

智通财经APP获悉,崔东树发布2026年8月新能源车区域市场分析。8月新能源乘用车市场零售101万辆的水平处于近期中高位,零售环比回升6万辆,环比7月回升幅度低于历史表现。由于市场因素影响较复杂,近几年年度销量“前低后高”特征较明显,目前走势较2024年的无以旧换新政策的走势相对平稳较好。
2026年受到政策调整与消费不旺的双重影响,国内新能源市场呈现相对较弱的走势,私人消费弱于单位用车市场,私人新能源购车分化,低线级区域市场增长也面临较大的压力。车市增长的主要动力本应是新能源的小城县乡市场的增长,但2026年的区域市场并未呈现入门级车、低线级的增长表现,因此车市暂时低迷。
1.2026年8月新能源车零售走势
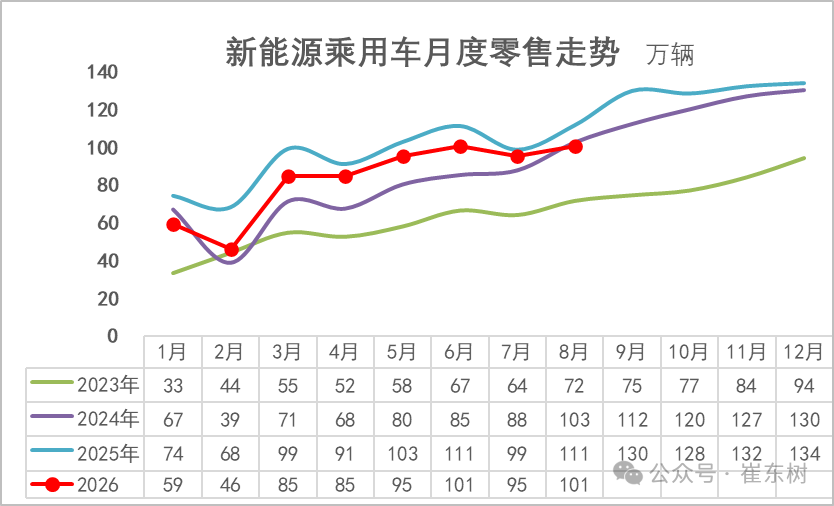
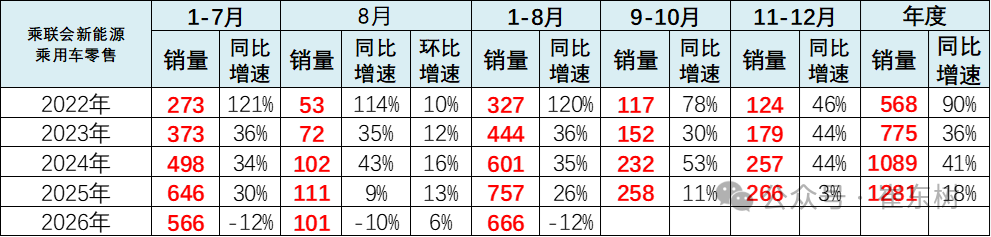
8月新能源乘用车市场零售101万辆,同比下降9.8%,环比增长5.7%;1-8月新能源乘用车市场零售666.5万辆,同比下降12.0%。前期免税和补贴政策推动下的中国新能源国内需求还是效果较好,但8月电池新规前的市场仍缺乏活力,8月零售环比走势慢于总体乘用车走势。
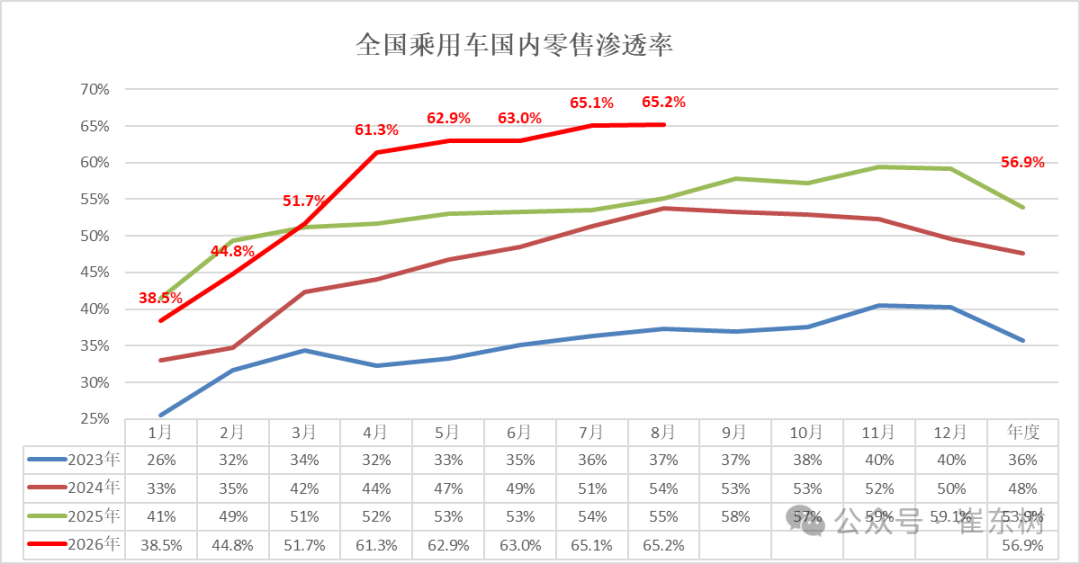
8月新能源车在国内总体乘用车的零售渗透率65.2%,较去年同期增长9.9个百分点,环比增长0.1个百分点。
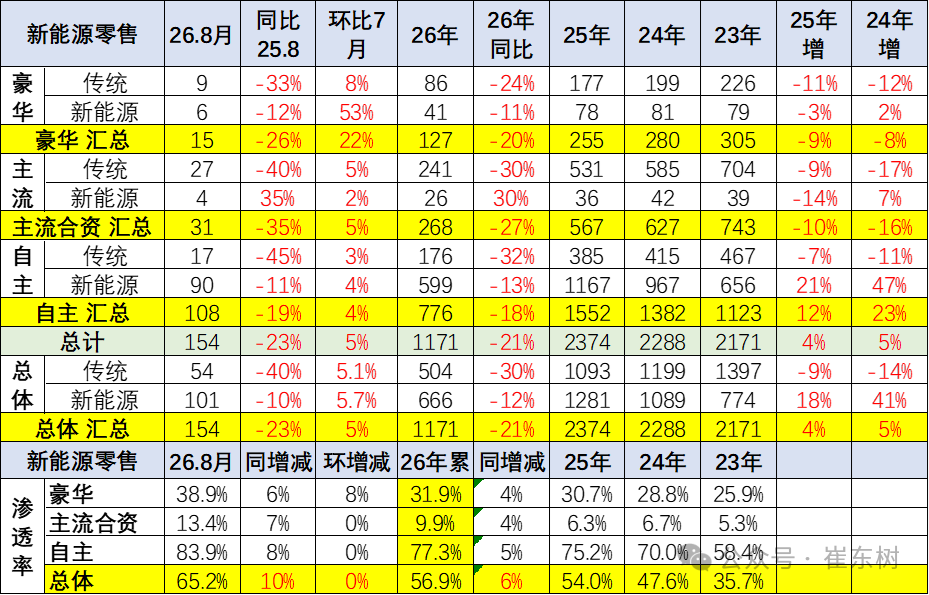
8月国内零售,自主品牌中的新能源车渗透率83.9%;豪华车中的新能源车渗透率38.9%;而主流合资品牌中的新能源车渗透率仅上升到13.4%。
2.新能源乘用车用途特征
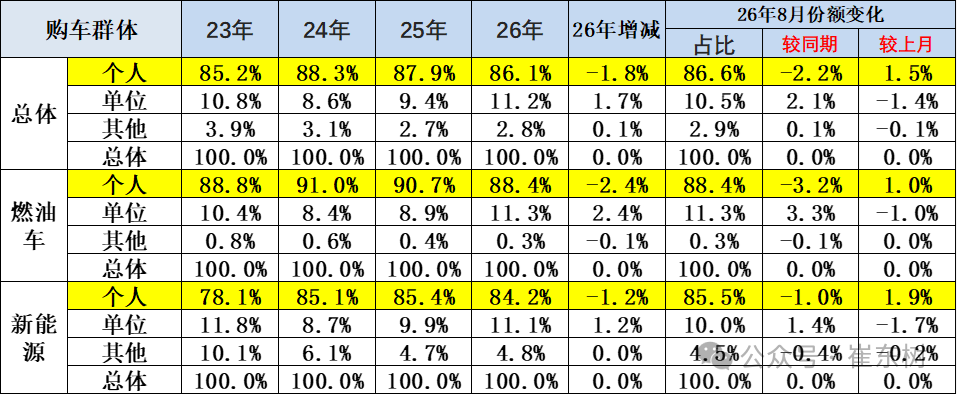
从 8 月乘用车零售结构看,个人购车仍是主力,但份额同比回落,单位购车占比明显抬升。燃油车市场个人购车占比 88.4%,同比下降 3.2 个百分点,单位购车同比提升 3.3 个点,公户购车对燃油车拉动突出。新能源个人购车占比 85.5%,同比下滑 1 个点,单位购车同比增加 1.4 个点。两类车型均呈现个人购车热度减弱、单位采购发力的特征;环比看个人购车份额回升,单位购车回落,体现月度短期波动,公户市场成为当前车市重要支撑力量。
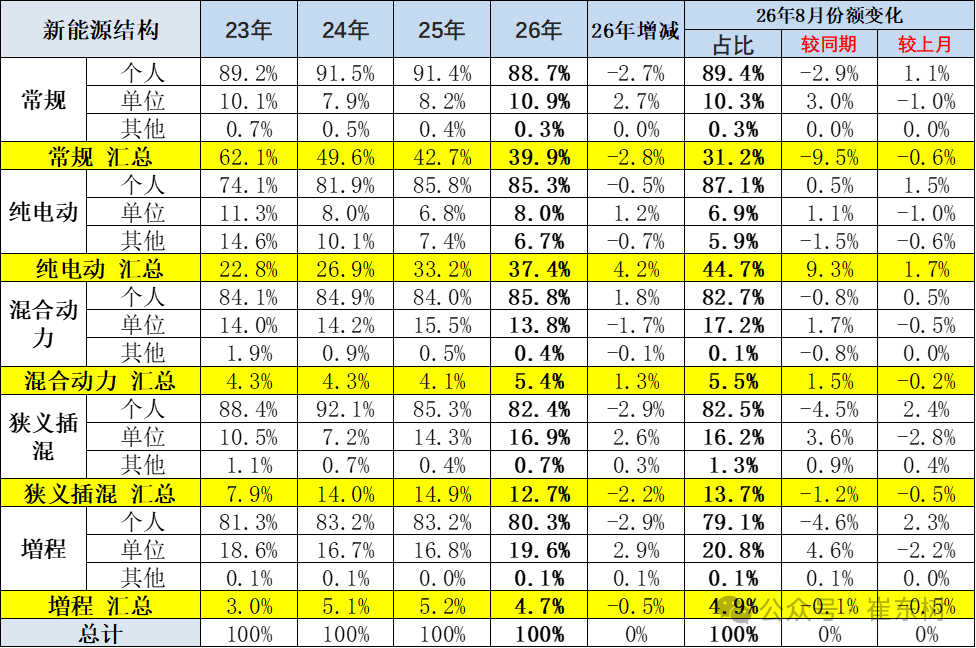
燃油车用户部分被混动转化,部分转到纯电动,形成电动化新趋势。8 月新能源零售结构持续分化,纯电动占比 44.7%,同比提升 9.3 个百分点,是新能源增长核心主力,个人购车占比 87.1%,保持强势。常规新能源份额仅 31.2%,同比大幅下滑 9.5 个点,持续萎缩。插混、增程份额小幅回落;增程单位购车占比高达 20.8%,同比大增 4.6 个点,公户需求拉动明显。从购车群体看,纯电个人需求坚挺,而插混、增程个人份额下滑,单位采购发力,不同技术路线的客户结构差异持续拉大。
3.区域市场的表现分化明显
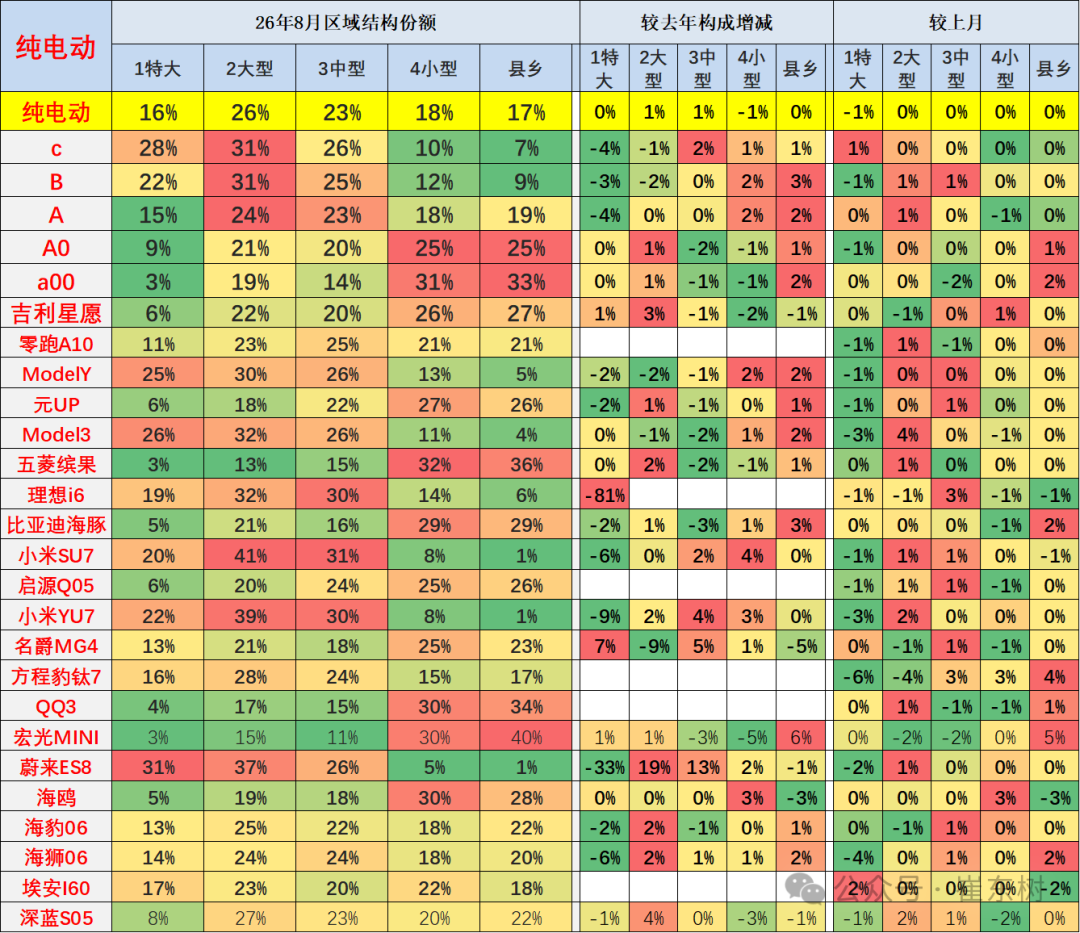
纯电动车在特大城市和中型城市市场份额较去年同期有所下降,而在小型城市和县乡市场的份额大幅的提升。而8月份相对于7月份来看,在特大城市和大型城市有所下降,小型城市现行市场的增长相对增长,也就是较去年小型城市现行市场的增长相对较差。8月份的特大城市大型城市表现下滑较大。
8 月纯电车型区域零售呈现明显分层特征,特大、大型城市合计份额 42%,仍是高端纯电核心阵地,A00、A0级小车则下沉优势突出,县乡市场占比普遍超 25%。高端车型如小米 SU7、蔚来 ES8 在大型城市份额偏高,县乡渗透偏弱;五菱缤果、宏光 MINI 等入门车型,县乡市场是销量基本盘。同比来看,高端纯电在特大城市份额普遍收缩,部分车型大型城市占比下滑,反映一线城市高端纯电竞争趋于饱和。
不同车型区域结构分化加剧,中型、小型城市成为纯电增长的关键增量市场。比亚迪海豚、方程豹等车型在中小城市份额同比提升,区域均衡性增强。理想 i6、蔚来 ES8 等车型区域结构同比大幅波动,大型城市份额明显回落。部分车型县乡市场占比提升,说明下沉市场持续释放潜力,但头部高端车型下沉难度较大,大小城市消费需求差异,持续塑造纯电市场的区域格局。
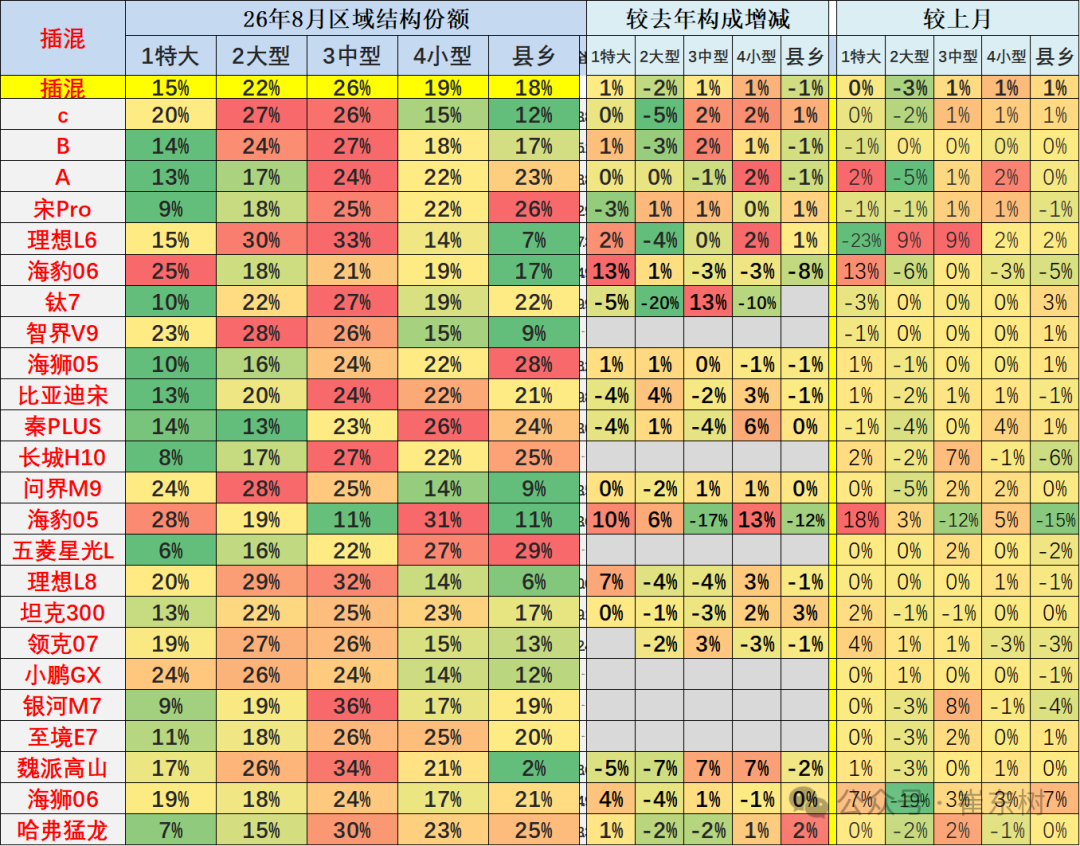
8 月插混车型区域零售呈现中型城市为核心、县乡市场稳步渗透的格局,中型城市整体份额 26%,是插混销量最大阵地。高端插混如理想 L6、问界 M9 集中在大型与中型城市,县乡占比偏低;宋 Pro、秦 PLUS、长城 H10 等家用插混下沉能力更强,县乡市场份额普遍超过 20%。同比结构看,插混整体在特大城市份额小幅抬升,大型城市份额回落,中型、小型城市贡献增量,县乡占比略有收缩,区域重心向二三线城市倾斜。
不同插混车型区域分化明显,主打家用代步的车型在中小城市、县乡市场优势稳固,而高端插混高度依赖大中型城市消费。部分车型区域结构波动较大,如海豹 06 特大城市份额同比大增 13 个百分点,钛 7 大型城市份额明显下滑。环比层面,插混在特大城市热度提升,大型城市有所走弱,县乡市场环比小幅回暖。插混技术路线兼顾城市通勤与长途出行,适配多元市场,推动插混在各级城市均衡发展。
4.纯电乘用车的区域渗透率-8月
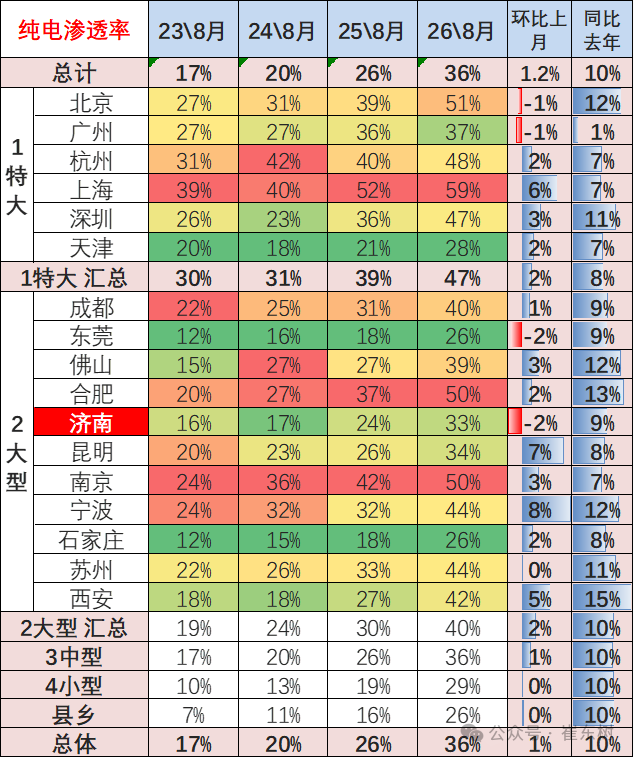
2026 年 8 月纯电渗透率达到 36%,同比提升10 个百分点,各级市场全面增长。特大城市场渗透率 47%,依旧领跑,上海、北京突破 50%,是纯电普及的核心高地。大型城市整体渗透率 40%,合肥、南京同样站上 50%,西安、佛山等城市同比增幅亮眼。特大、大型城市的高渗透率,源于限行政策、充电配套完善与消费理念领先,一线城市纯电替代燃油车进程持续加快,部分城市环比仍保持上行。
下沉市场纯电渗透率稳步追赶,中型城市 36%,小型城市 29%,县乡市场26%,同比均提升 10 个百分点,增长动能强劲。县乡市场从2023年 8 月仅 7% 提升至当前 26%,是纯电增长的最大增量来源。但层级差距依然明显,特大和县乡渗透率仍有 21 个百分点差距,反映充电基础设施、消费认知仍存在城乡差异。下沉市场渗透率的快速抬升,拉动全国纯电渗透率持续走高。
5.插混乘用车的区域渗透率-8月
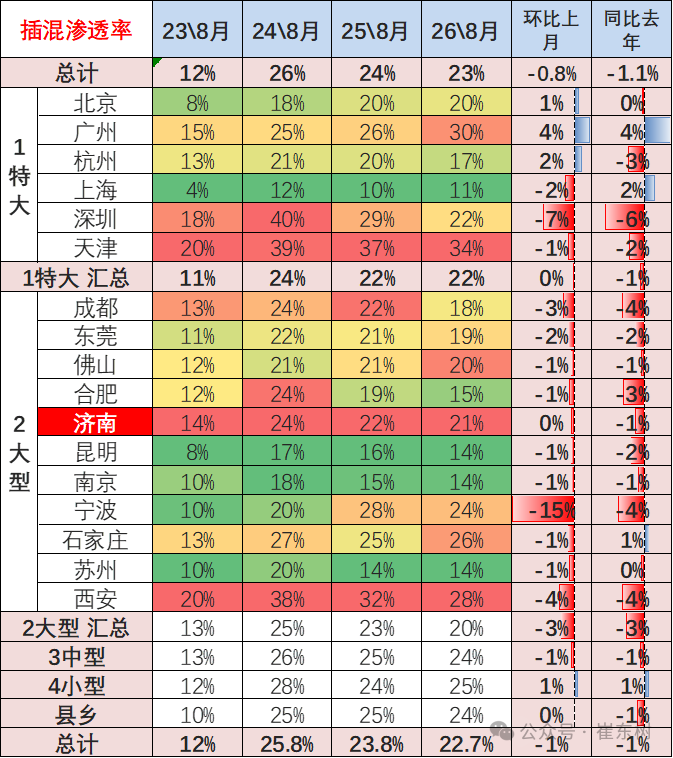
8 月插混整体渗透率 22.7%,同比小幅回落 1.1 个百分点。特大、大型城市插混渗透率同比普遍下行,一线城市插混热度有所降温。特大汇总渗透率 22%,大型城市汇总 20%,大城市充电条件充足,纯电分流了部分插混购车需求,区域分化明显。
中型、小型城市与县乡市场插混渗透率保持高位稳定,县乡市场达 24%。下沉市场无补能焦虑的优势凸显,插混更适配长途出行场景。大小城市走势反差显著,插混增长重心持续向中小城市、县乡市场转移,成为下沉市场新能源主力。
6.北京市场走势
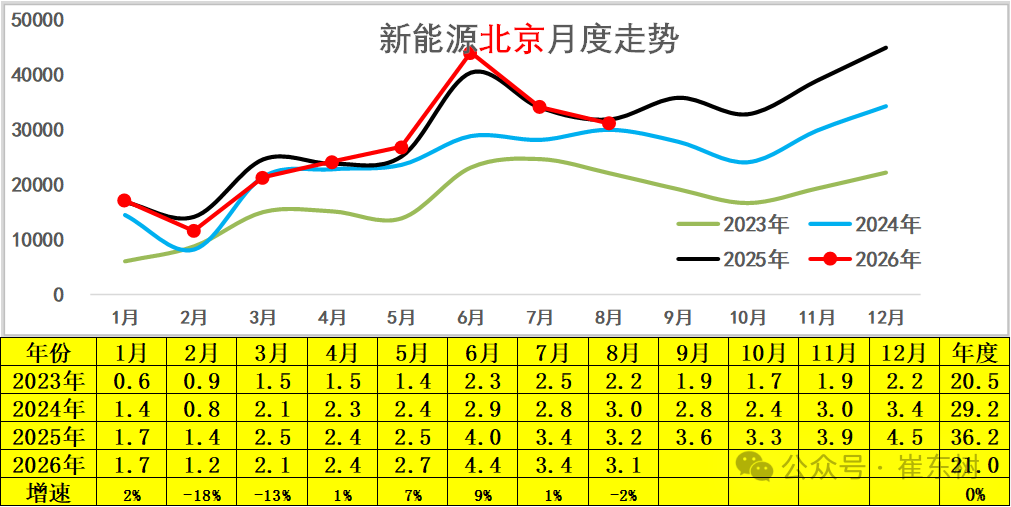
北京新能源乘用车总体走势较好,呈现季节性波动,历年均为 6 月冲高,2 月阶段性低点。2023 至 2025年销量持续抬升,年度销量由 20.5 万增长至 36.2 万。2026 年前 8 月,1 月持平、2-3 月同比下滑,4 月起回暖,6 月达到阶段性高点 4.4 万,创同期新高;7-8 月环比回落,8 月同比小幅下降。北京新能源市场增长动力有所放缓,受指标释放节奏影响明显,年内 “前低后高” 特征突出。
7.上海新能源市场走势
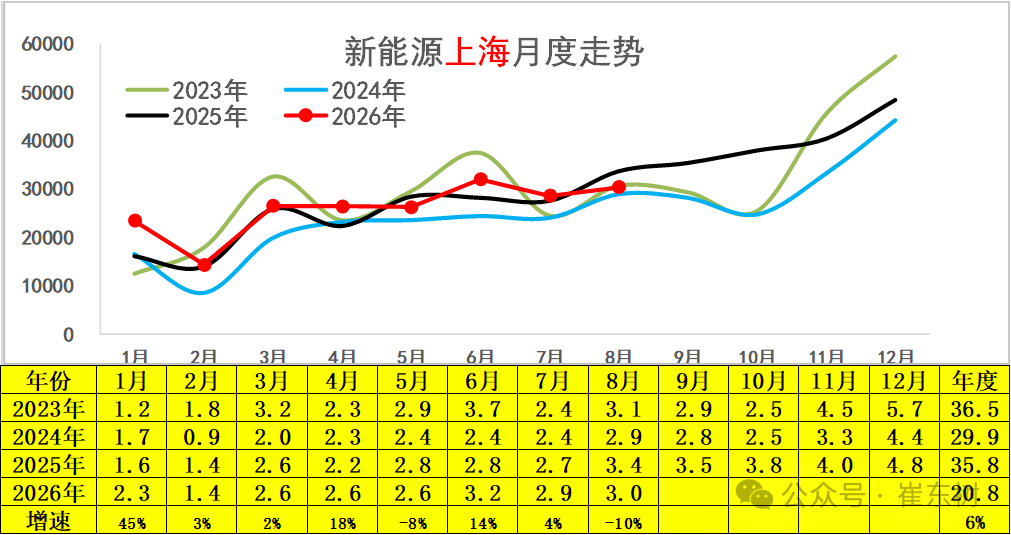
上海新能源乘用车市场季节性波动明显,2 月通常为年内低点,年末冲量特征显著。2023-2025 年年度销量维持高位,2023 年 36.5 万,2024 年短期回落至29.9 万,2025 年回升至 35.8 万。2026 年前 8 月,1 月销量同比大增 45%,1-4 月保持较好增长;5 月短暂下滑,6 月反弹至 3.2 万,7 月小幅正增,8 月同比回落。整体看上海新能源需求韧性较强,但月度波动加大,阶段性承压。
8.限行城市的新能源乘用车市场走势
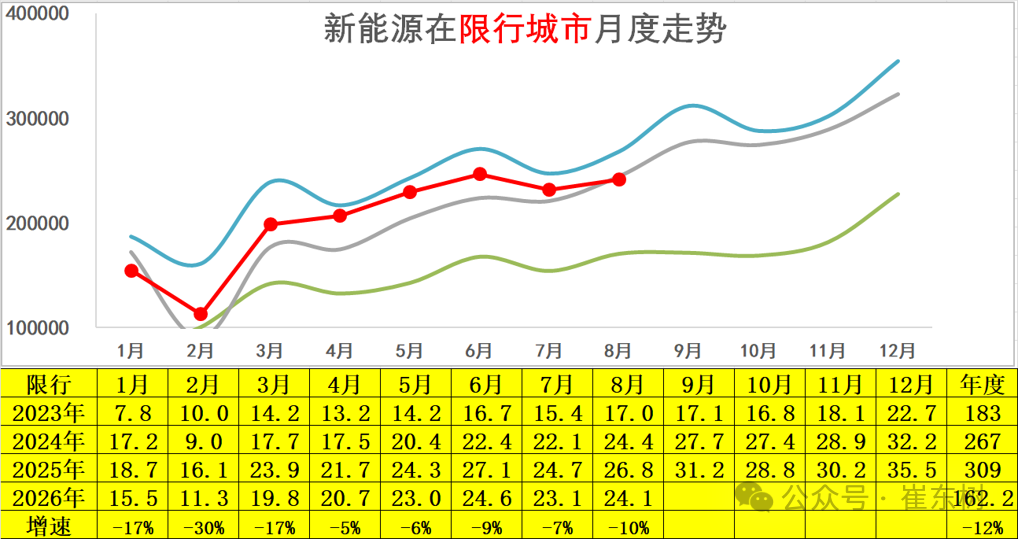
2026 年 1-8 月限行城市新能源汽车市场承压,各月同比均负增长,1-8 月累计销量 162.2 万辆,同比下降 12%。其中 2 月跌幅最大达 30%,4 月表现相对抗跌,仅下滑 5%。历年来看,限行城市曾是新能源车核心增量市场,依托牌照红利持续增长,但 2026 年转入同比萎缩,萎缩幅度好于小城县乡市场,体现政策对入门级车的抑制效果较小。
9.不限购不限行地区的新能源乘用车市场走势
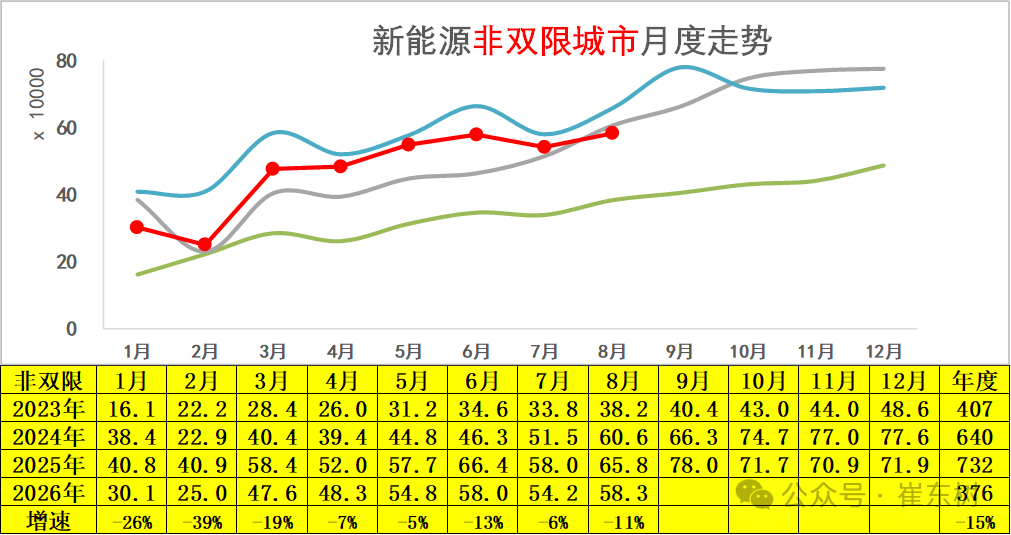
非双限城市也就是说我们燃油车不限购、不限行的地区。由于传统车不限购、不限行,这些城市的新能源车需求是真正市场需求。目前来看非双限城市也是相对增长极其迅猛的,这类城市在全国的区域相对较广,新能源车销量目前也呈现相对较高的水平。
非双限城市新能源市场体量更大,同样呈现 2 月季节性低点、3 月快速回升的规律,下半年整体走强。2023 至 2025 年销量持续上行,年度销量从 407 万增长至 732 万,是新能源增长核心阵地。2026 年前 8 月各月同比均下滑,降幅在 5%-39%,累计同比下降 15%。非双限市场前期高速增长放缓,2026年消费政策性受阻,消费动力有所减弱,市场从爆发式增长转入暂时调整阶段。