智通财经APP获悉,硅业分会发文称,本周工业硅市场呈现“期货震荡走弱、现货全面回调”的运行态势。多晶硅减产预期已由上周的消息扰动升级为本周市场的主导逻辑,远期需求担忧进一步加剧。供给端方面,尽管头部企业减产进程仍在延续,但部分企业复产对供给收缩形成少量对冲,行业整体供给收缩力度有所减弱,对价格的支撑作用也相应削弱,现货价格因此承压回调。。
市场表现:期货震荡走弱,现货全面回调
期货方面,主力2611合约震荡走弱,9月17日收于8445元/吨,较上周五下跌95元/吨,跌幅约1.11%,周内最低下探8435元/吨。持仓增至34.21万手,资金分歧加大。多晶硅减产消息持续压制盘面,是本周期货走弱的主要驱动。
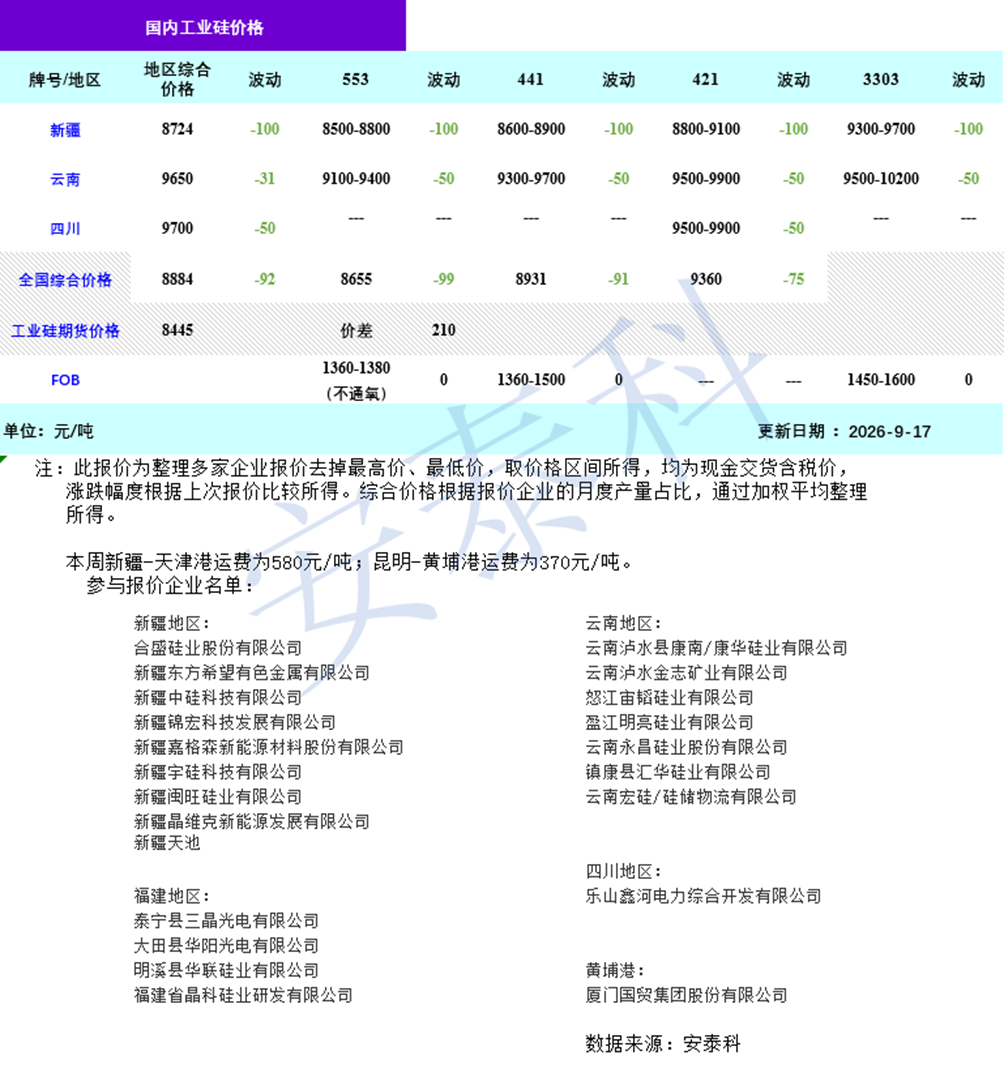
现货方面,据安泰科9月17日报价,全国综合价格8884元/吨,较上周下跌92元/吨。分规格看,553#报8655元/吨、441#报8931元/吨、421#报9360元/吨,分别下跌99元/吨、91元/吨、75元/吨。分区域看,新疆、云南、四川工业硅价格分别为8724元/吨、9650元/吨、9700元/吨,分别下跌100元/吨、31元/吨、50元/吨。出口FOB方面,价格与上周持平。
从成交情况来看,价格回调后市场询价活跃度有所提升,但实际成交仍以刚需小单为主。此前受新疆大厂减产预期影响,部分下游企业已开始被动补库,价格快速回落后转而消化库存,新增采购需求有限。叠加当前价格处于低位,企业现金流回笼压力较大,买卖双方就付款条件与成交价格反复权衡。部分生产企业封盘惜售,期现贸易商拿货态度谨慎,市场流通量有限。
供应端:减产复产并行,未能形成有效对冲
本周供应端呈现减产与复产并行的格局。减产方面:新疆大型生产企业停炉的影响持续释放,西南地区部分企业因丰水期进入尾声,已启动减产安排。复产方面:甘肃、新疆等地部分前期完成检修的企业陆续恢复生产,目前相关复产企业已基本恢复到位,后续复产空间有限。整体来看,复产对减产的对冲作用有限,供给端净收缩格局未发生改变。同时,原料成本也为市场提供了较强支撑。前期电价上调已基本落地,当前各地电价较前期无明显变动,相关影响短期难以显现。对新疆地区而言,焦煤价格波动的影响并不显著,当地大型企业外购焦煤比例有限,成本传导相对温和。需特别关注的是,新疆大型企业后续复产概率较低:外购电价优惠取消后,企业现金成本抬升,在当前价格水平下复产即产生亏损,短期复产意愿不强,对价格底部形成支撑。
需求端:多晶硅减产预期主导,成为拖累工业硅的核心变量
本周需求端多晶硅减产预期持续升温,对工业硅需求信心形成明显压制。分领域来看:多晶硅市场仍维持观望态势,报价体系尚未恢复,实际签约成交量未形成规模,多晶硅减产预期持续发酵,是本周工业硅期货走弱、现货价格回调的核心驱动因素。有机硅领域,受甲醇价格持续上涨影响,单体生产企业连续上调产品报价,DMC主流报价为14700-14900元/吨;叠加行业协同减排持续推进,领域内对工业硅采购维持稳定规模,单体企业挺价意愿较强,但有机硅下游环节畏高情绪有所升温,采购仍以刚需为主。铝合金领域,下游订单存在季节性修复预期,但实际复苏力度温和;前期部分企业已完成提前备货,当前采购行为趋于谨慎,整体采购维持刚需水平,需求环比无明显变动。
展望后市:多晶硅减产落地是关键,工业硅承压等待情绪修复
综合来看,当前工业硅市场的核心矛盾为多晶硅减产预期对需求端形成的压制。供给端呈减产与复产并行格局,成本端电价、焦煤价格保持稳定,均未对上述压制形成有效对冲。后续市场的核心关键变量为多晶硅减产的落地力度:若减产力度超预期,工业硅需求端压力将进一步凸显;若减产进程推迟或力度偏温和,市场情绪有望得到修复。短期工业硅价格预计维持震荡偏弱运行态势。