


一个季度,利润从24.47亿跌到1.55亿,昔日苏酒龙头已丢掉本土王座。洋河股份日前发布的半年报数据显示,报告期内公司营收同比减少42.56亿元,二季度净利润环比跌超九成;而同样是江苏酒企的今世缘,同期省内营收为56.68亿元,洋河在江苏市场“大本营”被今世缘反超13亿。
不仅业绩持续掉头向下,公司五年前推出的核心骨干持股计划同样是“一地鸡毛”。在日前官宣第三次展期后,5100名骨干员工10亿资金深度套牢,账面浮亏接近四成,激励工具变成团队包袱,严重打击员工士气。 业绩失速、根据地失守、股权激励陷入僵局,多重问题叠加之下,声称主动“去库存、稳价盘”的洋河股份何时才能走出阵痛期?
江苏省内被今世缘反超
经销商打款意愿偏弱
作为曾经的苏酒王者,洋河最为看重的家乡大本营却在2026年上半年“失守”了。
半年报数据显示,上半年,洋河在江苏省内实现营收43.91亿元,同比下滑38.34%;同期今世缘省内营收56.68亿元,二者相差约13亿元。而一年前的半年报数据显示,洋河彼时在省内还领先今世缘近9亿元。
对此,洋河方面在财报中解释,省内销量下滑主要源于对海之蓝等核心单品执行停货稳价政策,控量是既定策略。
今年以来,洋河开启一轮力度空前的控量保价,对海、梦系列核心产品实施配额发货,主动压缩向经销商的出库规模,淘汰一批低效经销商。江苏作为洋河的基本盘,也是库存矛盾最突出的市场,控货、清库存执行力度最大,直接带来省内报表收入大幅回落。
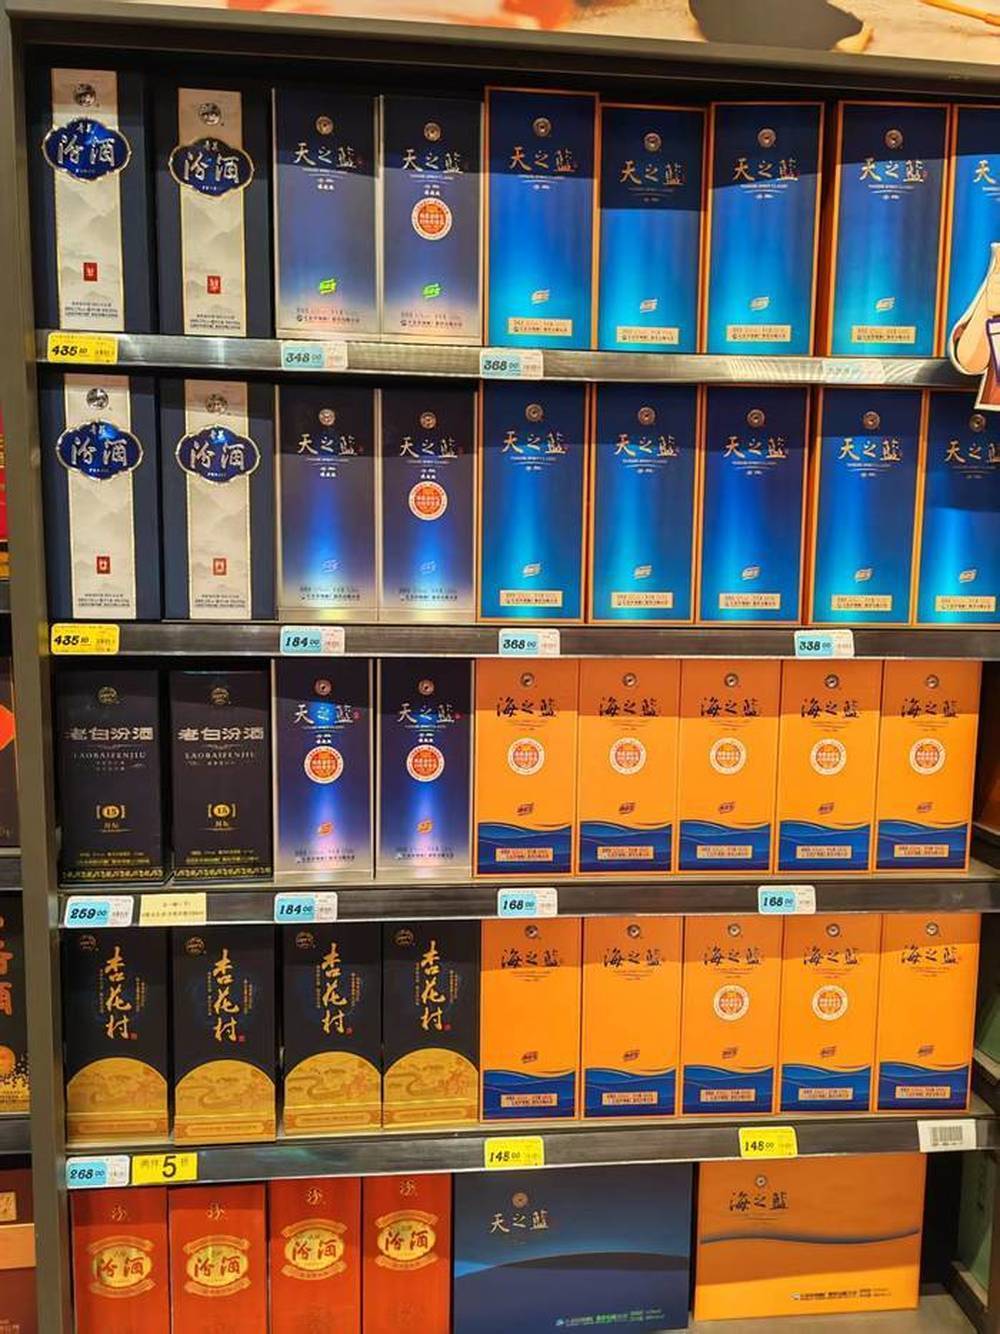
市场留出的空白,迅速被今世缘承接。聚焦本土的国缘系列,牢牢抓住宴席、地方商务场景,给到渠道更可观的利润空间,终端门店推销意愿更强。在洋河收缩调整的窗口期,快速收割省内烟酒店网点与消费客流。
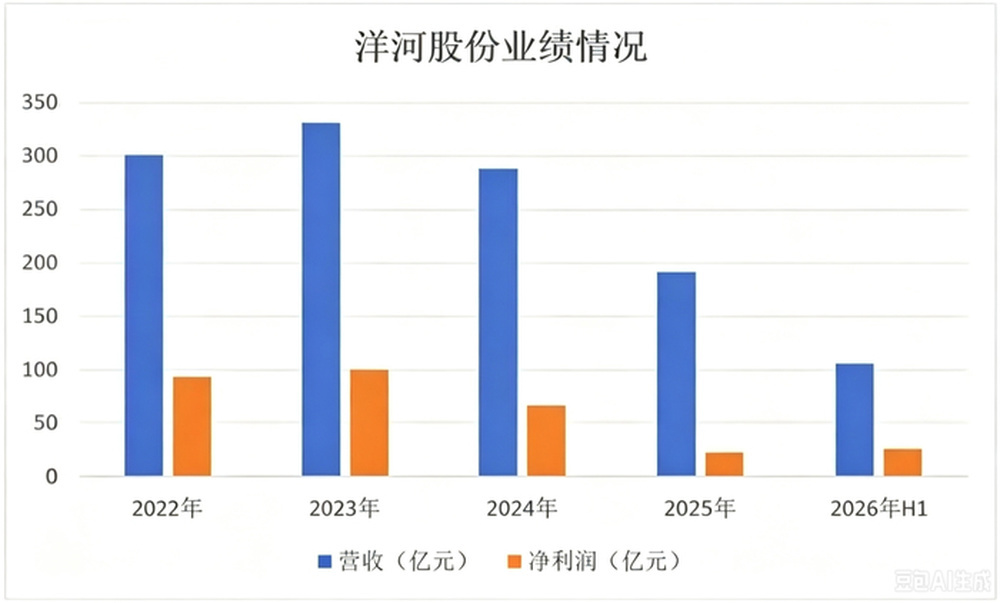
改革的代价,不止体现在大本营份额。财报显示,上半年,公司营业总收入105.40亿元,同比下降28.76%;归母净利润26.02亿元,同比下降40.10%。把一季报的24.47亿元扣掉之后,二季度单季归母净利润只剩1.55亿元,环比下降93.7%,同比下降78.0%,单季扣非净利润仅约2120万元,环比几乎归零。
渠道层面,上半年全国经销商净减538家,其中省内净减116家。截至2026年6月末,洋河合同负债43.04亿元,较2025年末下降42.8%,其中真实预收货款仅7.76亿元,比2025年末的30.64亿元缩水超七成,说明经销商打款意愿偏弱,短期业绩储备不足。
对此,洋河财报解释称,主要系上年末预收经销商货款本期发货结转收入,以及应付经销商折扣折让余额减少所致;同时洋河也在主动降低打款要求、控量保价,不再逼渠道吃进库存。
值得注意的是,公司管理层把这次下滑定义为“主动战略深蹲”,目标是把经销商库存从4-6个月降到2-2.5个月。 市场机构判断,省内去库存预计到2026年底至2027年春节完成第一轮,但要实现价格稳定、经销商主动拿货的良性循环,可能要等到2027年年中。
持股计划反复展期影响员工士气
终端动销何时回暖仍未可知
如果说业绩下滑是外部可见的“外伤”,而员工持股计划反复展期、深度套牢,则是直接刺向内部士气的“内伤”。
时间回到2021年,彼时,白酒行业正值上行周期,洋河股份希望借助推进员工持股完善薪酬考核机制,吸引和保留优秀人才,并实现股东、公司与员工的利益结合,提升管理团队的凝聚力和公司竞争力。
公告显示,洋河股份将此前回购的股份用作股权激励,认购价格为103.73元/股。共有不超过5100人参与了此次持股计划,覆盖了洋河股份近三成员工,包括时任洋河股份董事长张联东、时任总裁钟雨、时任执行总裁刘化霜等公司高管。上述员工合计认购了911.84万股股份,占公司总股本的0.61%,认购总金额近10亿元。
整个计划设立之初便有着清晰的制度目标:打通股东、公司、核心员工三者的利益纽带,打造风险共担、成果共享的机制,留住关键人才,为企业中长期战略推进积蓄内部动能,所有参与人员均为自愿认购,盈亏遵循市场规则自行承担。
2021年9月9日,这些股票被过户到持股计划专户,当日,洋河股份的股价收于141.33元/股,较员工认购价浮盈逾36%。
不过,出资员工并不能立刻将浮盈落袋。公告显示,持股计划的锁定期为24个月,存续期为36个月。洋河股份还为持股计划设定了业绩考核指标:2021年、2022年的营收要实现同比15%的增幅,锁定期满且考核完成后,股票权益才能分配至持有人。
随后,伴随白酒行业进入深度调整,公司业绩不及当初考核条件,叠加二级市场白酒估值杀跌,股价大幅下行。锁定期2023年9月到期后,因股价远低于成本、浮亏接近四成,洋河先后在2024、2025、2026年三次展期,避免在低位集中抛售造成更大冲击。
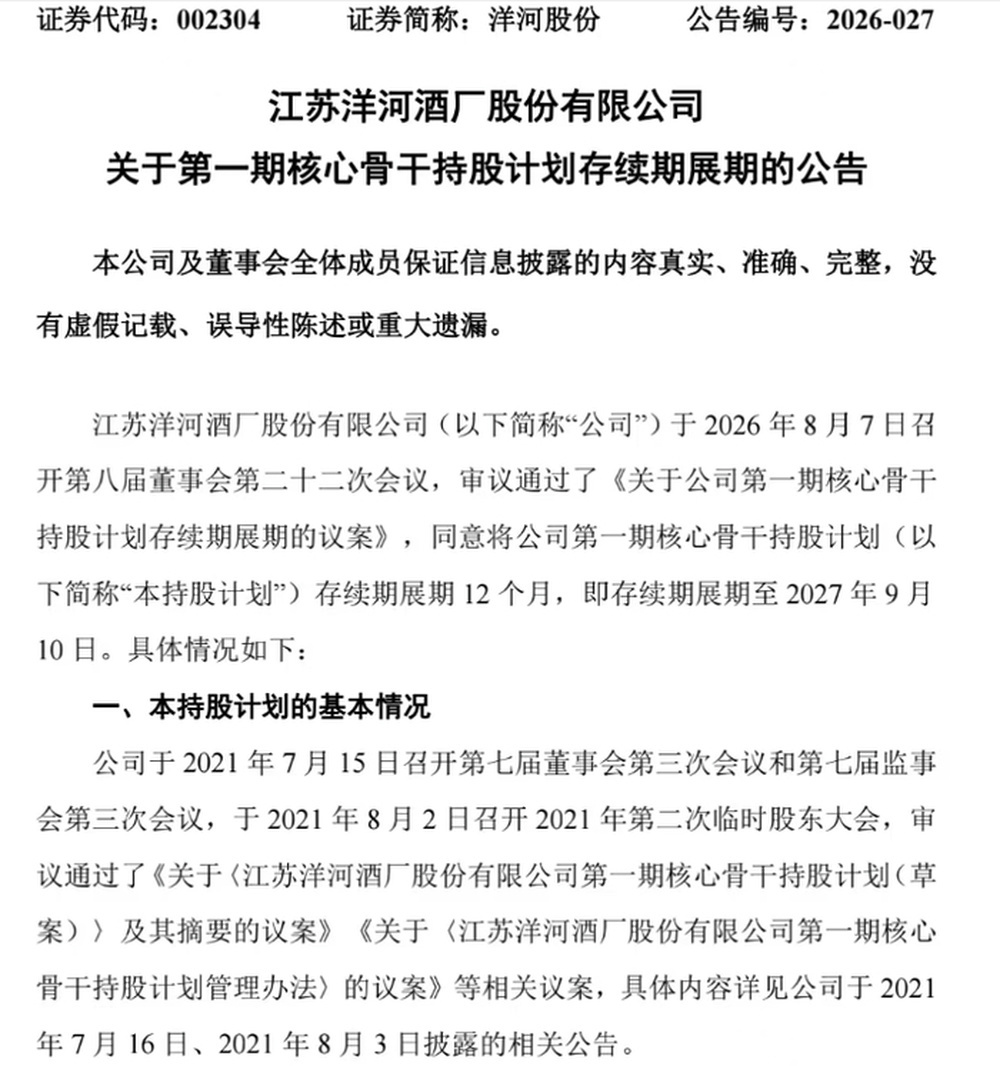
最新一次展期是在今年8月中旬,洋河股份发布公告表示,公司第一期核心骨干持股计划存续期展期议案经董事会表决通过,持股计划存续期延长12个月至2027年9月10日。
在业内看来,展期只是延后风险,没有解决根本矛盾:激励考核锚点绑定营收,而收益结局却由二级市场股价决定。员工可以努力完成经营指标,但无法控制资本市场估值与行业周期,经营努力和投资回报脱钩,股权激励从“激励”变成员工被动的股票投资,反而造成内部心态撕裂。
事实上,放眼行业全局,洋河当下的困境,也是很多曾经辉煌白酒企业共同的警示:景气周期积累的渠道、产品隐患,在行业上行期被增长掩盖;一旦潮水退去,所有历史遗留问题会集中暴露。
整体来看,洋河目前正处于“主动挤水分”的调整期,渠道库存确实在下降,但终端动销是否真正回暖还没确认。业内对它2026年能否止跌看法分歧很大,有券商预测净利润能恢复到24亿-30亿,也有机构给出“减持”评级。 后续能否走出困境,关键要看管理团队的“去库存、稳价盘”策略能不能真正换来需求端的复苏。

记者:苏冉 摄影:苏冉 校对:汤琪 编辑:杜亚慧