


证券之星消息,2026年9月18日达梦数据(688692)发布公告称公司于2026年9月17日接受机构调研,浙商证券、国金证券、财达证券、中国银河证券、国盛证券、彼得明奇基金、大成基金、中国国有企业结构调整基金、国泰君安资产、工银瑞信基金、华泰保险、民生证券、博道基金、华安基金、博时基金、华能贵诚信托、上海睿郡资产、阳光资产、证券日报、证券时报、上海证券报、国泰海通证券、华泰证券、国海证券、长江证券、东方证券、招商证券、中信建投证券参与。
具体内容如下:
问:主要交流
答:I需求的持续爆发,为数据库行业带来了全面的变化,对数据厂商而言,既是机遇也是挑战。在产品研发方面,公司正在研究推进I for DB(利用I优化数据库)与DB for I(数据库内置I能力)两项技术,前者通过机器学习实现智能运维、SQL优化、自动索引推荐与故障自愈;后者让数据库原生支持向量检索、多模数据处理,为I应用提供数据底座。在生态建设方面,公司持续深化与产业链上下游的协同适配,积极构建开放共赢的数据库生态体系,以更好地服务I时代的多元化应用需求。
2.请问公司对于一体机业务的布局和发展目标预期是什么?一体机业务目前主要应用在哪些场景中?未来一体机毛利率水平是否有目标?
公司高度重视数据库一体机业务,已将该业务纳入公司核心战略布局之中,明确将其视为公司第二增长曲线的重要方向。目前,该产品主要面向党政、金融、能源等对性能与稳定性要求较高的关键行业客户,用于应对混合架构下的高并发访问与实时分析等业务挑战,满足这类行业客户对核心业务系统的需求。随着产品在各行业客户规模化应用的逐步推进,公司配套的供应链体系也在持续优化,一体机业务的毛利率水平有望保持合理水平。
3.请问公司上半年数据库软件保持较快增长,从公司角度如何展望短期数据库市场,包含总体的增长以及市场竞争格局是否会有较大变化?
公司上半年营业收入同比增长36.27%,主要得益于公司数据库产品竞争力和行业品牌影响力持续提升,党政、能源、金融、信息技术、建筑、医疗等多行业收入同步增长。从短期来看,国内数据库市场仍然具备一定的增长空间,随着各行业信息化建设的深入推进,市场需求有望保持稳健。在竞争格局方面,数据库市场正逐步从“多强并立”进入“洗牌淘汰”阶段。
4.请问公司上半年各项费用率增长较多,是否主要是股权激励影响?扣除后各项费用率同比情况如何?从经营角度讲公司目前更优先收入增长还是利润增长?
2026年上半年,公司销售费用、管理费用及研发费用增长较多,主要原因为1)本期确认股份支付费用;2)业务扩张带来的人员及薪酬水平提升、外包服务费、业务宣传费同比增加;3)管理职能人员薪酬及办公运营支出同比增加;4)公司加大研发投入导致研发人员薪酬、研发设备折旧摊销及测试费用同比增加。扣除股份支付影响后的净利润为2.86亿元,同比增长41.44%。在经营策略上,公司始终将收入增长与利润增长视为相辅相成的目标,当前阶段更侧重于以技术领先和产品竞争力驱动的有质量增长,通过持续拓展关键行业市场、优化产品结构及提升经营效率,在保障收入稳健增长的同时,推动盈利能力的持续提升。
5.请问存储涨价对服务器有挤压,对信息化建设、数据库业务挤压程度以及对收入、利润影响程度如何?
公司数据库一体机业务采用软硬融合的技术路线,硬件成本的上升会在一定程度上抬高该产品的整体成本,对公司一体机业务的营收与利润也会产生一定影响。公司将持续通过供应链优化、产品结构调整及软硬件协同设计等方式,积极应对成本波动,努力保持业务稳健发展。针对硬件涨价对业务造成的具体影响,请详见公司披露的定期报告。
6.请问公司I相关产品(向量数据库、I gent)的商业化进展如何?对于新发布的DM9,其I能力是作为增值模块单独收费,还是整合在基础版中以提升产品整体竞争力?整体的定价策略情况?
公司新一代旗舰产品DM9融合了向量检索与多模数据处理能力,支持面向gent的MCP协议/CLI接口,搭载数据库设计、智能运维两大I gent应用。目前,上述I能力并未作为独立模块单独向客户收费,而是整合于产品整体能力之中,以此提升产品的综合竞争力与客户价值。未来,公司将持续根据市场需求与产品成熟度,灵活制定相应的产品与定价策略。
7.相比非上市数据库企业,公司有哪些竞争优势?行业是否存在规模效应和头部集中趋势?
作为上市公司,公司在品牌公信力、治理规范性以及长期研发投入能力等方面具备相对优势,同时依托多年积累的客户基础与产业生态,在产品成熟度与服务保障能力上形成了较强的综合竞争力。数据库行业的核心技术突破需要长期沉淀与海量场景验证,生态体系的构建更依赖上下游协同适配,因此市场资源正逐步向具备技术实力与全栈服务能力的头部企业集聚。公司将持续夯实核心技术、深化行业布局,巩固并提升在国产数据库领域的领先地位。
8.公司研发投入占比接近20%,从中长期研发战略角度来看,公司后续研发资源将更偏向于数据库内核底层技术迭代,还是会加大生态适配、I应用层方向的投入力度?
公司后续研发投入主要聚焦于多个方向,包括集群数据库SM镜像功能和查询优化关键技术研究、海量非结构化数据的订阅同步研究、低代码数据集成技术、基于Offload计算卸载的数据库一体机研发、基于知识图谱和I gent智能体技术产品行业应用研发等多个项目,具体内容请详见公司已披露的2026年半年度报告第三节管理层讨论与分析中的“在研项目情况”部分。整体来看,公司研发战略兼顾底层内核技术的持续迭代,以及生态适配、智能化应用能力的拓展,旨在巩固核心技术领先优势的同时,积极把握I与数据融合带来的新机遇,为长期发展构建坚实的技术支撑。
9.2026年上半年公司数据库业务的市场占有率处于何种水平?下游客户主要覆盖哪些重点行业领域?
根据公司已披露的2026年半年度报告,IDC于2025年上半年发布的《中国金融行业集中式事务型数据库市场份额2024》显示,公司以13.48%的市场份额登顶2024年金融行业集中式事务型数据库国产厂商市场份额榜首,同时根据其发布的《2025年下半年中国关系型数据库软件市场跟踪报告》,在竞争激烈的本地部署模式市场中,公司以11.3%的市场份额稳居国内数据库厂商头部阵营。公司下游客户主要覆盖党政、能源、金融、信息技术、建筑、医疗等行业领域,业务结构持续优化,市场地位稳步提升。
10.请介绍公司在I for DB、DB forI两大方向的技术路线、产品规划及落地现状如何?
在I for DB方向,公司新一代旗舰产品DM9融合了向量检索与多模数据处理能力,支持面向gent的MCP协议/CLI接口,搭载数据库设计、智能运维两大I gent应用。
在DB for I方向,公司自主研发的达梦启智I数据平台基于I for DB理念,实现了数据库智能化运维、SQL优化、查询与索引智能化等能力。未来,融合I能力将成为数据库标配,推动产业向I原生、多模统一方向演进。
达梦数据(688692)主营业务:向大中型公司、企事业单位、党政机关提供各类数据库软件及集群软件、云计算与大数据产品等一系列数据库产品及相关技术服务,致力于成为国际顶尖的全栈数据产品及解决方案提供商。
达梦数据2026年中报显示,上半年度公司主营收入7.13亿元,同比上升36.27%;归母净利润2.21亿元,同比上升7.99%;扣非净利润2.09亿元,同比上升10.91%;其中2026年第二季度,公司单季度主营收入3.02亿元,同比上升14.04%;单季度归母净利润6960.94万元,同比下降34.65%;单季度扣非净利润5875.5万元,同比下降36.79%;负债率10.08%,投资收益43.09万元,财务费用-1906.95万元,毛利率95.36%。
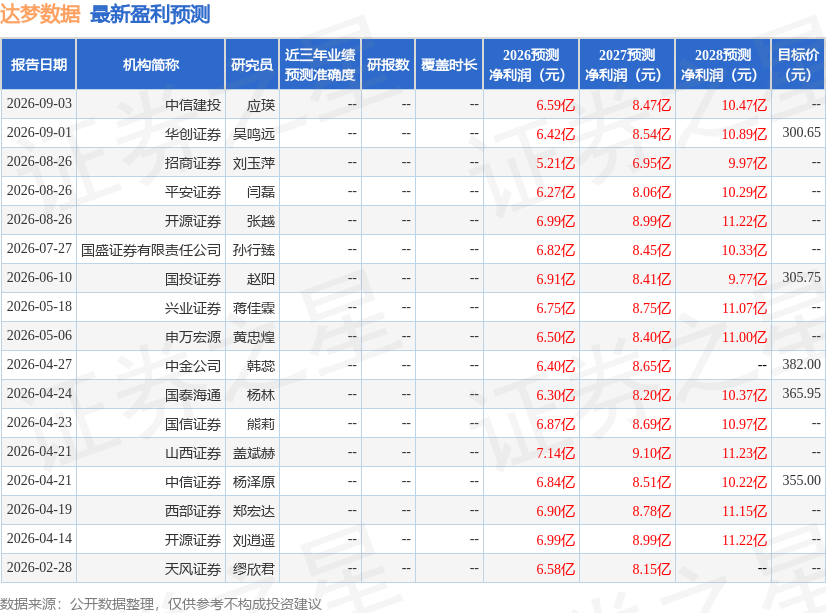
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为300.65。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出7907.76万,融资余额减少;融券净流入172.85万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。