


随着生成式AI、智能体和物理AI持续发展,AI产业正在迎来更为深刻的变化。过去市场关注的重点主要集中在GPU、CPU等计算芯片,但在近日举行的Six Five Summit 2026上,美光科技CEO高级顾问Sumit Sadana表示,如今AI系统的性能上限首先取决于内存子系统的性能和容量,这两个因素真正决定了人工智能系统的整体性能水平。
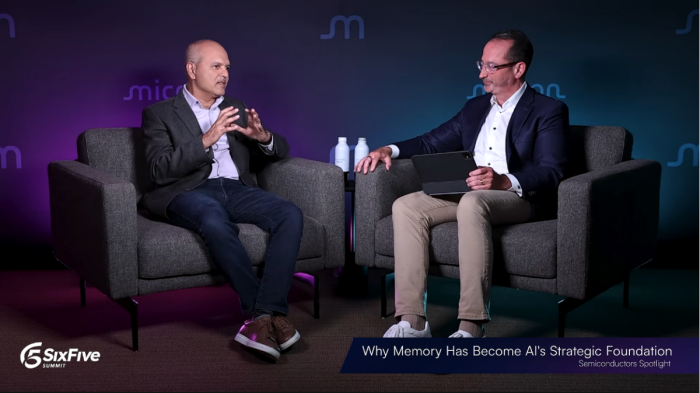
Sadana指出,AI模型需要驻留在内存中,同时处理器与内存之间需要持续交换海量数据,因此单纯提升计算能力并不足以保证AI系统性能,内存带宽、容量以及功耗等因素同样重要。与此同时,目前全球内存市场正处于明显的供需紧张状态,美光甚至表示,目前仍无法准确判断内存供应何时才能完全追上持续增长的需求。
AI需求快速增长,内存供应却很难立即跟上
从供给端来看,当前内存行业面临的一个核心问题,就是新增产能无法像增加算力芯片设计那样快速落地。
Sadana提到,20世纪90年代初全球曾有超过20家企业生产DRAM,如今这一数字已经大幅减少,而处理器设计企业却超过20家,高度集中的供应格局使内存产业在AI需求快速增长时更容易出现结构性供给压力。
更重要的是,单纯依靠制程升级带来的“每片晶圆比特数增长”已经不足以覆盖AI时代不断增加的需求。美光认为,行业必须建设新的洁净室和晶圆厂,而这类项目需要土地、电力、供水、环保设施以及大量专业技术人员配套,建设周期通常以年计算。
美光目前正在全球推进约20项不同规模的前端和后端扩产项目,包括美国爱达荷州、纽约州以及中国台湾、日本和新加坡等地。其2025财年资本支出略高于130亿美元,2026财年预计翻倍,2027财年预计超过450亿美元。美光还将此前规划的美国投资规模从2000亿美元提高至2500亿美元,并加快推进相关建设。
但大规模投资并不意味着产能可以立即释放。美光预计,真正具有规模意义的新供应最快将在2028年前后开始出现,而且初期仍只是“起步”,行业产能增长的真正加速还要等到更晚时间。
HBM火爆 挤压传统DRAM产能
值得注意的是,当前内存供应紧张并不只是AI服务器需求增长这么简单,HBM同样在放大整个DRAM产业的产能压力。
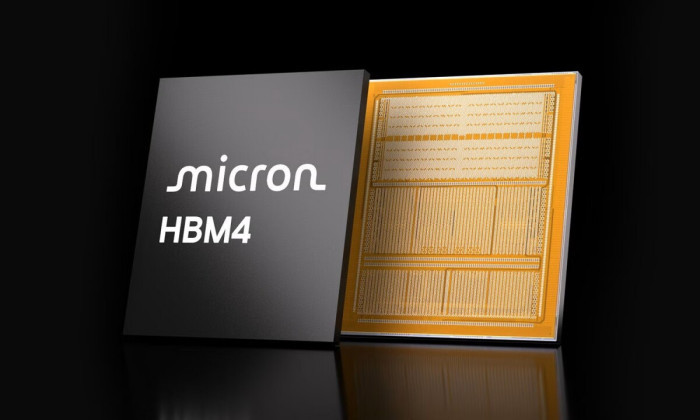
相比传统DRAM,HBM需要通过多层DRAM堆叠和先进封装实现更高带宽与更大容量。美光高管在采访中表示,当前HBM产品涉及约2000道制造工序,从晶圆制造开始到最终交付,整个周期大约需要5个月;随着HBM堆叠层数和复杂程度不断增加,其制造难度也在持续提升。
美光此前也已经公开指出,HBM需求增长以及每一代HBM更高的晶圆消耗比例,会进一步压缩传统DRAM可获得的制造资源。与此同时,部分内存厂商正在将洁净室资源从NAND转向DRAM,这又进一步限制了NAND比特供应增长。
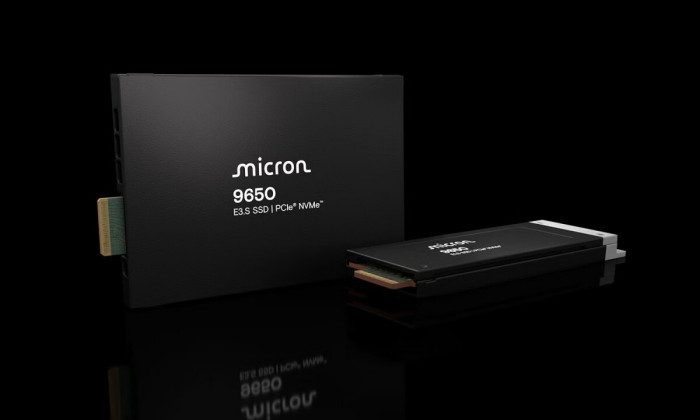
这意味着当前的内存短缺实际上具有明显的连锁效应——AI服务器拉动HBM需求,HBM扩产占用更多DRAM制造资源,而DRAM优先级提升又可能进一步挤压NAND等产品的供应,大家谁也别想跑。
AI从数据中心走向终端,需求仍可能继续扩大
在美光看来,随着AI向PC、智能手机、汽车和机器人扩散,内存需求将从云端进一步延伸至终端设备,尤其是未来的“物理AI”可能成为继数据中心AI之后的新增长点。Sadana预计,进入21世纪30年代后,人形机器人可能需要数百GB DRAM以及数TB NAND用于支持本地AI模型、环境感知和自主运行。
我们不妨再具体一些。就硬件层面来说,AI时代的竞争已经不再看GPU保有量了,计算、带宽、内存容量以及存储都是关键点。短期来看,全球内存供应依然面临较大的扩产压力;而从更长周期看,在AI服务器、端侧AI和机器人等多重需求共同推动下,内存或许会成为整个AI基础设施中越来越重要的“基础瓶颈”。
至于消费级用户,可能要再过2~3年的苦日子了。