
众包骑手钱先生送单途中突发车祸受伤,人社部门“新职伤”确认赔付,但他在申请意外险伤残赔偿时,却遭保险公司以已走新职伤为由拒赔。日前,华商报大风新闻就此进行了报道,针对新职伤获赔后意外险赔付问题的讨论,引发大量骑手的共鸣,多日来,有不少骑手致电华商报大风新闻24小时新闻热线029—88880000反映了他们的类似遭遇。
案例一:保险公司要求先做伤残鉴定,但鉴定后拒赔
2025年12月16日22时20分许,湖北武汉的众包骑手鄢先生在湖北鄂州葛店区域送单过程中发生事故,导致胫骨平台粉碎性骨折。
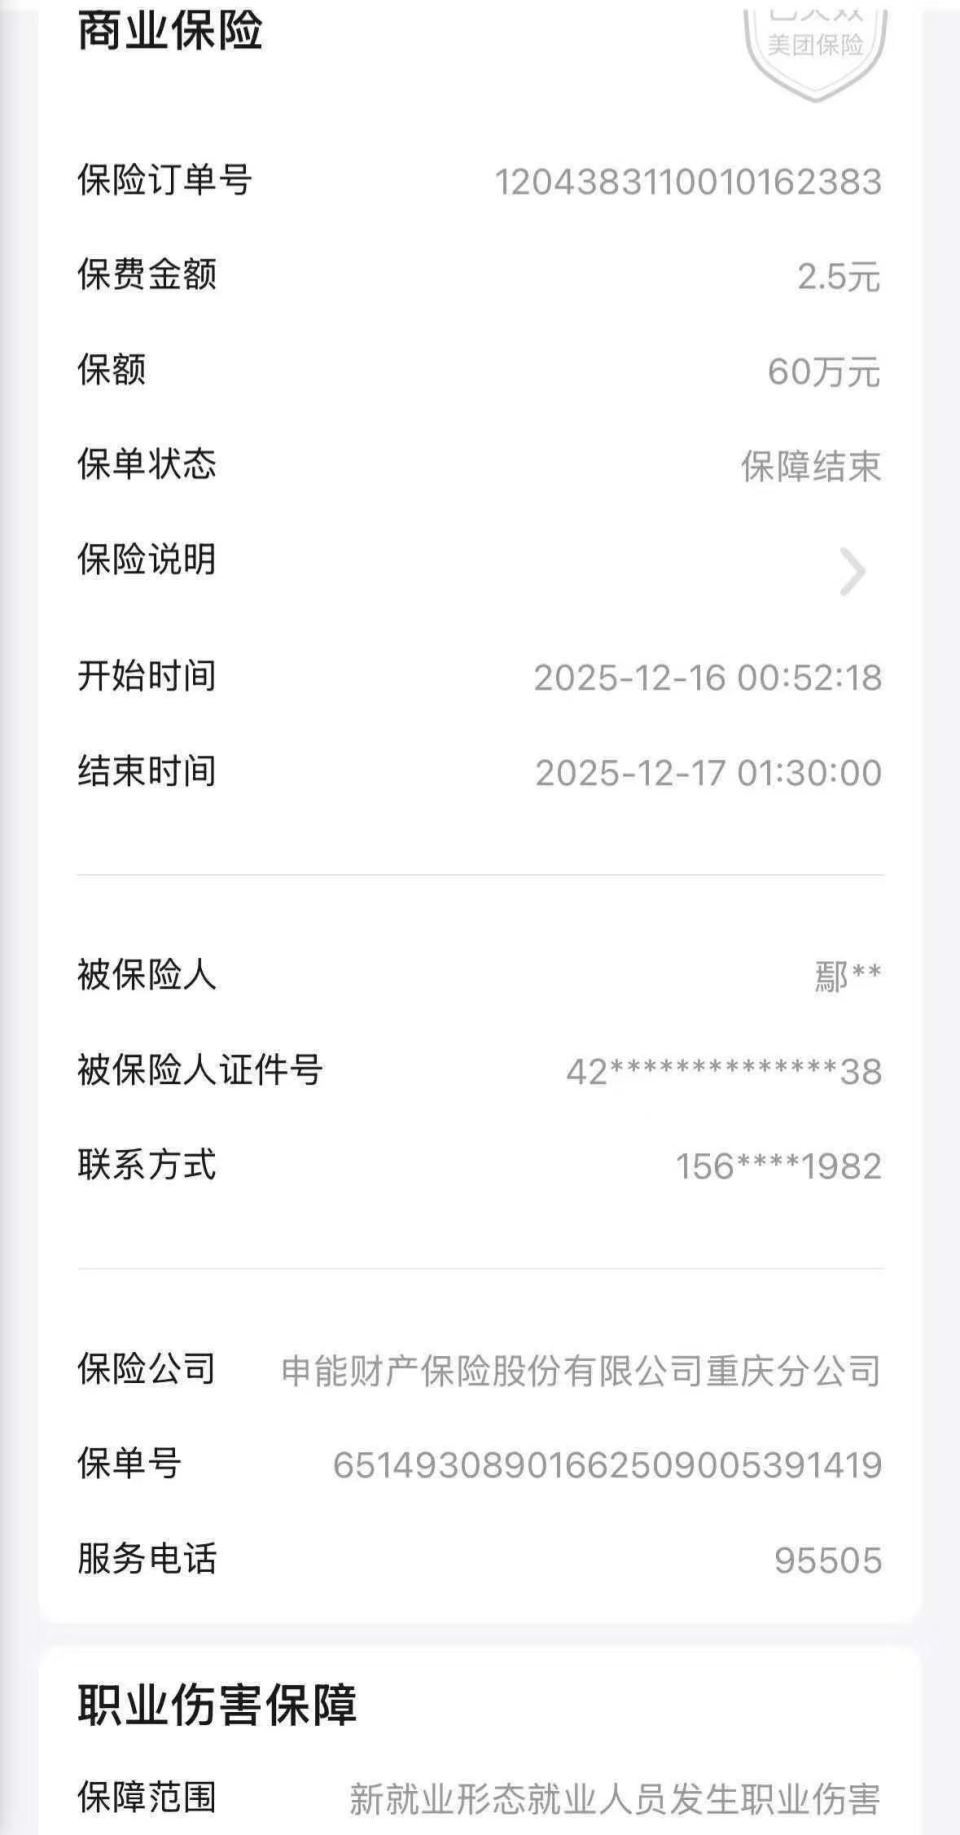
鄢先生每天的第一单平台都会自动扣一个2.5元的意外险,保险公司是申能财产保险股份有限公司。在被人社部门认定为新职伤后,他申请了意外险理赔,被保险公司以其已获新职伤赔付为由拒赔。
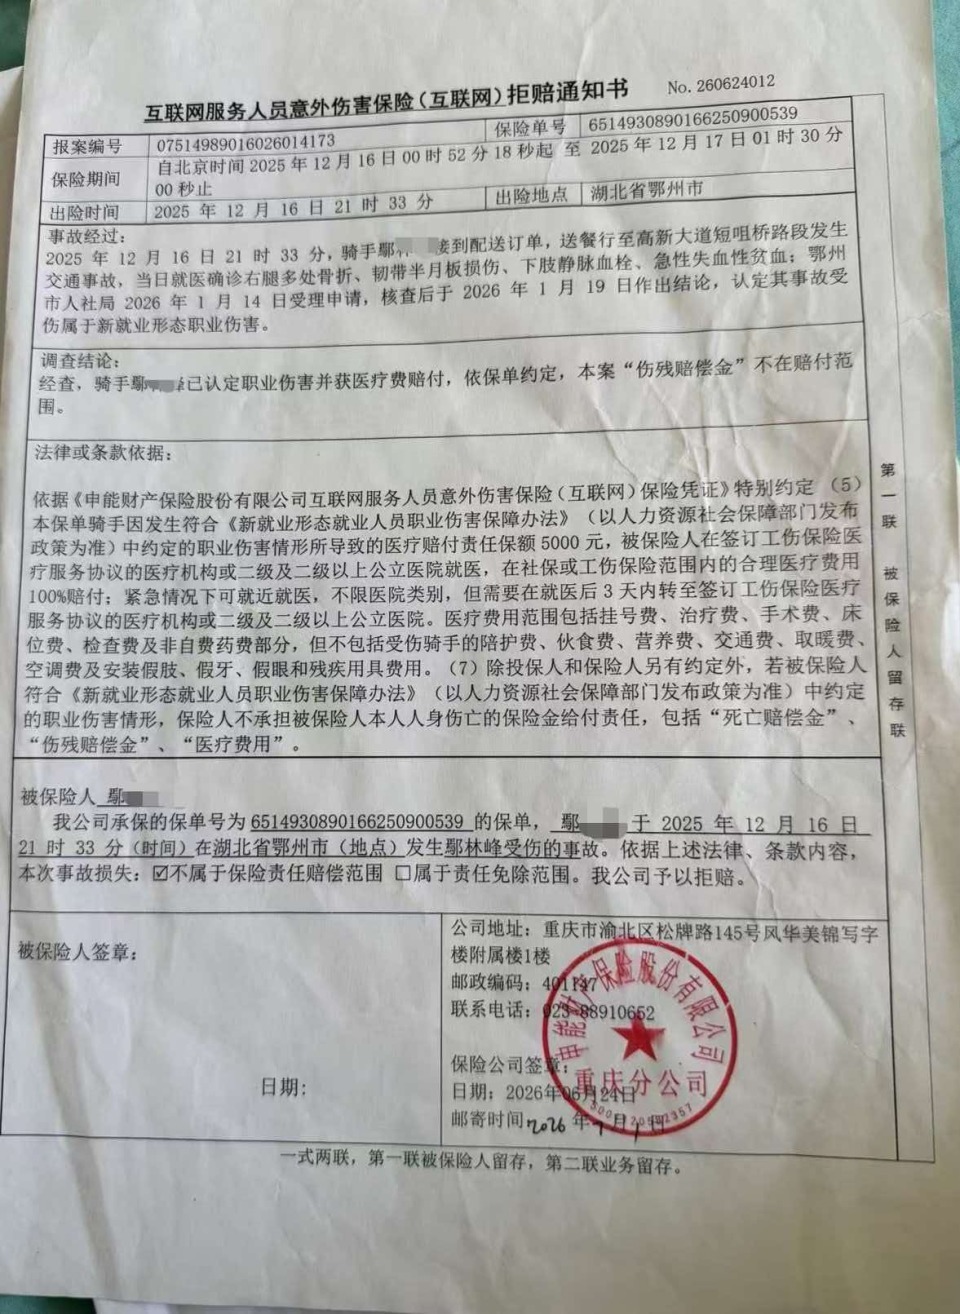
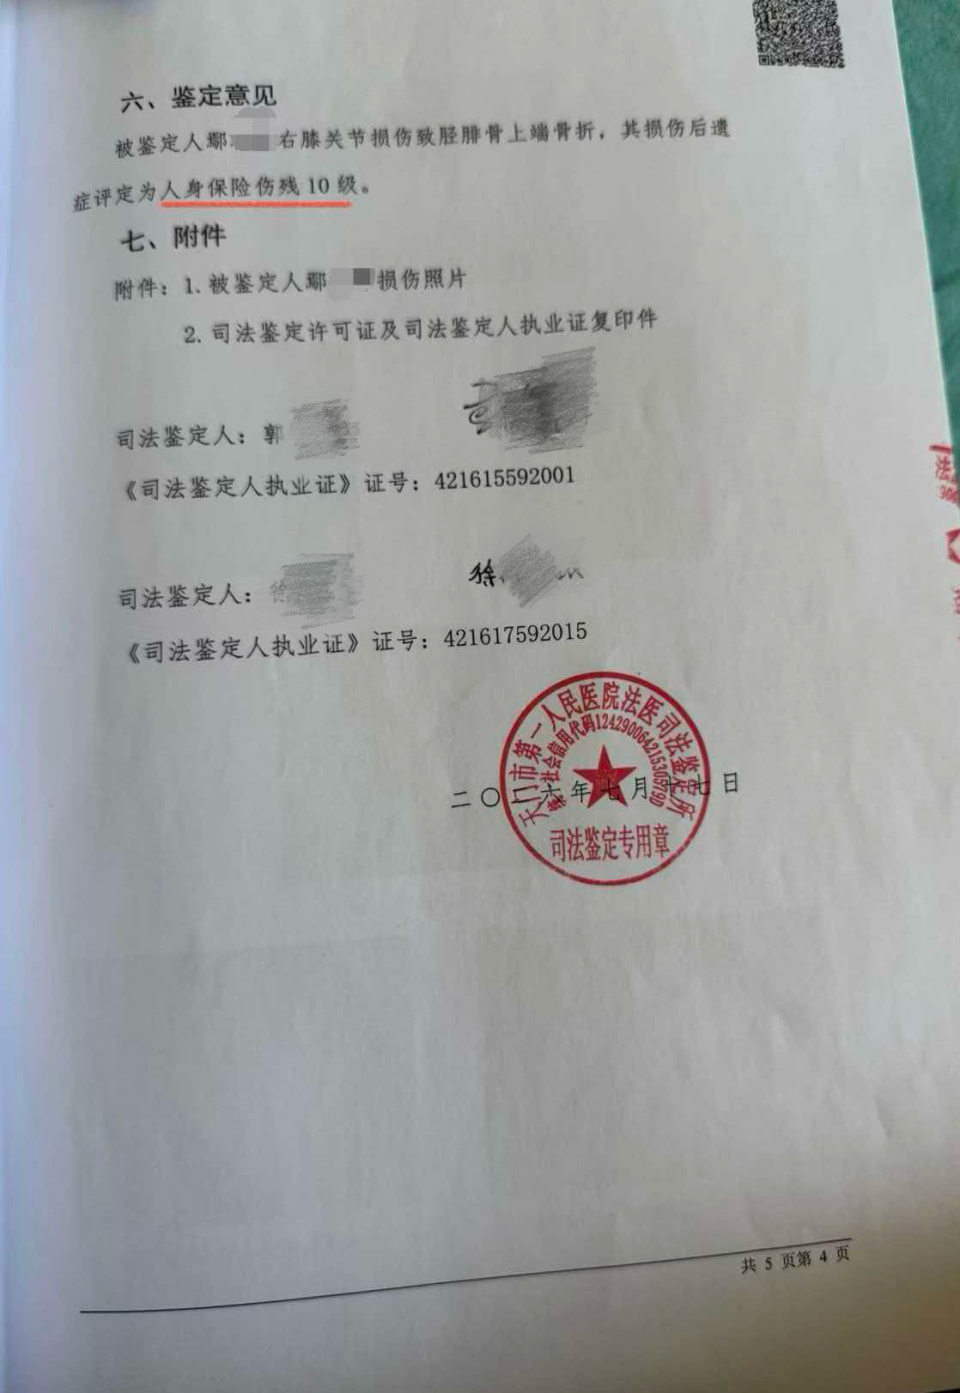
2026年7月,依照与保险公司工作人员的交涉,鄢先生人身保险伤残鉴定为10级,保险公司依然拒绝赔付,并出具拒赔通知书,让他去法院起诉。鄢先生多次拨打12378、12345等热线进行维权,每次都是转回保险公司处理,始终没有进展。
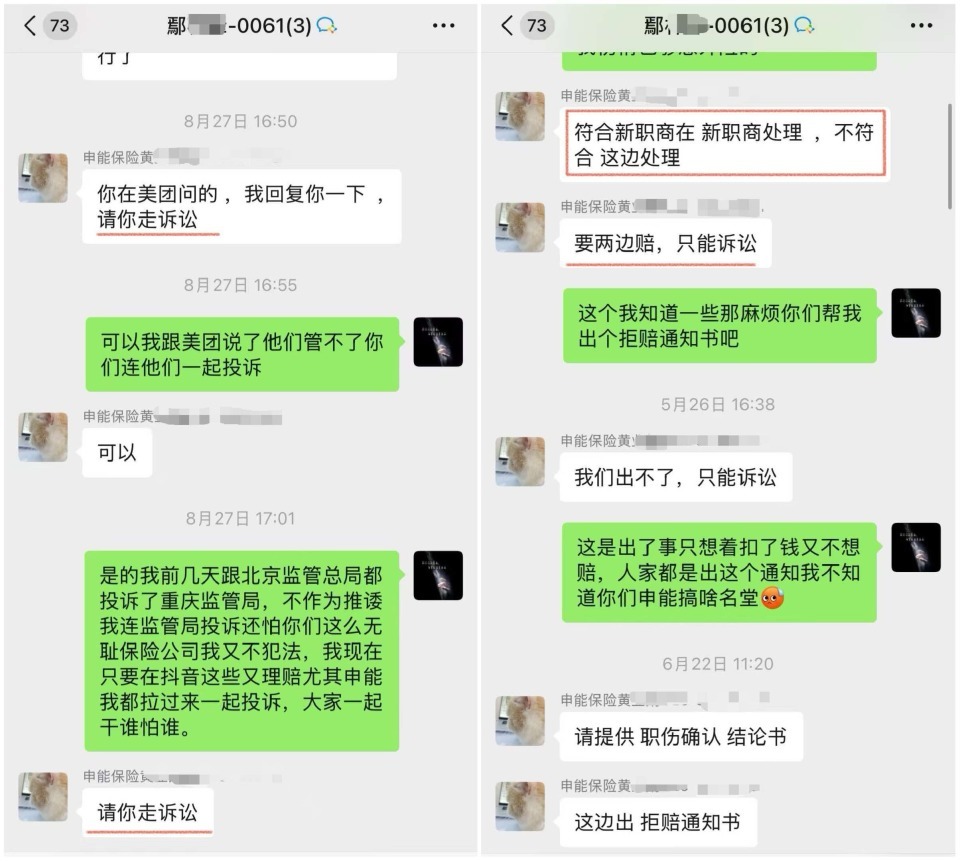
鄢先生与申能财险理赔工作人员的交流记录显示,工作人员明确称,符合新职伤的在新职伤处理不符合意外险这边的处理,若想两边赔,只能起诉。记者就此联系到申能财险的黄姓理赔员,她表示,鄢先生等多名骑手曾联手恶意维权,根据保险合同约定不能赔付,若有诉求,只能诉讼解决。
案例二:因新职伤保障获批,女骑手意外险理赔,保险公司出具不予受理通知书
2026年1月15日,湖北咸宁的外卖骑手熊女士送餐途中不慎摔倒,导致胫骨平台粉碎性骨折,经手术治疗,内固定钢板并植入了骨头,卧床数月仍无法正常行动。
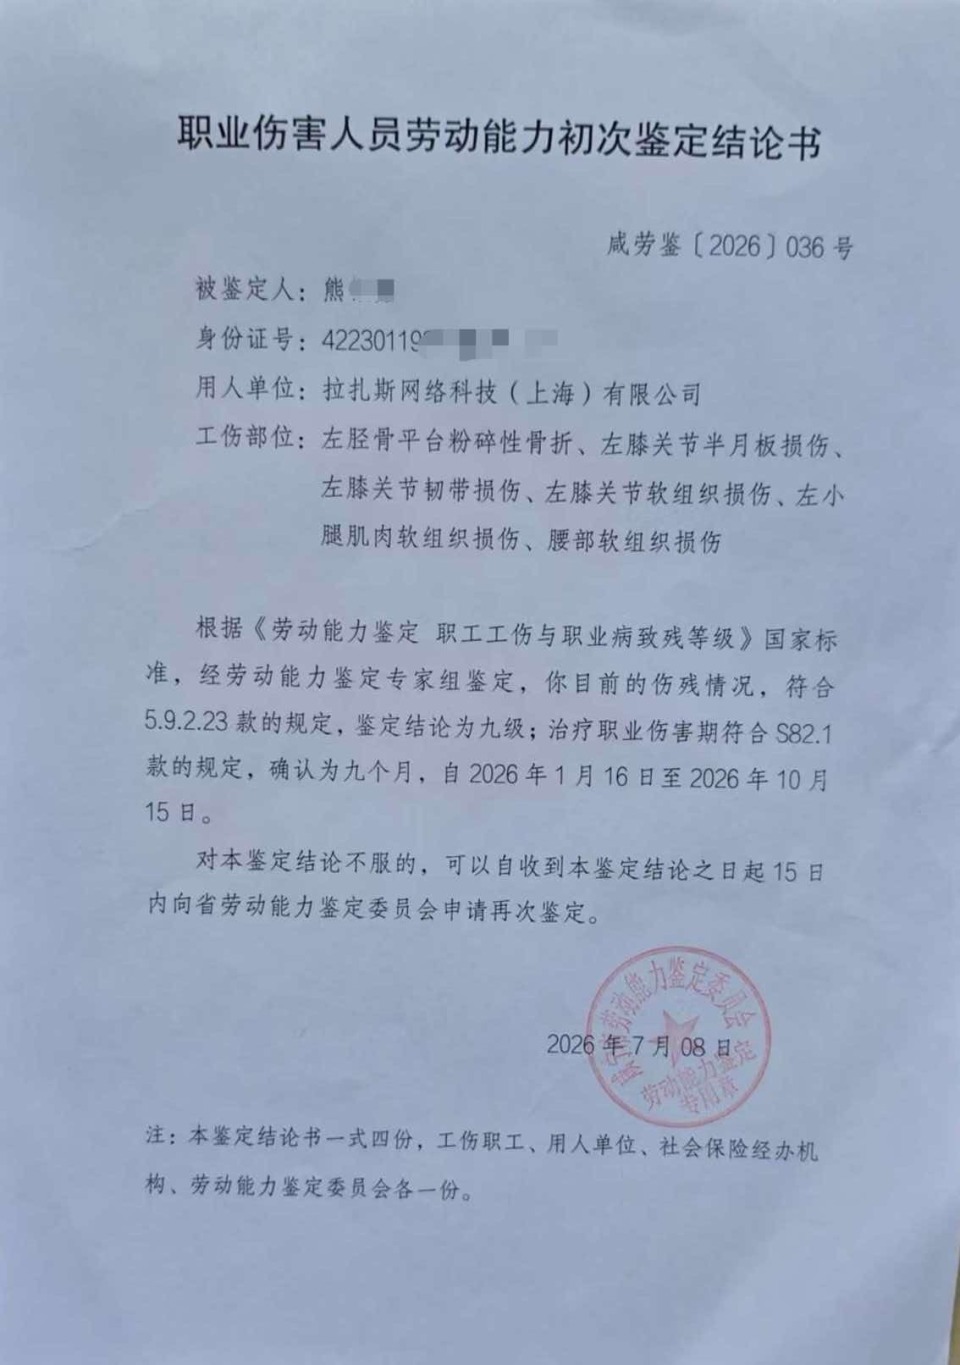
熊女士劳动能力伤残鉴定为9级,顺利通过新职伤认定申请。熊女士每天跑单时也同样被自动扣2.5元单费购买意外险,保险公司为中国人民财产保险股份有限公司,熊女士递交了理赔申请,也遇到同样的问题。保险公司于2026年8月20日出具不予受理通知书称,保单约定,熊女士情形符合新职伤,因而不属于本保单保障范围。
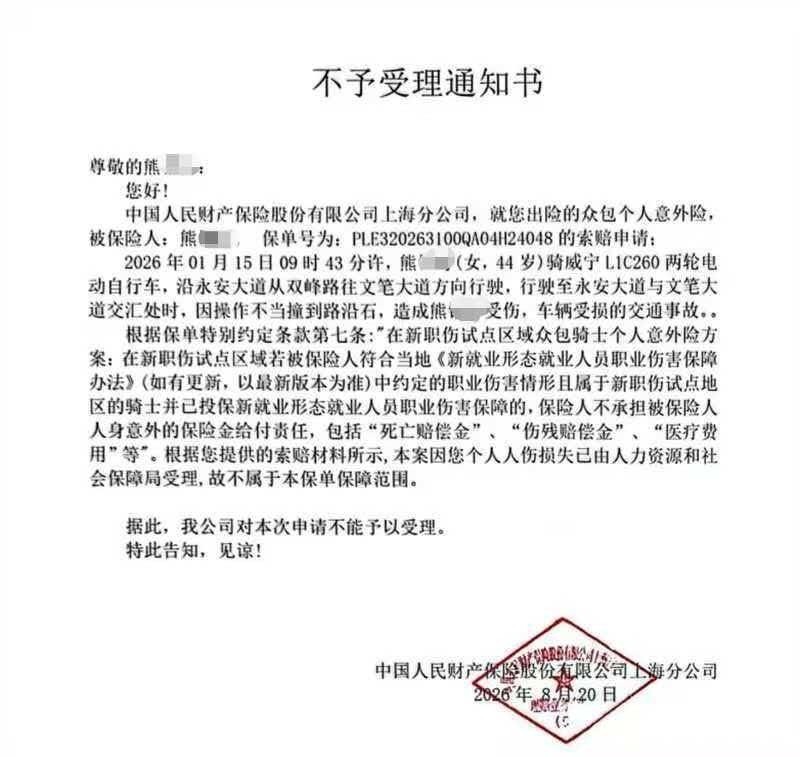
“保险公司完全是恶意曲解政策,以达到拒赔的目的。”熊女士称,她还曾向中国银保信金融消费者保护服务平台反映,但该平台回复称,她反映的事项属民事纠纷,应依法通过民事途径解决。“我咨询过律师,但了解到光律师费就要抽去30%,我一个外卖员怎么承担得了。”
记者就此致电中国人民财产保险股份有限公司了解情况,工作人员查询后回复称,已向熊女士出具不予受理通知书,并已告知当事人可申请核查或仲裁、诉讼。
保险公司拿“新职伤”拒赔意外险是否合法,全国多地同类判例给出明确答案
实际上,类似案件和判例在多地时有发生,华商报大风新闻记者搜索发现,类似案件经法院判决,骑手诉求几乎全部获得法院支持,足以说明保险公司的拒赔行为是不合法的。
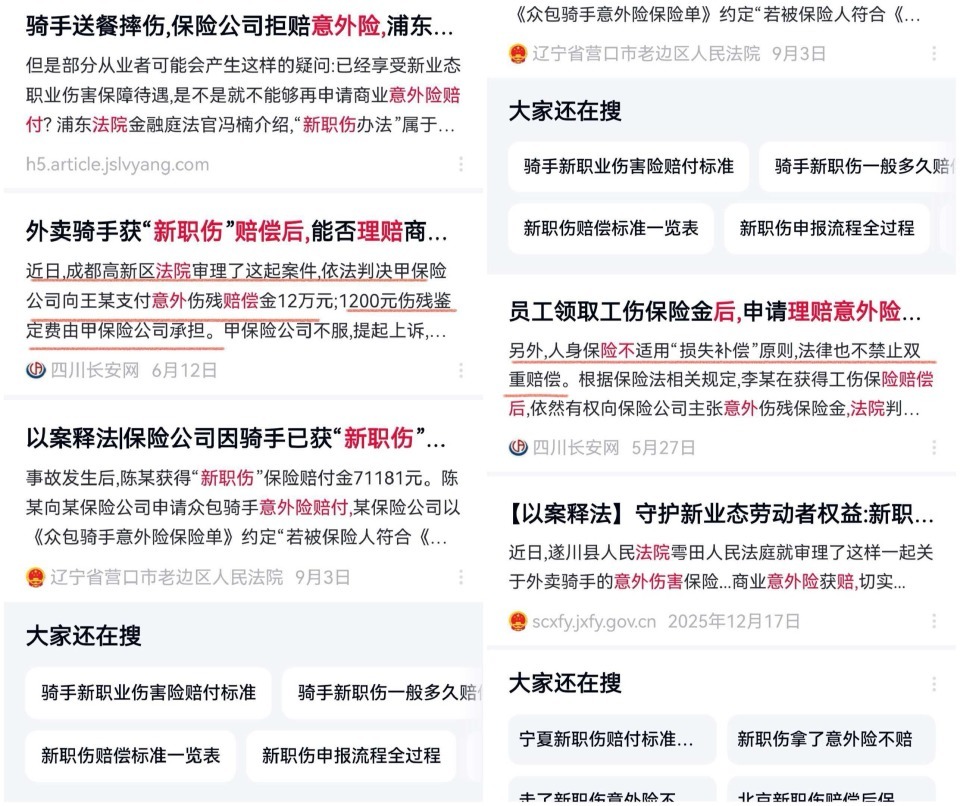
2026年6月12日,四川法治报报道,外卖骑手王某在发生无责交通事故后,经鉴定为9级伤残。该事故被当地人社部门认定属于职业伤害,可获相应待遇,同时王某每天上线接首单时自动扣费购买了意外险,保单写明意外伤残保额为60万元,9级伤残对应赔付20%,即12万元。于是,王某向保险公司申请意外伤残保险金及鉴定费,遭到拒绝。保险公司称,“新职伤”已赔,商业险不再重复赔付。成都高新区法院审理后,判决保险公司向王某支付意外伤残赔偿金。
光明网2026年6月15日报道,外卖骑手小钟在送餐途中发生交通事故,导致十级伤残,申请商业意外险理赔,保险公司以小钟已获得“新职伤”赔偿金为由,拒绝理赔。上海金融法院二审审结此案,判决保险公司支付小钟6万元保险赔偿金。
2026年9月3日,人民法院报报道,骑手陈某配送外卖时因交通事故受伤,被鉴定为九级伤残,经人力资源社会保障部门确认为职业伤害。投保人某众包平台为陈某投保“新职伤”保险的同时,也在某保险公司投保了众包骑手意外险。事故发生后,陈某向保险公司申请意外险赔付,保险公司以符合新职伤为由拒赔。广东省汕头市中级人民法院审理后判决保险公司向陈某支付保险金和鉴定费。
相关判例显示,办案法官均认为,“新职伤”保障与商业意外险性质不同,且不冲突。“新职伤”保障是国家为兜牢新就业形态人员的权益保障底线,由国家强制实施的社会保障制度之一,类似“工伤保障”;而案涉意外险是遵循自愿原则的商业保险。二者实施目的、保障性质、投保方式、管理部门、资金来源、保障水平、立法范畴等均不相同,并行不悖。新就业形态劳动者发生职业伤害后,既有权领取“新职伤”待遇,也有权依据商业保险合同获得赔付。另外,网络投保的格式免责条款,未尽提示说明义务即无效。案涉“新职伤免赔”条款,藏在每天自动生成的电子保单特别约定里,由保险公司单方面预先拟定,骑手毫无协商余地,属于典型的格式条款。保险公司把获得“新职伤”待遇作为免除商业保险赔偿责任的前提,与意外险设立的初衷背道而驰,也违反了公平原则。
保险公司宁愿打官司也不愿爽快赔付?业内人士:有多重基础逻辑支撑
在多起同类事件的采访中,当事人均提到,保险公司先是拒赔,然后又会建议通过诉讼解决问题,用当事人的话讲,保险公司似乎很乐于打官司。
“实际上,站在保险公司的立场上,宁愿打官司也不愿干脆赔付,是有着多重基础逻辑的,即使多数案件明知会输。”在保险行业供职多年的胡先生表示,保险公司主要靠“三差”盈利,即死差、费差和利差。死差是预计死亡率和实际死亡率差值,收进来的钱大于赔出去的钱;费差是预估运营费用分摊到保费中,优化管理流程节省开支后剩余的钱;利差是拿着保费去投资,利用长时间持有巨额资金实现钱生钱。“虽然保险公司是盈利性的,但盈利并不主要靠拒赔。”
胡先生表示,保险公司拒赔并诉诸法院的基础逻辑,首先是隔离内部责任,保险合同条款专业性强、内容复杂,而保险理赔流程也复杂,员工在处理理赔时,需遵循严格规定和程序。当遇到一些存在争议的情况,理赔员为避免个人误判而担责,会倾向于拒赔,等法院出具生效判决,就有了明确依据,内部责任也就能被有效隔离,“很多理赔人员并不是不清楚客户情况,而是他们没有更多通融的空间。”胡先生说。
第二层逻辑是赌投保人耗不起。胡先生说,普通人打官司耗不起时间和经济成本,找律师跟进度,拖几个月很容易心态松动。而相比之下,保险公司却不同,有专门的法务,诉讼流程是批量处理的,案件往后拖一拖,对他们来说代价没那么高。结果就是,有些人会选择放弃,有些人会接受打折和解,最后结果就是保险公司少赔了不少。
“对保险公司来说,拖延本身就有价值。”胡先生称,第三层逻辑就是把资金留在手里,保险公司手上的巨额保费不是简单放着,而是要参与投资的。理赔款晚一点支付,资金就能在公司账户里多停留一段时间,带来的收益积少成多。
胡先生表示,第四层逻辑是把诉讼变成信号。保险公司通过诉讼,既是在告诉市场,理赔不是随便就能推进的,也是在提高维权门槛,而且一旦进入诉讼,保险公司往往选择把法定程序跑满,输赢并不那么重要。
“保险本来是用来兜底的,不该让投保人出事后再来反复拉扯。”胡先生表示,对投保人来说,最重要的不是情绪上头,而是把材料做扎实,把权利守住。只要事实清楚、证据完整,很多问题最终还是会回到该怎么赔、赔多少上来。
华商报大风新闻记者 杨德合 编辑 赵瑞利
(如有报料,请拨打华商报大风新闻热线 029-8888 0000)