


证券之星 陆雯燕
9月17日,上海钢联(300226.SZ)召开2026年第二次临时股东会,审议通过了三项限制性股票激励计划相关议案。此次股权激励因考核门槛偏低,一度引发投资者质疑。
证券之星注意到,上海钢联高毛利产业数据服务收入连续三期中报下滑,增长动能持续走弱,其“数据+AI”的转型正面临严峻考验。钢材交易服务依旧撑起营收基本盘,该板块下的供应链服务业务营收占比94.04%,但毛利率却低至0.52%,拉低了整体毛利率水平。政府补贴退坡后,上海钢联归母净利润增速不及营收增速的三分之一,其经营现金流亦大幅“失血”。而账上244.03亿元货币资金中,受限比例高达98.72%,实际可动用资金极为有限。
高毛利板块营收三连跌,低毛利供应链服务撑场
根据2026年限制性股票激励计划(草案),上海钢联计划授予的限制性股票数量为1000万股,占总股本的2.61%。首次授予的激励对象不超过388人,授予价格为8.35元/股,是当前股价的50.3%。
与常规激励方案相比,本次公司层面考核同时聚焦扣非后净利润与产业数据服务业务销售商品、提供劳务收到的现金两项指标。具体而言,相对于2025年,公司2026年至2028年扣非后净利润触发值增长率分别为3%、6%、8%,目标值增长率为5%、8%、10%;产业数据服务业务销售商品、提供劳务收到的现金触发值增长率分别为5%、9%、12%,目标值增长率8%、12%、15%。
增长率最低门槛几乎只是个位数,激励目标整体偏保守引发投资者争议。上海钢联在近期的调研活动中回应称,近年来公司步入业务转型关键阶段,为驱动业务发展、落实合规管控要求,未来三年将加大AI领域投入,积极布局新兴业务数据服务新赛道,相关前期投入将形成一定成本压力,据此设定的利润增长目标具备较高挑战性。公司补充道,产业数据服务业务正推进“数据+AI”应用转型升级,前期经历两年收入下行,本次设置该指标增长目标,旨在引导业务实现拐点修复、重回增长轨道。
资料显示,上海钢联是全球领先的大宗商品及相关产业数据服务商之一。产业数据服务主要提供以大宗商品价格为核心的多维度数据体系;钢材交易服务主要包括寄售交易服务和供应链服务业务,为客户提供交易结算、仓储加工、物流配送、数据信息、供应链及SaaS产品等一系列增值服务。
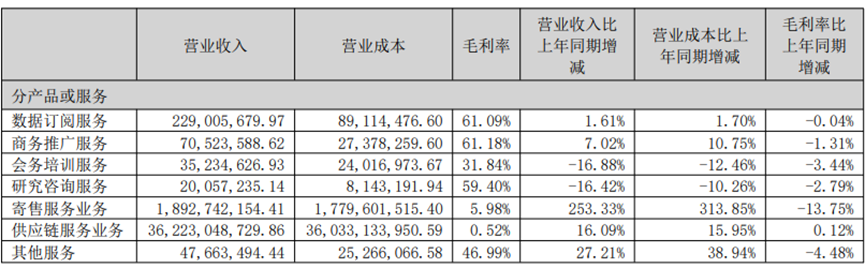
证券之星注意到,上海钢联基本面与激励目标的修复预期存在明显偏差,高价值板块疲软问题持续凸显。今年上半年,产业数据服务板块实现营收3.64亿元,同比下降0.58%。其中,数据订阅服务2.29亿元,同比增长1.61%;商务推广服务7052.36万元,同比增长7.02%;会务培训、研究咨询服务分别为3523.46万元、2005.72万元,同比分别下降16.88%、16.42%。
拉长时间看,产业数据服务营收已连续三个中期报告出现下滑。2024年上半年、2025年上半年,该板块实现营收3.81亿元、3.66亿元,同比分别下滑3.6%、3.91%。
钢材交易服务方面,今年上半年,寄售服务业务营收18.93亿元,同比大增253.33%;供应链服务业务营收362.23亿元,同比增长16.09%。二者营收占比分别为4.91%、94.04%。
值得注意的是,撑起公司营收规模的钢材交易服务盈利质量并不高。今年上半年,产业数据服务板块下的数据订阅服务、商务推广服务、会务培训服务、研究咨询服务毛利率分别为61.09%、61.18%、31.84%、59.4%。而寄售服务业务毛利率同比减少13.75个百分点至5.98%,营收贡献最大的供应链服务业务毛利率更是低至0.52%。这导致上海钢联综合毛利率仅1.38%,同比微降0.04个百分点。
尽管上海钢联打出了“数据+AI”的转型牌,但能够创造高利润的产业数据服务持续疲软,“数据+AI”的故事从投入到规模化贡献收入,仍需时间验证。
净利增速不及营收,现金流持续恶化
今年上半年,上海钢联实现营业收入385.21亿元,同比增长19.87%;归母净利润为1.25亿元,同比增长5.23%,净利增速不及营收增速的三分之一。
2025年同期,上海钢联营收、归母净利润分别为321.36亿元、1.18亿元,增速分别为-22.59%、41.07%。支撑这一反常增长走势的,是当期高达9178.66万元的政府补助,占归母净利润的比重高达77%,大幅增厚了净利水平。而今年同期政府补助降至2211.77万元,同比锐减约76%。
相较于偏弱的盈利表现,现金流则传递了更为紧迫的信号。今年上半年,上海钢联经营活动产生的现金流量净额为-3.1亿元,较2025年同期下降194.01%。对于本期现金流“失血”,上海钢联的解释是“钢银电商交易量增加,资金投入增加”。今年上半年,钢银钢铁现货交易平台结算量为3083.04万吨,同比增长20.8%,交易规模的扩张导致投入增加。
拉长时间看,2024年上半年、2025年上半年,上海钢联经营活动产生的现金流量净额分别为6.26亿元、3.3亿元,公司经营“造血”能力正大幅弱化。
证券之星注意到,上海钢联账面资金看似充裕,实则“水分”极大。截至今年上半年末,公司拥有货币资金244.03亿元,同比增长50.85%。不过,包括票据、保理、信用证等保证金,司法冻结资金在内的受限资金高达240.91亿元,意味着公司账上98.72%的货币资金无法正常使用。其库存现金、银行存款金额仅2.61亿元。
更进一步看,上海钢联绝大部分资产处于受限状态,受限资产期末账面余额高达243.88亿元,占当期总资产的比重达72.54%。除货币资金外,公司在应收票据、应收账款、应收款项融资、一年内到期的非流动资产均有所受限。(本文首发证券之星,作者|陆雯燕)