证券之星消息,2026年9月20日潍柴动力(000338)发布公告称公司于2026年9月15日接受机构调研,Abu Dhabi Investment AuthorityAndy Cheuk、静远资本沈士竣、中信里昂证券冯晓、中泰证券白臻哲、招商证券国际梁勇活、麦格里证券张仅、Columbia Threadneedle InvestmentsSophie Conyngham Greene、Vontobel Asset ManagementMichal Lichvar、Daiwa Asset Management GroupHua Qun Soh、Mirae Asset ManagementBingyao Chen Daniel Zhou、大家资产王伟 刘瑜 杨阳、前海人寿姜青豆 杨海盟、丹羿投资朱亮 宝玥娇、勤辰资产崔莹参与。
具体内容如下:
调研交流主要内容包括:问:公司如何展望天然气发动机产品发展潜力?
答:全球电力供需格局持续偏紧,尤其在电网覆盖薄弱或供电可靠性要求较高的离网场景,电力缺口为分布式发电技术创造了显著的市场空间。下游用户在选择供电方案时,对交付周期和供应稳定性的要求日益提升,天然气发电产品凭借更快交付、稳定发电能力及模块化部署等特点,与这一需求特征高度匹配,未来发展空间广阔、增长强劲。公司对天然气发电产品在离网发电领域的中长期竞争地位持乐观态度,并将依托自身高效交付体系与稳定供货能力满足增量市场需求。
问:公司数据中心柴发业务表现?
答:随着全球数据中心建设提速,尤其是 I 算力需求带动备用电源市场扩容,公司柴发产品迎来快速放量。该产品面向全球销售,市场分布较为均衡,未形成对单一区域或客户的依赖。2026 年上半年,公司数据中心柴发销量突破 1400 台,已高于2025 年全年总量。与此同时,公司已与多家终端客户接洽并获得实质性进展,与合作伙伴的协作关系将持续深化。公司对柴发业务前景保持乐观,预计今年和明年仍将维持高速增长。
问:公司在发电产品后市场方向的规划?
答:作为公司四大核心战略转型方向之一,生态化转型是公司升级商业模式、构筑长期竞争壁垒的关键举措,其核心是面向客户打造覆盖产品全生命周期的系统化价值解决方案。公司着力推进的 TCO 业务,正是推动生态化转型的关键举措。
公司已构建起柴油发电、天然气发电、SOFC 多技术路线协同的产品矩阵,可根据不同场景提供定制化的综合电力解决方案。与此同时,公司搭建了完善的售后运维服务体系,能够为客户提供全链条服务保障。下一阶段,公司将对标全球行业头部标杆,持续强化专业服务团队建设,迭代升级综合服务能力,进一步匹配客户多元化、精细化的全周期服务需求,加快培育后市场业务的长期增长潜力。
问:公司如何展望新能源业务未来发展情况?
答:绿色化转型是公司四大转型方向之一,新能源业务是公司重要发展方向。2026 年上半年动力电池销量约 4.7GWh,同比翻番增长;收入约 26 亿元,同比增长 113%。伴随着下游市场新能源渗透率持续走高,行业需求空间持续打开,烟台新能源产业基地正加快产能释放节奏。后续随着产线持续爬坡、规模效应逐步显现,动力电池板块盈利水平有望得到明显改善。
潍柴动力(000338)主营业务:动力系统业务、商用车业务、农业装备业务、智慧物流业务、电力能源业务。
潍柴动力2026年中报显示,上半年度公司主营收入1231.63亿元,同比上升8.85%;归母净利润77.01亿元,同比上升36.46%;扣非净利润61.19亿元,同比上升18.86%;其中2026年第二季度,公司单季度主营收入606.0亿元,同比上升8.82%;单季度归母净利润46.16亿元,同比上升57.38%;单季度扣非净利润31.31亿元,同比上升17.55%;负债率64.49%,投资收益15.14亿元,财务费用6.46亿元,毛利率21.46%。
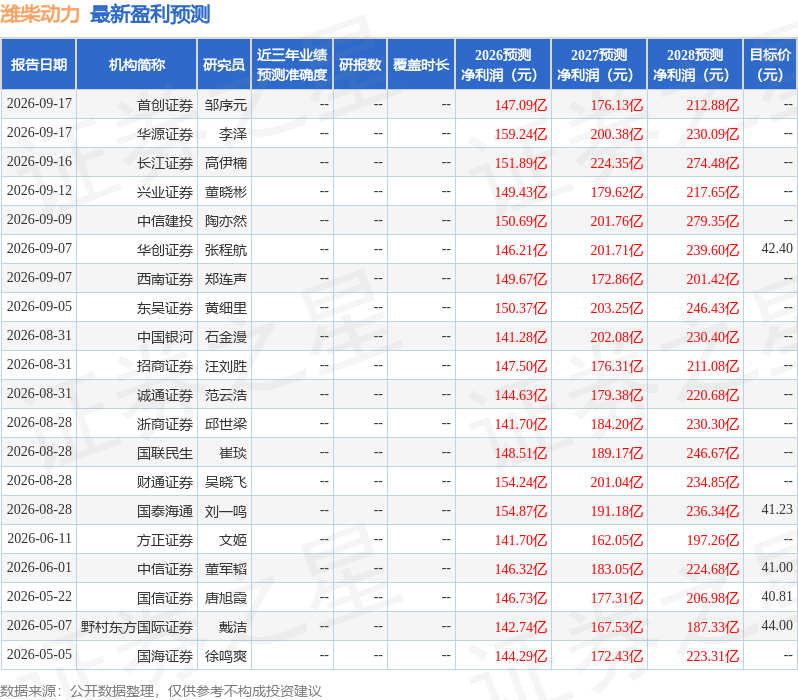
该股最近90天内共有19家机构给出评级,买入评级17家,增持评级2家;过去90天内机构目标均价为35.72。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
相关 ETF