


中航证券有限公司张超,方晓明,孙雨浩近期对航宇科技进行研究并发布了研究报告《2026年半年报点评:Q2收入创单季度新高,燃机长协与高端转动件打开成长空间》,给予航宇科技买入评级。
航宇科技(688239)
报告摘要
事件
8月24日,公司披露2026年半年报,2026H1实现营收(11.96亿元,+30.87%),归母净利润(1.17亿元,+29.68%),扣非归母净利润(1.11亿元,+51.20%);毛利率(27.92%,+1.30pcts),净利率(9.64%,-0.64pcts)。
聚焦航空航天及燃机高端锻件,多元业务布局持续完善
公司主要为航空航天、燃气轮机及高端装备行业提供复杂零部件精密制造系统性解决方案,核心产品为高温合金、钛合金等难变形金属材料高端锻件,主要应用于压气机、燃烧室及涡轮等冷、热端部位。航空锻件以航空发动机为主,并覆盖APU、飞机短舱;航天锻件主要应用于商业航天运载火箭壳体及火箭发动机动力、涡轮部分;燃气轮机锻件覆盖国内外重型燃机、中小型燃机、航改型燃机及船用燃机;其他高端装备产品覆盖无人机、深海装备、核电及油气等领域。
营收利润双增,境外业务成为主要增长驱动
2026H1,公司实现营业收入(11.96亿元,+30.87%),主要系境外收入规模增长所致;归母净利润(1.17亿元,+29.68%),扣非归母净利润(1.11亿元,+51.20%),主要系上年同期政府补助等非经常性收益较高,剔除后上年同期扣非利润基数相对较低所致。毛利率(27.92%,+1.30pcts),净利率(9.64%,‑0.64pcts)。分地区看,境外收入(6.45亿元,+57.89%),占营业收入比重53.92%;境内收入(5.51亿元,+9.04%),占比46.08%。境外业务增速显著高于公司整体,成为上半年主要增长驱动。
分产品看,航空锻件收入(8.37亿元,+21.49%),收入占比(70.01%,‑5.40pcts),毛利率(29.85%,+1.56pcts),仍为公司核心基本盘;燃气轮机锻件收入(2.24亿元,+277.59%),收入占比(18.72%,+12.23pcts)。
毛利率(21.99%,‑4.81pcts);航天锻件收入(0.22亿元,‑68.77%),收入占比(1.88%,‑5.98pcts),毛利率(20.34%,+3.05pcts);其他高端装备锻件收入(0.22亿元,‑19.81%),收入占比(1.84%,‑1.16pcts),毛利率(14.07%,‑34.58pcts);其他锻件收入(0.90亿元,+36.73%)。航空锻件与燃气轮机锻件合计收入占比(88.73%,+6.83pcts),其中燃气轮机业务快速增长,推动“两机”业务占比进一步提升。
单季度看,2026Q2公司实现营业收入(6.65亿元,+35.16%),环比+25.24%,创上市以来单季度收入新高,经营规模进一步抬升;归母净利润(0.61亿元,+29.79%),环比+8.93%,核心盈利保持较快增长。Q2毛利率(26.23%,‑0.72pcts),盈利水平阶段性有所波动。
费用及现金流方面,2026H1期间费用总额(1.55亿元,+32.18%),期间费用率(12.94%,+0.13pcts)。其中,销售费用(0.19亿元,+17.98%)、管理费用(0.53亿元,+4.93%)、研发费用(0.54亿元,+37.07%);财务费用(0.28亿元,+168.12%),主要系汇率波动导致汇兑损失增加所致。经营活动现金流净额为1.51亿元,去年同期为‑0.03亿元,由净流出转为净流入,主要系境外业务销售回款增加及公司加强资金收支管控所致。
公司预计在手订单约90亿元,同比增长48.73%,未来收入增长具备较强支撑
截至报告期末,公司依据客户已下订单统计的在手订单(35.15亿元,+19.64%),根据已签订长期协议及客户确认排产计划测算的长协在手订单(53.61亿元,+76.93%),两者合计订单储备(88.76亿元,+48.73%)。公司订单储备保持较快增长,新增预测主要来自燃气轮机领域,反映公司与核心客户合作持续深化、未来交付可见度进一步提升,为未来3‑5年成长提供了较好的支撑。
航空主业持续深化,高端转动件打开价值量提升空间
公司航空锻件以航空发动机锻件为主,核心技术产品已应用于新一代航空发动机、长江系列国产商用航空发动机,以及GE9X、LEAP等国际先进航空发动机。公司长期参与国内重点型号同步研发,覆盖预研、在研及批产阶段,产品从研发设计、首件试制到定型批产具有较长验证周期,客户合作关系具备较强稳定性。
海外方面,公司取得NADCAP等航空航天工业体系认证,并持续通过GE航空、普惠、赛峰等终端客户对锻造、热处理等特种工艺、供货能力和质量保证能力的考察。报告期内,公司新签国际商用航空发动机高端转动件长期供货协议,推动国际商发业务产品由静止件向高价值转动件延伸,航空业务单台配套价值量具备进一步提升空间。
国内方面,公司参与新一代航空发动机及长江系列国产商用航空发动机环形锻件同步研制。随着国内商用大飞机产业化提速及重点型号持续推进,公司航空锻件业务有望受益于型号批产和国产供应链能力提升。
燃机业务加速突破,贝克休斯长协强化成长确定性
公司燃气轮机锻件主要应用于船用及工业燃气轮机,覆盖重型燃机、中小型燃机和航改型燃机。2026H1,受AI算力配套电源及全球电力基础设施建设需求拉动,燃气轮机行业景气度持续提升。公司积极把握行业需求机遇,完成燃机相关产能技改扩容,成功落地贝克休斯长期合作订单,并持续推进其他国际头部客户合作。随着认证产品型号增加及客户覆盖范围扩大,公司燃机业务有望进入加速放量阶段,成为后续重要增量方向。
重点项目持续推进,产能扩张与一体化能力持续提升
公司航空发动机、燃气轮机用精密环锻件柔性智能制造产业园(沙文产业园)项目预算12.00亿元,期末在建工程4.31亿元,累计投入占预算41.70%;德兰航宇产业园二期项目预算2.00亿元,期末在建工程0.86亿元,累计投入占预算48.28%;国产大飞机精密转子智能制造生产线项目预算2.06亿元,累计投入占预算30.65%。报告期末,公司在建工程5.46亿元,随着项目建设推进,公司产能及一体化交付能力有望进一步提升。
投资建议
2026H1,公司实现营业收入(11.96亿元,+30.87%)、归母净利润(1.17亿元,+29.68%)、扣非归母净利润(1.11亿元,+51.20%),境外收入(6.45亿元,+57.89%),收入与利润均实现较快增长。经营活动现金流由上年同期净流出转为净流入,经营质量同步改善。
从需求及订单端看,公司航空发动机及燃气轮机业务订单充足,截至报告期末合计订单储备(88.76亿元,+48.73%),其中长协订单增长较快,新增预测长协订单主要来自燃气轮机;同时,公司新签国际商用航空发动机高端转动件长期供货协议,实现产品价值量升级;此外,核电等新兴领域持续拓展,公司业务结构进一步多元化。
从供给端看,公司持续加大研发投入,推进近等温旋压、先进电加工等关键工艺及“锻件+精加工+特种工艺”一体化能力建设,同时沙文产业园、德兰航宇产业园二期及国产大飞机精密转子生产线等项目稳步推进。随着产能技改扩容及在建项目逐步投产,公司中长期订单兑现能力有望持续增强。
基于以上观点,我们预计公司2026‑2028年营业收入约27.11亿元、34.77亿元和43.62亿元,归母净利润约2.85亿元、3.90亿元和4.76亿元,EPS约1.49元、2.04元和2.49元。以2026年9月11日收盘价54.39元计算,对应2026/2027/2028年PE约37倍、27倍和22倍,维持“买入”评级。
风险提示:航空发动机及燃气轮机订单兑现不及预期,海外市场需求及贸易政策变化风险,原材料价格波动风险,存货减值风险,在建工程建设进度不及预期。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为57.19%,其预测2026年度归属净利润为盈利3.16亿,根据现价换算的预测PE为34.16。
最新盈利预测明细如下:
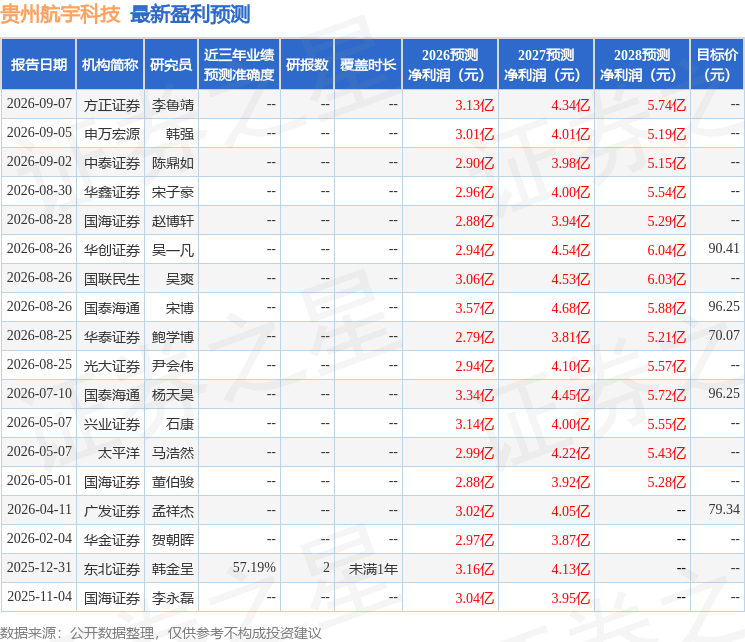
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为78.01。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。