
大家好,我是标叔。
特朗普刚把针对俄油买家的最高100%关税正式签成美国法律,转头就撞上中国美债持仓创下十八年新低?
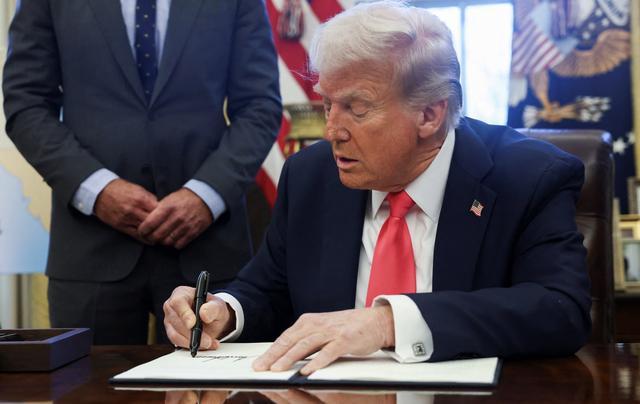
9月18日法案落地的同一周,美国财政部公布的最新数据显示,中国7月再减持154亿美元美债,持仓规模降至6180亿美元。
一边是华盛顿攥着关税大棒高调喊话,想逼全球主要买家放弃俄罗斯能源;一边是北京稳步推进外汇储备结构调整,持续降低美债资产敞口。
这两件同期发酵的大事绝非时间巧合,而是中美博弈在贸易与金融两条战线的同步落子,背后藏着双方对筹码、成本与风险的精准算计。

关税威慑与储备调整:两条战线的底层逻辑
9月18日,特朗普正式签署《2026年林赛·格雷厄姆制裁俄罗斯和伊朗法案》,将针对俄罗斯能源买家的次级关税上限提升至100%,消息一出立刻牵动全球能源与贸易市场的神经。
此前美国制裁仅针对俄罗斯本土企业、金融机构与航运公司,但俄罗斯始终能通过第三国转口、影子船队、非美元结算维持出口规模。
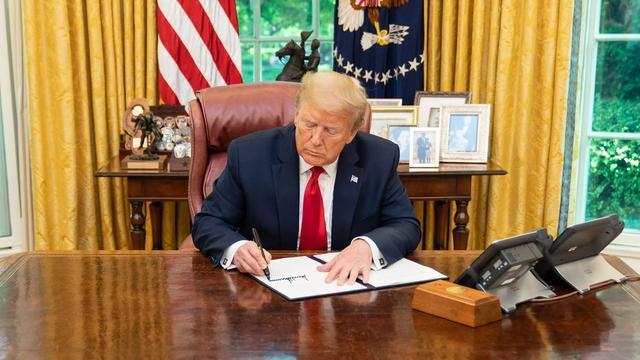
新法将制裁压力传导至买家层面,针对俄油气主要进口国,授权对其输美商品加征最高100%从价关税。
中国作为俄罗斯原油的核心采购国,自然处于政策覆盖范围内。
但100%只是法律设定的上限,而非即刻执行的标准。
法案允许税率在0至100%区间灵活调整,同时保留了总统的“国家利益豁免”权。
美国几乎不可能对中国商品一次性加征100%关税,现实约束非常明确:美国约13%的进口商品来自中国,突然加税的成本会先由进口商承担,再沿供应链传导至制造业与零售业,最终由美国消费者买单。
美国的真实意图,是让100%关税成为悬顶的威慑工具。
把税率决定权握在手中,就能将能源采购、双边贸易、关键矿产等议题全部纳入谈判筹码池,一次性打满反而会失去施压弹性。

与关税大棒同步的,是中国持续多年的美债结构调整。
美国财政部数据显示,中国7月美债持仓降至6180亿美元,单月减持154亿美元,创下十八年来新低。
拉长时间线看,2013年中国美债持仓曾突破1.3万亿美元峰值,如今规模已不到当年的一半。
但这并非外汇储备缩水,而是主动的多元化配置:8月末中国外汇储备总量达34383亿美元,黄金储备已连续22个月增持至2387吨,美元资产也从单一国债拓展至机构债、股票等多品类。
同样是减持美债,中国与日本的动机完全不同。
日本7月减持128亿美元,更多是稳定汇率的短期应急需求——7月底日美联手干预汇市,随后日本动用大量外汇储备托底日元,8月单月外储减少近800亿美元,外国证券减持是主要构成。

而中国没有大规模的汇市维稳任务,美债持仓的下降跨越十余年周期,是纯粹的长期资产再配置策略。
对美国而言,中国的渐进式减持不会立刻引发美债发行危机。
7月海外投资者合计持有美债仍超9万亿美元,英国当月增持584亿美元至9983亿美元,日本持仓仍达1.1039万亿美元,当月跨境资本仍有837亿美元净流入。
但长期影响依然存在:过去中美之间存在“中国出口商品赚美元、再将顺差投入美债”的循环,如今这个循环的金融端正在持续弱化。
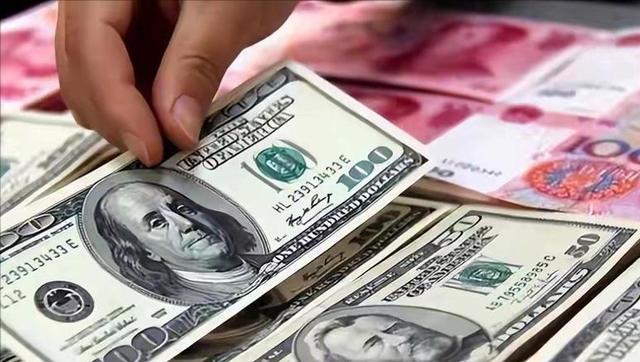
美国财政部未来仍有大规模发债计划,仅今年7至9月净市场化借款就达7390亿美元,10至12月还将融资6280亿美元,失去中国这类稳定的长期官方买家后,美国只能更依赖提升收益率来吸引资金,长期融资成本会逐步抬升。

格雷厄姆法案:生前难产身后通关的政治工具
这份以格雷厄姆命名的法案,本身就带着浓厚的政治纪念色彩。
法案由已故共和党参议员林赛·格雷厄姆主导推动,早在2025年4月就已提交国会,但在格雷厄姆生前,立法进展始终不顺,历经一年多谈判磨合都没能走完国会流程。
颇为讽刺的是,格雷厄姆今年7月突发疾病去世后,法案反而在国会快速通关:先是8月参议院迅速放行,9月16日众议院又以262票对159票的表决结果通过,仅两天后就送到了特朗普的办公桌上。
白宫此前早已放出风声,称特朗普倾向于签署法案,最终的签字也基本没有悬念。
从核心条款来看,法案内容并不复杂,主要分为两大部分。
一是继续升级对俄罗斯能源产业及其影子船队的制裁力度,封堵俄能源隐蔽出口的通道,同时延长对伊朗的制裁至2031年;二是正式授权美国总统,对持续采购俄罗斯能源的主要国家,加征最高100%的输美商品关税。
法案文本没有明确点名制裁对象,但全球当前仍在大规模采购俄能源的国家范围非常清晰,中国与印度首当其冲。
法案通过后,美国两党多名议员立刻跳出来发声,公开点名中国和印度,要求两国转向其他国家采购能源,甚至扬言要让所有“敢买俄油”的国家付出代价。
去年特朗普就曾以采购俄油为由,试图对相关国家发起二级制裁,但最终只敢把措施落到印度头上,自始至终没有对中国出手。
当时就有人质疑,为什么只针对印度、不针对中国,纳瓦罗、卢比奥、贝森特等白宫核心人物的回应要么闪烁其词,要么反过来为中国采购俄油找理由。
比如卢比奥曾公开表示,不对中国实施制裁,是担心此举会推高全球油价,最终损害美国自身的经济利益;纳瓦罗则说得更直接,美国不制裁中国,是不想走到伤害自身利益的地步,对中国必须采取更审慎的立场。
本质上,印度与中国在美国的制裁天平上,分量完全不同。
印度的市场体量、供应链话语权和反制能力都相对有限,美国施压的成本较低;但中国是全球第二大经济体,是美国最重要的进口来源国之一,拥有充足的反制工具与庞大的消费市场。

一旦美国贸然对中国加征关税,不仅会冲击自身供应链与物价,还会立刻遭到中国的对等反制,最终得不偿失。
哪怕是对印度的制裁,最终也以美国的妥协收场。
去年美国以印度采购俄油为由加征了惩罚性关税,但到今年2月就悄然取消了相关措施。
而印度的应对也非常务实,只是象征性地在一个月内小幅减少了俄油采购量,之后很快就恢复了大规模进口。
到今年5月,俄罗斯原油占印度进口总量的比例已接近45%,日进口量重回200万桶以上。
对于印度的“阳奉阴违”,特朗普政府选择了视而不见,再也不提制裁印度买俄油的事。
事实上,这类制裁法案的象征意义,往往远大于实际执行效果。

关税讹诈行不通:中国不吃极限施压这一套
站在标叔的角度看,美国国会此时加急通过格雷厄姆法案,目的从来都不只是针对俄罗斯。
一方面,这是给已故的格雷厄姆留下一份政治遗产,安抚党内鹰派势力,也算是中期选举前的一次政治表态;另一方面,是在中美新一轮经贸会晤前“虚空造牌”,用二级关税制裁作为筹码,试图在谈判中向中方索要更多利益。
对特朗普而言,把100%关税的权力握在手里,就等于在中美经贸谈判中多了一张可以反复打出的威慑牌,试图用不确定性逼迫中方让步。
但这种伎俩,本质上还是换汤不换药的关税讹诈,对中国根本行不通。

去年的中美贸易摩擦已经充分证明,特朗普的关税恐吓对中国没有效果。
中国拥有完整的产业体系、庞大的内需市场和充足的政策工具,完全有能力承受关税冲击,并且能够实施坚决的对等反制。
如果美国胆敢再次把关税大棒真正落到中国头上,最终只会搬起石头砸自己的脚。
更何况,美国连对印度的制裁都没能坚持到底,想要对中国执行100%的关税,更是难上加难。
100%关税的威慑力,恰恰建立在“不轻易使用”的基础上,一旦真的落地,不仅威慑力会消失,还会立刻反噬美国自身的经济。

而中国持续推进的美债减持与储备多元化,本质上也是在为可能的地缘政治摩擦提前做准备。
2022年俄罗斯部分海外储备被冻结后,全球各国央行都开始重新审视外汇储备的地缘政治风险,中国作为美债最大的海外持有国之一,自然也会提前布局,降低单一资产的风险敞口。
美债持仓的持续下降,黄金储备的连续增持,本质上都是在给自身的金融安全留后路,避免在极端情况下陷入被动。
回到当前的中美博弈格局,双方其实都在有意识地降低对彼此的依赖。

美国不会放弃关税、美元体系带来的施压工具,会不断在贸易、科技、能源等领域制造筹码;中国也不会停止外汇储备的多元化调整,会持续降低在金融领域的单点暴露。
双方仍需要彼此的市场与金融体系,同时又都在努力减少自身容易受制于对方的部分。

可以预见的是,100%的关税大概率不会真的落到中国头上,6180亿美元的美债持仓也不会快速归零。
但中美之间的博弈会长期持续,未来还会有新的制裁法案、新的关税威胁、新的金融摩擦出现。
每一次交锋,双方都会先算清同一笔账:自己手里有多少对方无法替代的市场与资产,有多少可以反制的手段,又有多少不能承受的成本。
美国想用一纸法案的关税威慑就逼中国妥协,显然打错了算盘。