

智通财经APP获悉,美国国债市场的投资者正在把关注点转向持有较短期限的政府债券——这是一场押注美联储最终将在对抗通胀的战斗中获胜的交易。自上周美联储 2023 年以来首次加息后的几天里,两年期美债收益率已飙升至约 4.75% 的多年高位,这是标的债券抛售的最新一程。期货市场定价显示,未来一年还将有 80 个基点的货币政策紧缩,这表明主席凯文·沃什(Kevin Warsh)在抗通胀之战中全力以赴的誓言正在赢得交易员的信任。
看多的投资者相信,已遭重挫的两年期美债价格已经计入了这些加息,如果通胀改善、或美联储加息幅度低于预期,价格可能强劲回升。这类押注在美联储会议后一天就已大量涌现,对将从有担保隔夜融资利率(SOFR)下降中获益的期权需求激增——该利率与政策预期密切相关。
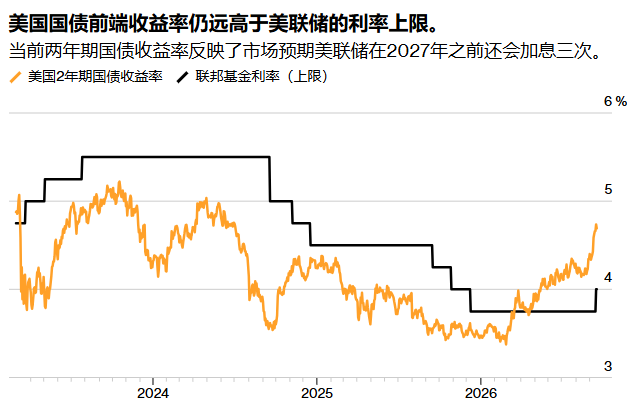
“如果你现在看曲线的任何一段,问哪里的收益率存在潜在超调,那就是前端。”WisdomTree 投资策略主管凯文·弗拉纳根(Kevin Flanagan)表示,“两年期收益率远高于当前的联邦基金利率,这说明前端已经走得太远了。”
两年期美债收益率——通常被视为对美联储政策最敏感的品种——已经较 2 月低点上涨了约 140 个基点,当时市场还在为降息而非加息布局。目前收益率远高于 3.75%-4% 的新联邦基金利率设定,债市的步伐远远跑在央行官员前面——官员们预计年内再加息一次,随后 2027 年维持政策稳定。
这笔交易的拥护者还指出,这一期限不像曲线长端那样容易遭受剧烈的价格波动,同时为持有人提供 2024 年以来最丰厚的收益率。
“我们给客户的信息是,现在是向曲线中段增加久期的好时机。”Allspring Global Investments 固定收益首席投资策略师乔治·博里(George Bory)表示。博里说,在沃什于杰克逊霍尔年会承诺恢复价格稳定之后,该公司增持了债券持仓,最近这次美联储会议进一步增强了他们对这一头寸的信心。
投资者正期待周二(9 月 22 日)690 亿美元的两年期国债发行能提供短债需求的一个快照,随后是周三(9 月 23 日)700 亿美元的五年期拍卖。本周将发表讲话的美联储主要官员中,包括纽约联储主席约翰·威廉姆斯(John Williams)和克利夫兰联储主席贝丝·哈马克(Beth Hammack)——后者是知名的通胀鹰派。
当然,有几项风险可能颠覆这笔交易。中东和乌克兰的战争还看不到尽头,居高不下的能源价格可能助长进一步的通胀,并推高市场对美联储还需把借贷成本加到多高的预期。如果美国经济比预期更强劲,也会带来同样的效果。
美国银行策略师表示,投资者应当为美联储将基准利率上调至 5% 上方的风险做准备,这超出了当前的市场预期。这些策略师认为,沃什关于 9 月 16 日(周三)的加息移除了一剂“宽松”(a dose of accommodation)的表态表明,官员们尚未认为货币政策正在拖累美国经济。
“问题在于,你如何对一年后美联储终点利率的位置建立信心。”哥伦比亚Threadneedle投资(Columbia Threadneedle Investments)投资组合经理埃德·阿尔-侯赛尼(Ed Al-Hussainy)说,“风险在于,在每一轮加息周期中,市场都低估了美联储最终会做的幅度。”
不过,油价已表现出在出现伊朗协议迹象、或战乱地区原油流动改善的消息时回落的倾向。与此同时,一些市场参与者表示,就目前而言,债券的算术对打算较长期持有的投资者有利。
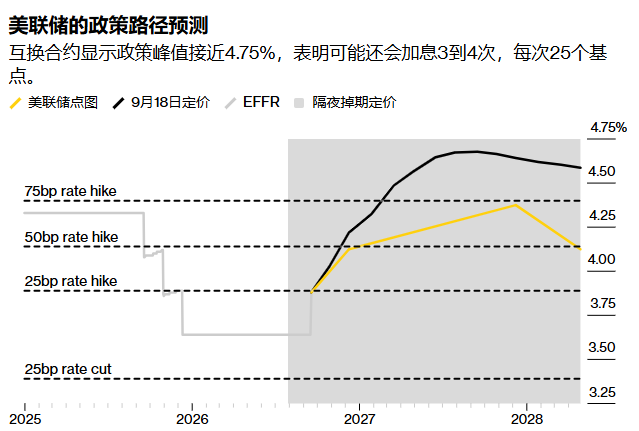
在约 4.75% 的水平上,两年期收益率提供的收益甚至超过了市场当前对美联储到 2027 年 9 月将利率推升至 4.68% 的估计——后者是通过追踪未来央行会议的掉期合约得出的。
“就哪里存在真正价值而言,你能在前端构建出最连贯论据的地方就是那里。”Barings多资产组合解决方案主管特雷弗·斯雷文(Trevor Slaven)表示,“再加息三次的这种定价看起来是低概率事件。”