

头顶“AI光芯片第一股”光环登陆港交所的曦智科技-P(01879),用一场极致的股价过山车,给打新者上了最生动的一课。
4月28日挂牌首日,发行价183.2港元的曦智科技,盘中最高飙涨445%,收盘仍录得383.62%的惊人涨幅,毫无悬念地坐上2026年新股首日涨幅榜头把交椅。
狂欢并未止步于此——仅回调两个交易日后股价再度上攻,上市第六个交易日触及1050港元的历史高点,较发行价涨超473%,公司总市值一度超900亿港元。
但盛宴来得快,去得更快。从1050港元的高位到一路阴跌至最低点的228.40港元,曦智科技仅用了不到三个月,其股价在无人接力的阴跌中几乎“脚踝斩”,较最高点回撤近八成,较发行价的溢价一度被压缩至仅24.67%。
此后股价虽有所回升,但始终在低位宽幅震荡,直至9月7日纳入港股通正式生效——然而利好兑现即利空,纳入后短短9个交易日再跌35%,探至260港元附近。
从首日暴涨383%到高位回落近八成,从“AI光芯片第一股”的万众瞩目到纳入港股通后的利好出尽,曦智科技上市后“过山车”的股价表现,堪称一部微型资本启示录。
但真正的考验或许还在后头:10月28日,20名基石投资者合计持有的约897.46万股(占超额配售行使后总股本的9.76%)股份将迎来解禁,按9月18日323.2港元的收盘价计算,市值约29亿元。这批分散的股权一旦集中涌向市场,本就脆弱的流动性或将面临新一轮冲击——悬在曦智科技头顶的达摩克利斯之剑,即将到了落下的时候。
从暴涨473%到“脚踝斩”:一场“薄盘炒高—估值透支—价值回归”的筹码大戏
曦智科技在港股上市六个交易日暴涨473%的“奇观”,是“稀缺赛道预期+知名基石锁筹+招股情绪高涨+发行薄盘”几股力量在上市初期叠加放大,而被资金爆炒的结果。
从产业层面看,光算力本身处在AI基础设施从“堆GPU”转向“解决互连功耗与带宽瓶颈”的叙事风口,市场愿意给光电混合路线按远期空间定价。
而曦智科技又以oMAC光子矩阵计算、oNOC片上光网络、oNET片间光网络构建光计算与光互连两条线,叠加Scale-up光互连、GPU超节点、CPO、硅光等标签,在2026年AI硬件行情里属于极少数的纯光算力上市标的。
与此同时,曦智科技是全球首家实现光电混合算力规模化部署的公司,2025年光互连已贡献大部分收入、光计算芯片累计出货居前,这种“有收入验证但仍在早期”的状态,容易被资金按赛道期权重估,而不是按当期PE约束估值。
这种赛道稀缺性迅速转化为招股阶段的高热度,而其中最直观的体现,便是基石投资者的“豪华天团”阵容。曦智科技引入了20名基石投资者,合计斥资约2.1亿美元认购了约897.46万股股份,阵容横跨国际主权基金、顶尖长线资管与国内互联网及通信巨头——既有GIC、淡马锡这样的国家资本,也有贝莱德、富达、施罗德、Baillie Gifford等全球长线巨鳄,更不乏阿里巴巴、联想、中兴等深谙AI算力需求的产业资本,以及高瓴、景林等头部本土机构。
这份名单的意义远不止于“拿额度”这般简单,它实质上是一份“信任背书”,当产业资本用真金白银押注其光互连与光计算的落地前景,当长线机构愿意在18C亏损阶段就锁定筹码,表明曦智科技的长期价值被认可。
超高的认购倍数则是曦智科技在招股阶段高热度的又一切面。作为18C特专科技通道发行企业,曦智科技超额配授权行使前共计发售约1379.52万股H股,初始分配公开发售占5%,国际配售占95%,由于公开发售超购5784.7倍,触发回拨,公开发售回拨至20%,国际配售为80%,且国际配售亦录得53.83倍的超额认购,散户与机构均在抢筹。
值得注意的是,基石投资者锁定大部分国际配售筹码从而使曦智科技出现了明显的“薄盘”特征,这也是曦智科技上市后股价狂飙的关键原因之一。
在超额配授权获行使之前,曦智科技共计发行1379.52万股H股,占公司总股本的15%,其中国际配售的1103.62万股H股由20名基石投资者认购约897.46万股,占了国际配售的约81.32%,占总发行股份的约65.06%,即上市后实际可流通筹码约482万股,以183.2港元的价格计算,实际可流通市值仅为8.8亿港元。
仅约8.8亿港元的可自由流通盘,为上市初期的资金爆炒提供了极薄的筹码底座,而在股价涨超473%后便开启了漫漫下跌之路,因为此时的估值已极为虚高。以1050港元的最高价计算,曦智科技的最高市值达到了965.66亿港元,而公司2025年的收入仅1.06亿人民币,对应的PS估值高达818倍,已十分夸张。
作为对比,曦智科技上市前最后一轮融资是2025年4月24日的C4轮融资,投后估值仅约78亿人民币,而仅过了一年时间,曦智科技的市值便在二级市场中飙升至965.66亿港元,涨幅超11倍,这显然过于疯狂。也正因如此,在创出1050港元的历史高价后,曦智科技持续阴跌约80%,接近“脚踝斩”。由此可见,曦智科技上市的这半年,上演了一波“薄盘炒高—估值透支—价值回归”的筹码大戏。
基本面处于早期成长阶段:商业化持续加速与高研发投入并存
截至9月18日收盘,曦智科技每股价格为323.2港元,这较183.2港元的发行价涨超76.42%,这表明基石投资者已有一定浮盈,而决定该等基石是否会在解禁后抛售的关键,不仅在于当前的浮盈厚度,更重要的是公司未来的成长预期能否带来更具确定性的回报,这便不得不进一步探讨曦智科技的基本面。
据2026年上半年财报显示,曦智科技报告期内的收入为7977.9万元,同比增长284%;其中光互连业务实现收入6069.9万元,同比增长275%,占比76%,光计算业务收入为1908万元,同比增长313%。
值得注意的是,光互联业务收入的增长主要由Scale-up产品带动,得益于“LightSphere X”超节点解决方案的推出,并经过与部分领先合作伙伴一年多的合作及优化,「LightSphere X」超节点解决方案现已成功实现商业化部署,建立了首个国内自主研发的分布式光互连及光交换GPU超节点解决方案,同时公司收到其他客户的OCS产品订单,且OCS 产品的定价有所提升,从而共同推动Scale-up产品收入增长412%至5590.7万元,成为了公司收入的核心引擎。
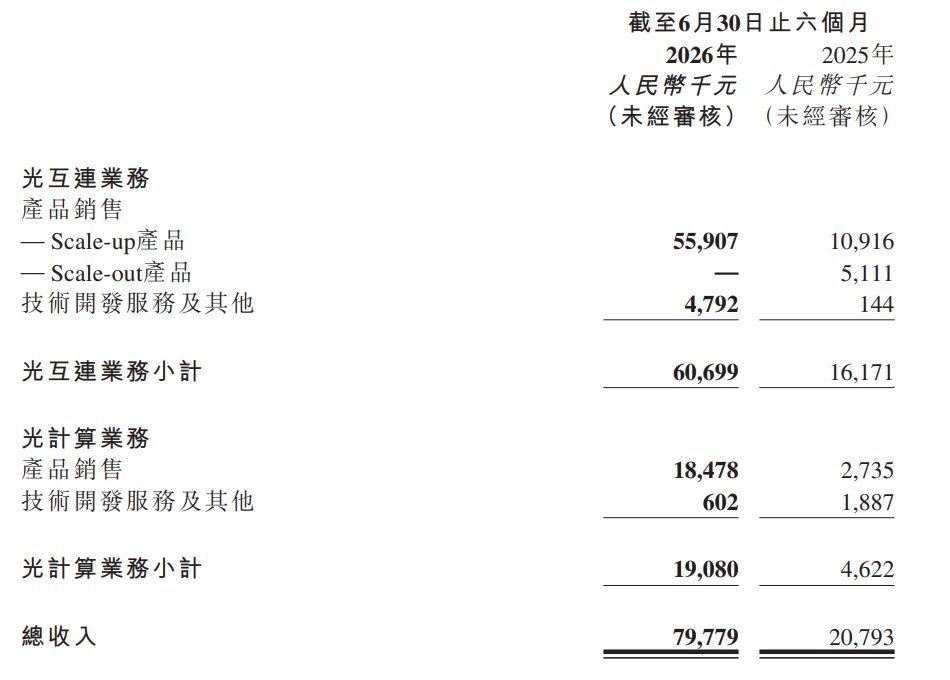
光计算业务报告期内的收入大增313%至1908万元主要是因为PACE 2自2025年3月发布以来,经过一年多的商业化努力,实现了包括PACE系列及Gazelle在单卡销售模式下的持续销售。
整体收入高增的同时,得益于产品的规模化放量,曦智科技实现毛利率提升25.8个百分点至65.8%,从而带动毛利同比大增532%至5252.3万元。
值得注意的是,曦智科技报告期内持续加大研发投入,研发开支同比大增126%至3.60亿元,而在研发投入高出近2亿的情况下,报告期内曦智科技的经调整净亏损为1.47亿元,仅较2025年同期亏损1.31亿元增加了12.21%。显然,曦智科技目前仍处于“商业化持续加速+高研发投入”的早期成长阶段。
乐观预期直接“打满”,未来发展容错率低
立于当前基本面展望未来,曦智科技具备加速发展条件,但更合理的预期是“光互连先放量、光计算后兑现”,而不是两条线同时线性高增。
目前,AI集群的瓶颈正从单纯堆GPU转向解决超节点内的带宽、功耗和时延,Scale-up光互连、NPO、CPO以及硅光PIC的需求处于抬升阶段。
曦智科技2026年上半年中光互连与光计算产品收入的大幅增长说明公司产品从样机走向部署后价格与毛利具备支撑,而光跃LightSphere X已实现数千卡GPU集群落地、OCS硅光PIC同步量产,意味着原本最虚的“光互连商业化”已经开始有交付底座。
在这种底座上,只要超节点客户从示范扩展到多集群采购,收入弹性会明显大于2025年全年1.06亿元,因为光互连订单通常按节点规模、光交换模块数量和后续扩容复购,单客户收入体量天然高于早期科研销售。
但加速的关键变量之一是产品路线能否接续上。招股书把光互连定为短期商业化主轴,重点推Scale-up EPS、Scale-up OCS,再向NPO和scale-out PIC延伸。2026年中报显示,公司3.2T NPO已在终端客户场景通过测试并完成流片、6.4T NPO与客户联合开发,CPO则与盛科通信展示51.2T光电共封装原型,光博会信息又称其NPO全链路验证、支持53/106GBaud并兼容OIF 3.2T、OPEN NPO等形态。
这意味着曦智科技不只是卖“光芯片样品”,而是同时卡住OCS超节点、NPO近封装、CPO共封装三档路线:OCS解决机柜/超节点光电路交换,NPO承接未来2—3年较易落地的近封装升级,CPO布局更长期与交换ASIC深度合封。
目前,行业侧客户关注点已从单纯互连速率转向多芯片高效互连、降时延和工程验证,Scale-up连接数又显著高于传统Scale-out,互连器件与方案商的市场空间会被打开,曦智科技作为独立方案商有机会在国产GPU、交换机、运营商和智算中心生态里拿到设计导入。
光计算产品线则是曦智科技业绩加速的第二增长极,但把它当作短期利润引擎并不现实。虽然2026上半年光计算产品线在PACE 2“天枢”已进入EDA、量化、银行、边缘智算等场景后带动收入同比大增313%至1908万元,且目前PACE 3的PIC和EIC均流片、PIC回片,目标256×256级矩阵并原生引入oNET;WAIC口径称其面向低延迟大模型推理、最大可支持256×768矩阵。
但曦智科技光计算的生态短板也较为明显:编译器、算子库、与GPU任务调度、客户模型适配都需要时间,招股书也判断光计算大规模与电计算共存可能更长远。因此未来若加速,光计算更可能先以推理加速卡、智算一体机、科研与垂直行业渗透的方式贡献收入,等PACE 3工程样机和客户PoC转成复购,才会出现更陡的收入曲线,因此曦智科技的光计算产品短期内加速爆发并不现实。
基于上述对曦智科技基本面的判断,其未来2-3年加速发展的基准情景是LightSphere/OCS在国产千卡、数千卡超节点中从3个集群扩到多个运营商和智算中心,NPO在2026—2027年形成客户小批量到规模交付,CPO保持工程验证,PACE 3在2027年工程样机、光计算从边缘和推理小场景走量。
若这些节点全部兑现,曦智科技收入增速可能从2025年的1亿级提升到数亿乃至更高量级,但离“光算力全面替代电计算”的估值故事仍有距离,且若中间任何超节点交付延期、大客户自研、良率或PACE生态滞后,曦智科技的发展都将陷入“高研发、低转化”的泥潭。
总体而言,处于稀缺赛道的曦智科技,其未来发展加速具备高确定性,国海证券预计该公司2026-2028年的收入分别为2.40亿、6.53亿、18.04亿元,但市场对这种确定性在短期内给予了足够高的估值溢价,当前市值对应2026至2028年的PS估值分别为108.2倍、39.8倍、14.4倍。
这组数字表明,市场已将曦智科技未来的乐观预期“打满”。目前的估值属于典型的“强逻辑、高溢价”,对基本面的容错率极低。若要维持当前市值,公司必须交出持续高爆发的业绩;反之,若业绩释放出现任何迟滞,高悬的估值泡沫将面临被“戳破”的风险,新一轮的“杀估值”行情恐难避免。