

智通财经APP获悉,9月18日,工信部等十部门发布《医药工业发展“十五五”规划》。人工智能、量子计算、分子精准递送、细胞编程、基因编辑等技术被同时写入政策框架,市场随即给出反应:晶泰科技(02228)当日收涨16.32%,报8.02港元,成交额12.51亿港元;英矽智能上涨13.12%,剂泰科技上涨12.04%。晶泰最终领涨三家AI制药公司,反映资金关注点已经从单一算法,扩展到计算、实验、递送和前沿模态的系统整合能力。
政策承担催化剂,产业趋势决定估值上限。今天衡量AI制药公司的核心问题已经变成:谁能持续产出差异化资产,谁的技术能够跨项目复用,谁又能在不同靶点之间选择成功概率更高的药物模态。
临床领先的含金量,要由后续数据确认
第一代AI制药企业已经经历一轮临床淘汰与行业整合。Recursion收购Exscientia时披露超过10条临床及临床前项目;数月后,公司将重点组合压缩至5条以上,暂停或放弃3条临床管线和1条临床前管线,其中REC-2282、REC-994均因临床数据不足终止开发。
这段历史呈现了“move fast, fail fast”的完整含义:快速进入临床可以尽早证伪,也可能把靶点选择、患者分层和分子质量的问题带入成本更高的阶段。经过这一轮洗牌,国内三家上市AI制药企业形成了三种更清晰的领先方式。
剂泰科技在注册进度上走得最快。MTS-004已完成Ⅲ期临床,授权方正推进生产验证和NDA申报准备;MTS-201已完成Ⅰ期Part B;MTS-105进入肝癌IIT剂量递增,MTS-109已获得早期人体数据并准备中美IND。其核心壁垒落在器官靶向LNP、RNA序列设计及体内表达,通过同时设计“载荷”和“递送方式”提高成药效率。
Moderna的mRESVIA从2021年1月首位老年受试者给药,到2024年5月获得FDA批准,完整周期约三年四个月。这个时间尺度说明,成熟mRNA平台完成工艺和监管验证后,后续产品有机会复用开发基础。剂泰若凭器官靶向递送、孤儿药资格和早期人体数据建立优势,MTS-105存在加速开发的可能,实际注册时间仍取决于临床结果。
英矽智能把小分子路线做成了规模化矩阵:官网披露40余个项目、13条获得IND批准,核心管线Rentosertib已启动IPFⅢ期。研究计划在中国47个中心招募320人,持续给药52周,登记完成时间为2029年10月;招募、末例患者随访和数据清理解释了“一年给药、三年完成”的时间差。
Ⅲ期通常需要数百至数千名受试者,周期以年计算。BIO统计显示,跨病种项目从Ⅲ期进入NDA/BLA的成功率约57.8%。IPF尤其考验患者异质性、背景用药和长期肺功能终点:ziritaxestat、pamrevlumab都曾在Ⅱ期释放积极信号,随后分别在Ⅲ期因收益风险和主要终点问题终止。Rentosertib若能通过这场大考,将成为整个AI制药行业的重要验证;中国临床中心的招募效率则有望改善时间成本。
晶泰科技呈现出第三种领先:管线最终形态覆盖小分子、抗体、分子胶、多肽、小核酸和细胞治疗。2026年中报披露3条临床管线、10余条IND获批或准备阶段管线、近10条PCC管线和20余条发现阶段项目;到2027年的目标是10余条临床、10余条IND阶段和约20条PCC,即超过40条管线达到PCC或更成熟阶段,形成全球最广泛的药物模态管线。
更能体现平台先进性的,是这些管线已经分布在不同模态的关键价值节点上:小分子领域已有SIGX1094、RTX-117和PEP08进入临床,SIGX2649获美国IND批准;抗体领域有3条全资管线计划于2027年进入临床;6条siRNA管线中超过一半完成体内药效评价,最快项目已达到PCC;分子胶项目在一个季度内获得皮摩尔级降解分子;脑递送多肽和口服环肽正在向PCC推进;孵化的细胞治疗项目已取得多项中美IND许可。
在同一套技术底座上,同时将6大药物模态稳步推进至高成熟度,这在传统的Biotech发展史中几乎不可想象。过去,受限于单一技术平台的瓶颈;而现在,市场更加青睐那些拥有“系统级选择权”的平台,更多AI企业甚至偏爱抗体、小核酸等生物药模态——它们能够让药物模态去主动适应生物学,针对特定疾病精准匹配最高效的武器。正是沿着这一“选择权”逻辑,我们再去审视各家企业官宣的最终管线形态,就会发现行业的分工与壁垒已经出现了明显的分化。
下表只统计已经披露的最终药物模态。单纯拥有算法或服务能力不计作正式管线;△代表已披露平台或合作能力,但尚未公布清晰的命名资产。
AI制药企业官宣管线模态对比
截至2026年9月公开资料。表中统计企业已官宣的自研、合作或孵化管线,阶段信息以公司最新公开口径为准。
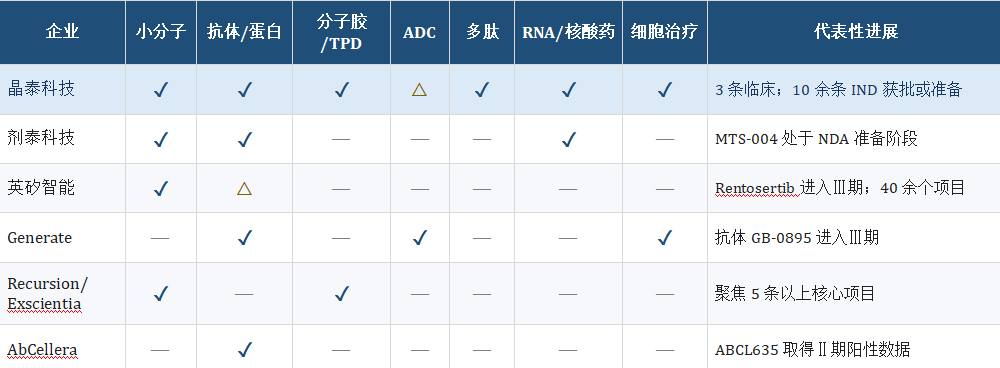
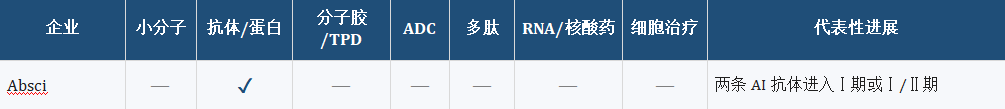
表格说明 ✓ 已有明确资产或管线;△ 已披露平台或合作能力,尚无清晰命名资产;— 未见官宣管线。
资料来源:公司公告、官网及公开临床进展,整理日期为2026年9月21日。
表格揭示的行业分工很清楚:剂泰领先注册进度和递送技术,英矽领先小分子管线数量与晚期验证,AbCellera、Absci和Generate集中于蛋白与抗体;晶泰拥有最宽的已披露模态组合。
多模态正在成为大厂进入AI制药的共同选择
Google DeepMind将AlphaFold扩展到蛋白、DNA、RNA、配体和抗体复合物;NVIDIA BioNeMo重点推进蛋白结合体设计;OpenAI与Retro Biosciences合作开发蛋白工程模型。大厂进入药物研发后普遍从大分子和新模态切入,因为这些领域的数据稀缺、结构空间更复杂,也更能体现计算与实验闭环的价值。
不同靶点对应不同的最优解:胞内口袋适合小分子,细胞表面信号可由抗体阻断,致病蛋白能够通过分子胶降解,基因表达可由siRNA沉默,免疫重置则可调用TCE或CAR-T。多模态平台获得的是“靶点优先、模态后置”的选择权。
历史数据也提供了参考。BIO统计的Ⅰ期至获批概率中,小分子约7.5%,单抗约12.1%,RNAi约13.5%,CAR-T约17.3%。这些跨时期数据无法直接预测单条管线,却说明药物模态本身就是风险配置工具。
晶泰的广度,来自同一套底座的横向复用
晶泰各模态之所以能实现最广的布局,是因为它们共享基于共享量子力学与物理建模、AI生成与预测、自动化合成和实验验证,再由标准化数据回流模型。研发工作流与“干湿结合”的AI制药实践经验底层共通,扩张速度由平台复用率驱动。
当前的小分子临床组合包括SIGX1094、RTX-117和PEP08;SIGX2649已获美国IND批准并递交中国IND。自研TRK/RET肠道限制型小分子XTN004已完成美国pre-IND材料提交,中报口径为2026年下半年中美申报;据公司近期沟通,项目拟于本周递交IND,最终以正式公告为准。
大分子及新模态方面同样多点开花。晶泰子公司Ailux的ALX001、ALX002、ALX005计划2027年进入临床;Kodexia已布局6条siRNA管线,超过一半完成体内药效评价,其中IgA肾病项目约7个月取得非人灵长类数据;分子胶项目已在一个季度内获得皮摩尔级降解分子;多肽平台的脑递送和口服环肽项目分别向PCC推进;孵化企业莱芒生物的META 10-19已获得多项中美IND许可。
SIGX1094提供了观察平台转化效率的样本。该项目针对弥漫型胃癌,在Ⅰ期观察到初步安全性和抗肿瘤信号,并获FDA孤儿药及快速通道资格;与信达KRAS-G12C抑制剂联用的Ⅱ/Ⅲ期申请已经获得CDE受理。快速通道可以提高监管沟通和滚动审评效率,后续注册路径取决于Ⅱ期设计和疗效强度,该管线有望获得罕见病临床三期豁免,最早于2027年完成临床Ⅱ期后开启上市进程。希格生科负责临床推进,晶泰保留后续商业化收益分成,使平台价值能够跟随资产成熟持续兑现。
2026年上半年,晶泰AI4S业务收入同比增长136.4%至1.935亿元。管线数量增长、多个模态同步跨越PCC和IND节点,说明底座复用已经开始转化为资产密度。
Ailux与DoveTree:平台开始主动争取管线收益
晶泰子公司Ailux可以视为其商业模式演进的先行兵。公司先后向强生和UCB授权结构预测平台,随后与礼来达成最高3.45亿美元的双抗合作,合同包含平台授权选择权、合作研发和里程碑收益;现在进一步把资源集中到三条全资自免管线。
这一变化快速走完了“平台授权—合作开发与分成—自营管线”的价值跃迁路径。AtlaX专有数据底座包含数十亿条蛋白序列、约14万组抗原—抗体序列对和约3000万条合成结构数据,再与3万平方英尺湿实验室形成坚实的反馈闭环。当Anthropic仍在通过收购自建生物实验室补齐实验环节时,Ailux已经积累了可直接服务模型训练的真实世界数据。
今年4月加入Ailux的Maria Belvisi曾任阿斯利康呼吸与免疫研发高级副总裁,管理约500名科学家,并将tozorakimab从临床前推进到Ⅲ期。她的加入指向一个明确目标:把AI抗体平台升级为具备全球临床开发能力的Biotech。
作为一级市场估值参照,Anew Labs近期以约15亿美元投后估值完成2.9亿美元融资,其最快公开管线仍处临床前。反观Ailux,已有跨国药企客户、专有数据、湿实验室和三条明确自营管线,资产成熟度显著更高。
DoveTree合作则显示晶泰较早开始为临床和商业化能力引入外部杠杆。晶泰已经收到5100万美元首付款和1900万美元第二笔付款,累计7000万美元;原协议中的近期付款尚余最高3000万美元,总潜在金额最高59.9亿美元,首个肿瘤资产已进入IND-enabling阶段。
DoveTree创始人Gregory Verdine共同创办过十余家生物科技公司,其中五家以上登陆资本市场;Fog Pharma更名后的Parabilis于今年6月上市。晶泰签约时披露其共同开发过3款FDA获批药物;今年获批的胰腺癌准重磅药daraxonrasib,其RAS(ON)三复合物技术引擎吸收了Verdine及Warp Drive的早期工作,令这一技术谱系的获批药物记录进一步增至4款。
在这场互补中,晶泰需要Verdine对靶点和商业化路径的老辣判断,而Verdine看重晶泰将AI、物理智能和自动化实验整合到同一平台的硬核能力。这种合力,正把纸面上的管线数量转化为真金白银的高价值资产。
估值的关键:把技术宽度转化为连续价值节点
速度上,剂泰最接近产品注册,英矽拥有AI原生小分子Ⅲ期标杆;而在模态和商业模式的广度上,晶泰在全球上市AI制药公司中处于稀缺位置。
这种广度能为投资者带来三层实打实的防御与进攻价值:
1. 去中心化的管线风险:更多独立的临床和BD事件,降低了单条管线成败对公司整体估值的支配程度。
2. 生物学导向的“模态期权”:围绕同一靶点比较不同模态,让药物形式真正服务于生物学问题,而非受制于技术局限。
3. 多级收益结构:平台服务收入、里程碑、销售分成、自营管线和孵化生态股权,构筑了丰厚的利润池。
传统Biotech的估值往往被一两条核心资产绑架;晶泰更接近“研发基础设施收入 + 自有管线风险调整价值 + 合作管线分成 + Ailux及孵化生态期权 + 新材料平台”的复合估值模型。当前市场对其服务收入已有初步定价,但对多模态管线和庞大生态权益的计价,依然处于极早期。
接下来的价值兑现节点已经清晰:XTN004正式递交IND,SIGX1094进入下一临床阶段,三条ALX抗体在2027年进入临床,小核酸和多肽项目持续到达PCC。
政策东风抬升了行业风险偏好,但底层技术的稀缺性才决定了溢价能走多远。如果二级市场投资者押注的是——AI制药正在从“单点盲盒工具”升级为“可重复产出重磅药物的工业化系统”,那么拥有“最广布局”的晶泰科技,无疑拥有当前市场上最完整的价值映射。