

来源:天下财道
同方全球人寿这家公司,最近表现有点拧巴。
一边是赚钱了。2026年上半年,保费破了50亿,净利润超过4个亿,从去年同期亏2亿多到如今盈利4亿多,扭亏为盈,账面数字挺好看。
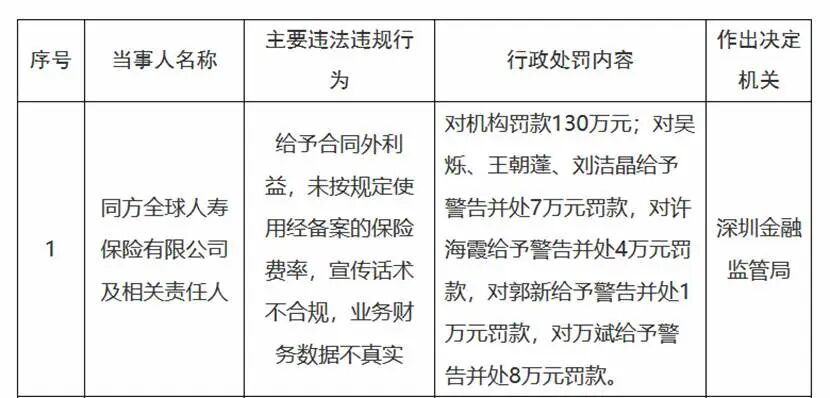
一边是被罚了。2026年9月4日,深圳金融监管局开了一张罚单,利益给付、费率使用、宣传话术、财务数据四个关键环节,同方全球人寿全踩线,遭遇成立二十多年来,最重的一次处罚。
盈利曲线在往上走,合规底线却在往下掉。这家企业怎么了?在其发展中经历了什么?后续之路将走向何方?
罚单背后
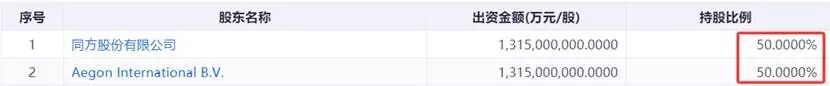
同方全球人寿全称为同方全球人寿保险有限公司,成立于2003年4月,由荷兰全球人寿保险集团(Aegon)与同方股份有限公司(THTF)各出资50%组建而成,公司没有实际控制人。主营业务为保险业务。
(来源:同花顺iFinD)
如今,保险行业已步入“长牙带刺”的强监管阶段,双罚制常态化落地,机构处罚与高管个人问责并行。监管处罚素来是企业合规管理的“晴雨表”,同方全球人寿交出的答卷,难言理想。2026年9月4日,深圳金融监管局公布处罚决定书,同方全球人寿因四项违规合计被罚130万元,6名管理人员一并受到处罚,个人罚款合计34万元。
(来源:金融监管局网站)
此次违规事项横跨销售宣传、产品定价、业务与财务记录多个环节。事件释放的信号,远大于罚款金额本身。
与此相伴的是,公司高管人事变动同样引发市场关注。
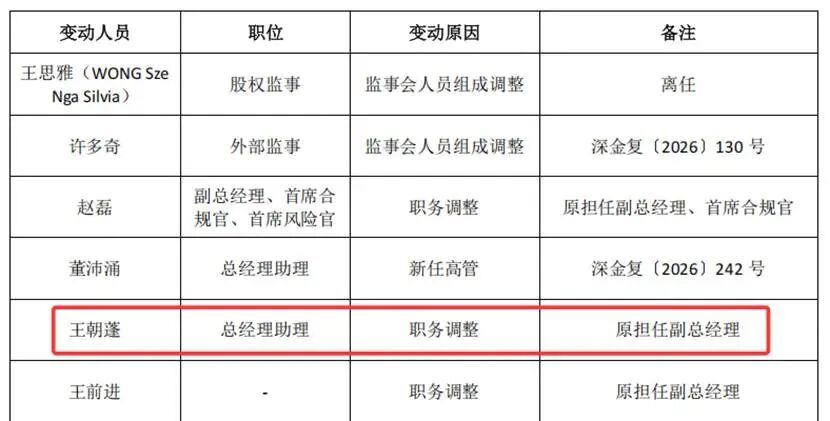
公开资料显示,王朝蓬出生于1974年,2015年加入同方全球人寿,曾任首席代理人事业执行官、公司总经理助理、公司副总经理,分管互联网事业部、多元渠道事业部。
2026年4月,他还以同方全球人寿副总经理、首席互联网事业执行官兼多元渠道事业部总经理身份出席公开活动;而在二季度偿付能力报告中,其职务已经调整为总经理助理,这也是他十年前曾担任的岗位。
(来源:2026年二季度偿付能力报告)
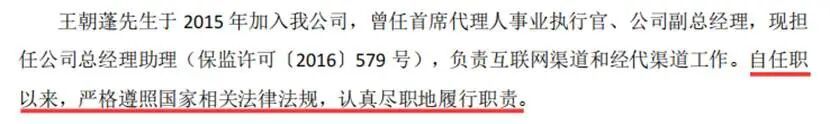
值得玩味的是,在二季度偿付能力报告中,公司对其履职评价为“自任职以来,严格遵照国家相关法律法规,认真尽职地履行职责”,这一表述与监管处罚认定的违规事实不一致。
(来源:2026年二季度偿付能力报告)
这次处罚也并非同方全球人寿单次偶发的合规事件。2025年2月,其江苏分公司因银保业务记载不实被罚35万元;2024年烟台中心支公司也出现代理人违规展业的处罚记录。
跨区域分支机构接连触碰监管红线,指向同一个问题:公司业务记录管控、数据内控体系或存在系统性短板,并非个别网点的孤立问题。
有业内人士对《天下财道》表示,险企要自上而下完善内控体系,压实各级管理人员的履职责任。保险机构的内控不能停留在纸面上,分支机构的管控不能存在盲区。保费规模固然重要,但合规底线与客户权益,才是长期经营的根基。
在合规风险暴露的同时,同方全球人寿客户服务端的短板也有所显现。黑猫投诉平台显示,同方全球人寿的投诉中有不少是有关销售诱导、夸大收益、违规操作等,而且有不少投诉(包括3个月前的投诉),仍显示在“处理中”。
同时,2025年年报显示,同方全球人寿当年累计受理各类保险消费投诉1716件,其中53%在销售纠纷环节,全年投诉总量同比增长42.6%。
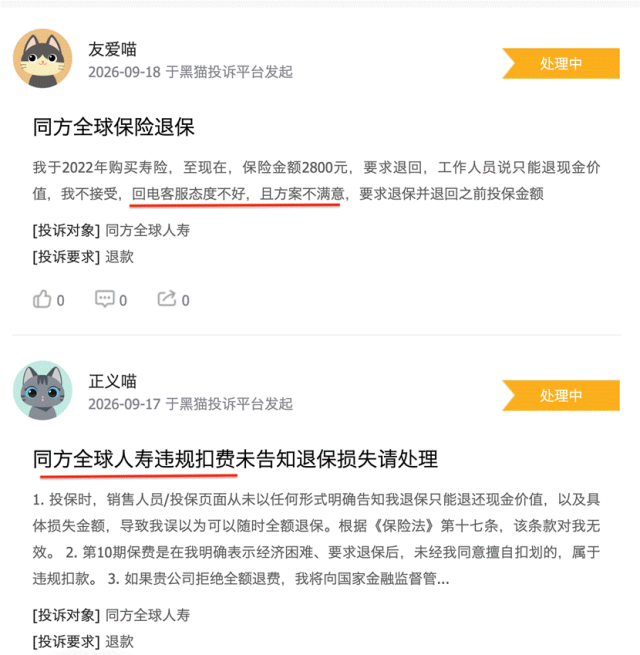
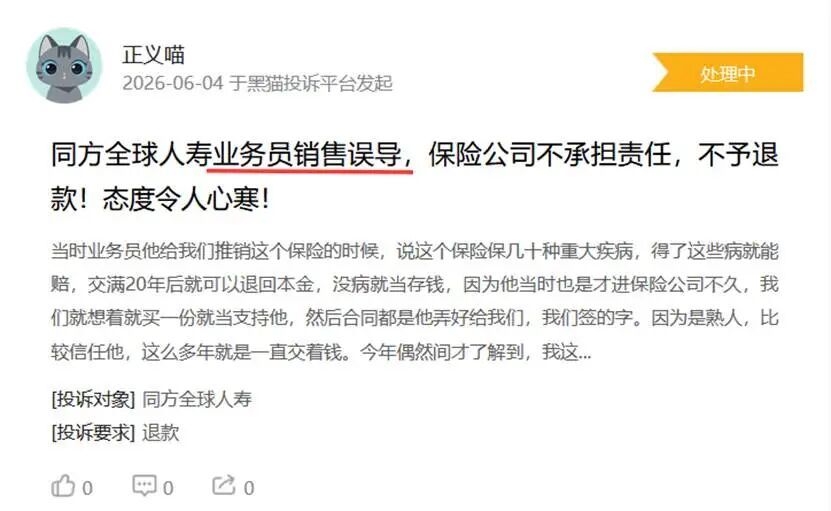
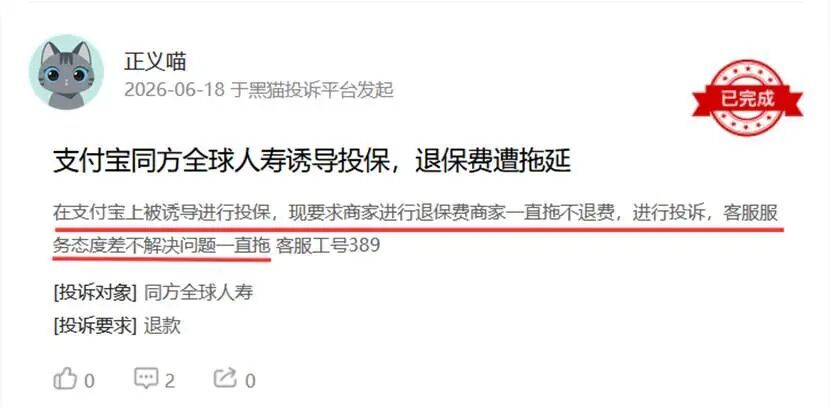
(来源:黑猫投诉平台)
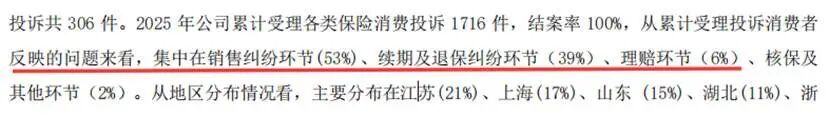
(来源:2025年年报)
盈利底色
储蓄型保险正迎来一轮确定性红利。保险行业协会数据显示,2026上半年人身险公司整体保费增长约4%,其中分红险保费规模突破1万亿元,同比大涨94%,半年营收已经超过2025全年水平。
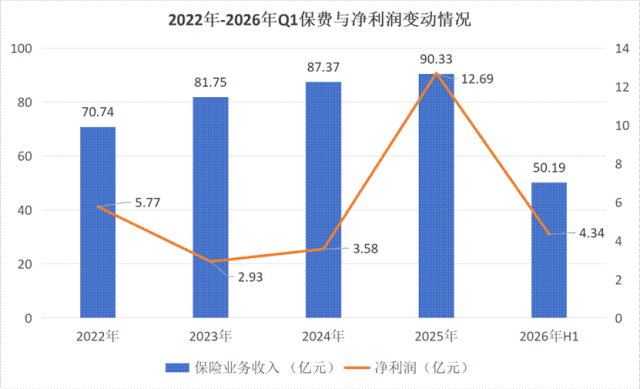
然而,行业景气度加持下,同方全球人寿的收入却逆势而下。2026上半年,公司保险业务收入50亿元,同比下滑14%。
拉长时间线看,这并非短期现象。数据显示,2023年公司规模保费增速15.57%,2024年回落至6.88%,2025年进一步收窄至3.38%,创下近十年新低。
(来源:公司偿付能力报告)
对于规模下滑,同方全球人寿对外解释为“主动取舍”,公司选择压降低价值业务,走“以质量换规模”的路线。

(来源:公开报道)
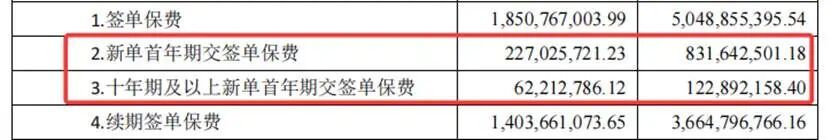
实际上,拆解保单结构可以发现,新单业务动力不足是规模走弱的主要原因之一。数据显示,2023年首年期交保费占规模保费比重尚有约19%,2025年已经回落至不足10%。2026上半年,新单首年期交保费8亿元,其中十年期及以上长期保单约1亿元,占比不足15%。
当前公司保费盘子高度依赖存量续期业务托底,上半年续期签单保费约37亿元,占总保费比重高达73%。
(来源:2026年二季度偿付能力报告)
续期业务能够提供相对稳定的现金流,但无法持续创造增量。
虽然保费规模承压,利润端却亮眼反转。2026上半年,同方全球人寿净利润由去年同期亏损超2亿元转为盈利超4亿元,利润改善幅度超过6亿元。
一边保费下降,一边利润大涨。利润来自哪里?
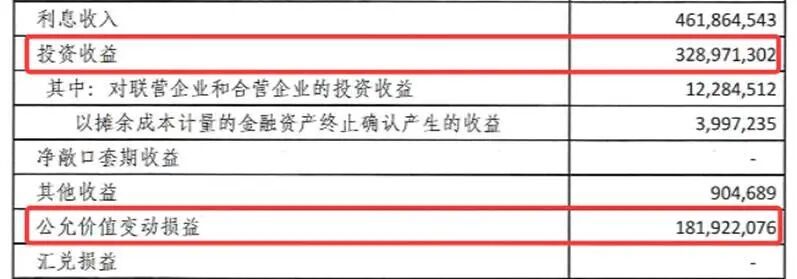
偿付能力报告显示,2026年上半年,当期投资收益与公允价值变动收益合计超5亿元,规模已经超过当期净利润。这意味着账面盈利主要依靠投资收益拉动。
其中,公允价值变动收益1.82亿元属于资产浮盈,在利润表上记了这笔钱,但并未形成实际现金流入。若后市市场下行,这部分账面利润存在回吐风险。
(来源:2026年二季度偿付能力报告)
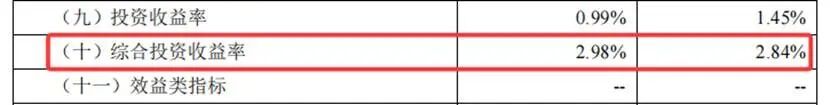
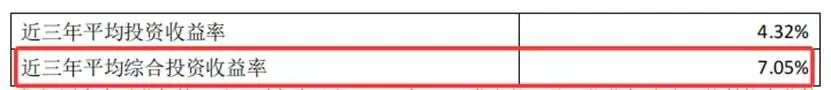
另一个数据也能佐证同方全球人寿在投资端的表现。2026年上半年,公司综合投资收益率2.84%,高于人身险行业2.36%的平均水平,近三年综合投资收益率均值达到7.05%。
(来源:2026年二季度偿付能力报告)
依靠资产端获取超额收益,确实可以阶段性提升盈利,但这套模式天然绑定资本市场波动,盈利缺乏稳定性。
治理难题
稳定的股东结构,是险企长期战略落地、风险合规运营的重要前提。
但对于同方全球人寿而言,这方面也是一个挑战。
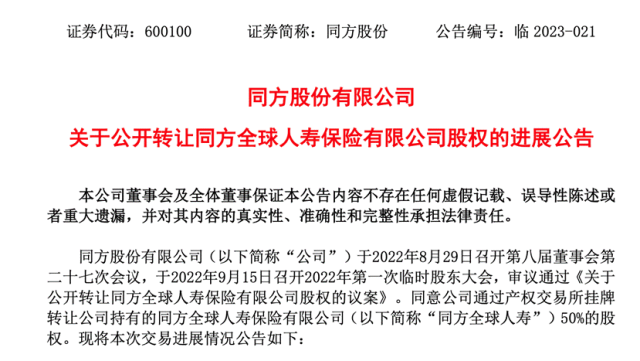
2022年8月,中方股东同方股份早已启动转让所持同方全球人寿50%股权的流程。当年9月,公司股权首次挂牌,底价62.5亿元;同年12月二度挂牌调价至57.66亿元,期间虽吸引多家机构尽调接洽,但始终未能达成交易,两度暂停挂牌。
(来源:公司公告)
截至2026年9月,这场历时四年的股权变更事宜仍无实质性进展。
股权僵局尚未破冰,持续下行的偿付能力进一步放大了同方全球人寿的经营风险,监管红线压力攀升。
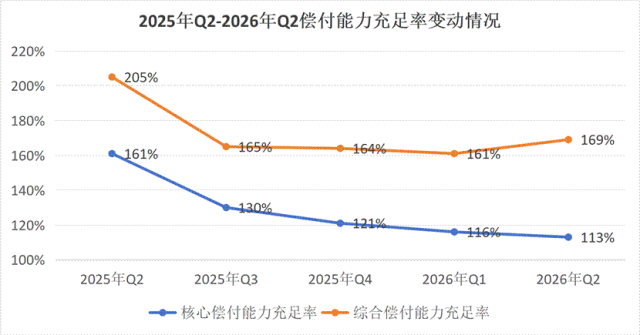
2025年二季度末,同方全球人寿核心、综合偿付能力充足率分别为161%和205%。到2025年末,降至121%和164%。2026年一季度继续下行至116%和161%。
(来源:公司偿付能力报告)
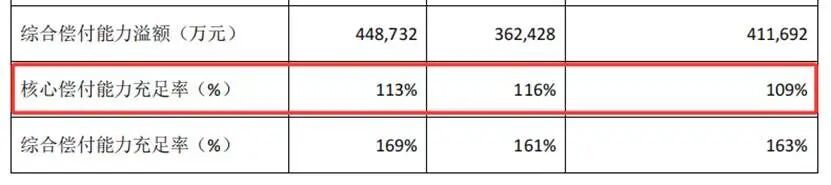
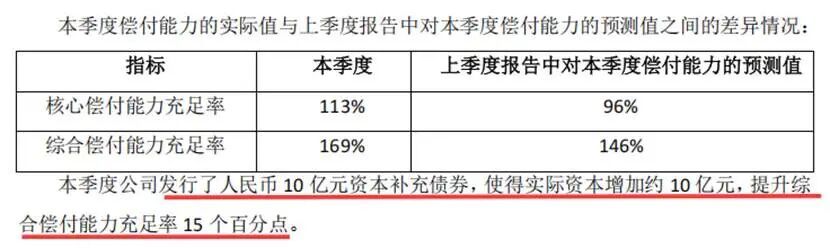
2026年二季度末,同方全球人寿核心偿付能力充足率113%,三季度预测值更是降至109%,持续逼近100%的监管底线。综合偿付能力充足率169%,三季度预测值降至163%。
(来源:2026年二季度偿付能力报告)
2026年二季度综合偿付能力充足率小幅回升,但这并非依托主营业务盈利积累的核心资本,而是依靠外部资本工具输血。
为缓解压力,同方全球人寿2026年5月发行10亿元资本补充债,使得实际资本增加约10亿元,提升综合偿付能力充足率15个百分点。
(来源:2026年二季度偿付能力报告)
实际上,这类债券仅能计入附属资本,无法弥补核心资本短板,这也是公司综合偿付能力小幅回暖、核心偿付能力却连续多季度走低的主要原因。
对比中信保诚、中英人寿等同业合资险企,行业内多数企业发债仅为补充资本储备,核心资本始终保持稳健,而同方全球人寿内生盈利积累乏力,无法覆盖资本消耗,只能依赖外部债务工具助力,资产端一旦出现波动,资本安全垫将快速变薄。
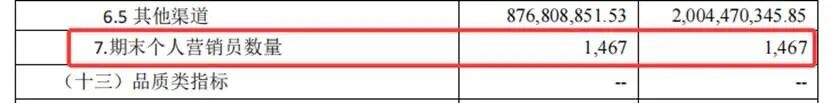
业务渠道方面,2026年二季度数据显示,公司个人代理人仅1467人,人力规模落后于友邦、中信保诚等同梯队合资险企,个险渠道短板直接限制业务拓展与市场扩张能力。
(来源:2026年二季度偿付能力报告)
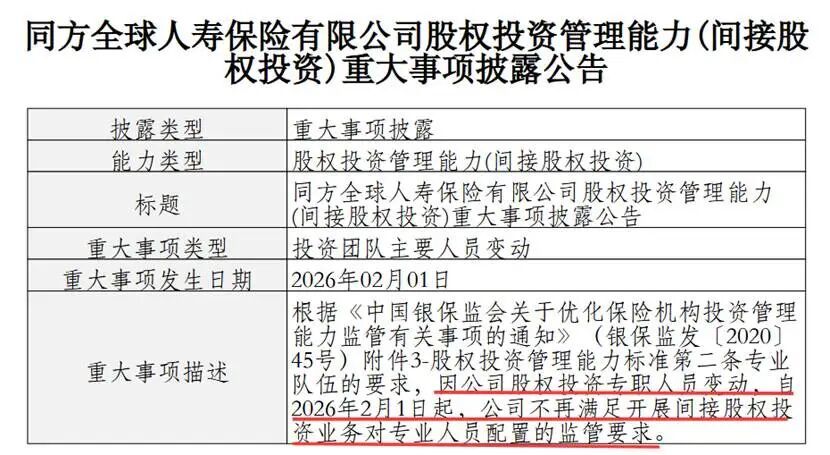
投资端的短板,进一步放大盈利不确定性。2026年2月,同方全球人寿公告披露:股权投资专职人员发生变动,不再满足间接股权投资业务人员配置监管要求,丧失相关业务资质。
(来源:公司公告)
事实上,在中型合资寿险群体中,绝大多数机构保留内部信用评估团队,维持独立资产风险复核机制。风控能力的弱化,拉长信用资产违约后的风险识别与处置链条。
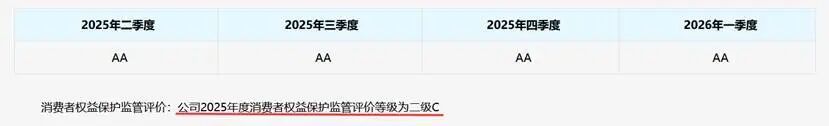
此外,公司披露的2025年度消费者权益保护监管评价为二级C。2026年再因销售宣传不合规收到监管罚单,证明合规经营、消费者保护的体系性漏洞仍未得到整改。
(来源:公司网站)
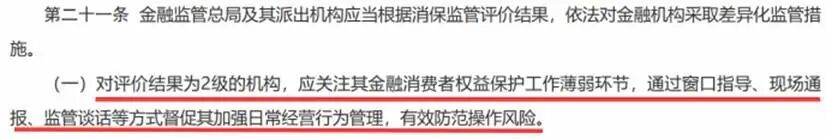
(来源:金融消费者权益保护局)
当然,同方全球人寿也有自己的优势所在。产品端,公司围绕家庭全生命周期保障,打造“健康保障+养老财富”双主线矩阵。服务端,升级“全+”康养体系,贯通医、药、检、护、养五大场景,保险与健康管理深度融合。
但亮眼的布局之下,公司仍面临多重发展挑战:盈利较多依赖投资收益,内控合规体系存在漏洞,偿付能力持续承压、股权僵局未解等等。
对于深耕行业二十余年的同方全球人寿而言,当下正处于突围的关键路口。如何走通队伍重塑、渠道优化、商业模式迭代的系统性转型之路?何时“以质量换规模”的转型战略真正落地见效?《天下财道》将持续关注