

交易所数据显示,截至目前,MLCC概念板块上涨超2%。领涨股龙鑫智能涨近12%,双星新材、华瓷股份涨10%,宏明电子涨近7%,康达新材、达利凯普、鸿远电子、东材科技等跟涨。
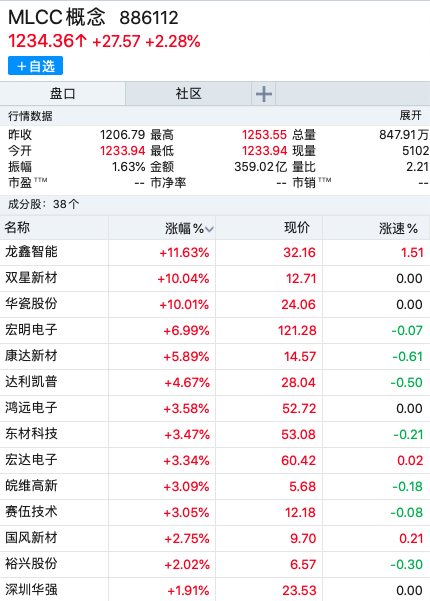
市场炒作的核心逻辑在于AI算力基础设施大规模建设对高端MLCC需求的持续拉动,叠加海外龙头产能结构性调整带来的供需缺口。
消息面上,MLCC被业内称为“电子工业大米”,承担电路滤波、去耦、稳压、储能等核心功能。近期AI拉动高容量型号缺货疯涨,部分现货价格暴涨数倍。全球MLCC龙头村田制作所宣布在2026会计年度启动产品线优化,将停产部分消费级常规系列及车用规格系列中的特定料号,同时扩充先进高阶产品线,优先保障AI服务器用高附加值产品供应。三星电机则与全球大型科技企业签署价值超52亿元人民币的AI服务器用MLCC长期供应协议,订单能见度延伸至2027年底。高端MLCC交期已从8至10周拉长至20至26周,行业涨价潮仍在持续。
相关行业:
MLCC成品制造板块:AI服务器单机MLCC用量约为传统服务器的8至12倍,高容高可靠产品需求旺盛。国内头部厂商在车规级、服务器级产品上加速突破,直接受益于高端产品涨价与国产替代提速,业绩弹性较为显著。
上游陶瓷粉体与电极材料板块:MLCC核心原材料包括钛酸钡陶瓷粉体、超细镍粉等,高端粉体直接决定电容容量与可靠性。海外大厂扩产叠加国内产能爬坡,上游材料需求持续放大,掌握高端粉体、电极材料技术的企业将充分受益。
上游耗材与配套板块:纸质载带、离型膜等是MLCC流延、涂布、包装环节的关键耗材。行业扩产周期带动耗材消耗量上升,叠加离型膜国产化率提升,相关企业订单能见度增强。
被动元件及电子材料板块:MLCC属于被动元件核心品类,其涨价与缺货效应向片式电阻、电感等品种扩散。拥有多元化被动元件产品线及电子材料平台化布局的企业,有望受益于行业景气度整体抬升。