

卓创资讯(301299.SZ)的赴港上市征程迎来最新进展。
在去年11月28日首次递表港交所之后,卓创资讯于8月25日第二次向港交所主板提交上市申请书,平安证券(香港)为其独家保荐人。
据灼识咨询数据,按2025年收入计,卓创资讯在中国大宗商品信息服务行业的能源商品领域中排名第一,市场份额约为31.9%;且在中国大宗商品信息服务行业中位列第二,市场份额达12.4%。
领先的市场地位已转化为切实的业绩成长。数据显示,2023至2025年,卓创资讯的收入分别约为2.84亿、2.94亿、3.56亿元,年复合增速11.96%,同期净利润分别约为5206.6万、7050.9万、7112.5万元,年复合增速16.88%。
进入2026年上半年,成长势头仍在延续,报告期内收入同比增长8.26%至1.85亿元,净利润同比大增13.03%至4129.2万元,利润增速快于收入,盈利质量进一步改善。
行业龙头地位叠加稳健成长的业绩,无疑是卓创资讯赴港IPO的加分项。但在硬币的另一面,大宗信息服务行业固有的周期性波动、以及产业天然的增长天花板,仍将对其估值形成实质性压制。
高毛利、高财务质量与高黏性,“三高”凸显亮眼基本面
从基本面角度而言,卓创资讯称得上是一家典型的“小而美”的数据公司,这体现在了公司商业模式好、护城河真实、财务质量高、分红慷慨等多个维度。
卓创资讯商业模式的好,是因为公司将大宗商品价格信息做成了一套“可复用、可预收、高黏性”的生意。公司有四大业务板块,分别资讯服务、数智服务、以及咨询服务和会展服务,前两大服务主要属于订阅模式,都是“一次建库、多客户复用”的标准化产品。
这种标准化产品的优势体现在数据“采集—清洗—评估—分发”一次完成后,新增一个订阅客户边际成本很低,价格数据可重复售卖,报告可模板化,终端/API可并发调用。相比项目制咨询公司,它不用为每个新合同等比加人,这是典型的数据产品模型。
正是得益于“一次采集、多客户复用”的模式,卓创资讯的毛利率持续维持在了较高水平,2025年整体毛利率为62.74%,其中资讯服务毛利更是达70.39%,高毛利优势凸显。
从收费模式来看,卓创资讯的资讯服务以年费模式以及数智服务以终端/API订阅模式形成了公司的预收基本盘,会展服务会前全款、咨询服务按节点收款,对To B数据公司来说,这种混合收费模式,收入可预期性远强于项目制,现金流先于收入。
在这样的混合收费模式下,卓创资讯2025年末合同负债堆到2.98亿元,而应收账款仅1150万元,几乎不存在赊销占用资金的问题,公司经营现金流净额常年高于归母净利润,2025年经营现金流9778万元,是归母净利6564万元的1.49倍,利润含金量高,赚的几乎全是真金白银。
而良好的现金流让公司不必借钱扩张,因此负债较低,资产结构优质。2025年末,公司有息负债仅约1127万元,有息负债率2.8%,资产负债率40.8%中绝大部分是经营性的合同负债和应付款,而非银行借款。
充裕自由现金流叠加低负债,让公司既不需要为利息支出侵蚀利润,也不需要为扩张稀释股权,反而有余力实施“一年两度分红”的慷慨政策,上市以来累计派现超3.25亿元,从侧面凸显了公司的优质基本面。
此外,卓创资讯的商业模式不依赖大客户,单家不续约对整体冲击小,且客户一旦用上就形成高粘性,因为价格数据要连续、可追溯,采购/交易/风控系统若把卓创价格中心、红桃/红期终端、API嵌进工作流,这类数据的价值不在于“新”,而在于“连续、可比、可追溯”——同一样本序列越长,换供应商的迁移成本和校验成本越高,客户黏性由此而来。这种客户层面的高粘性,也构成了卓创资讯真实的护城河。
ARPU下行未企稳,行业天花板压制未来成长空间
看到卓创资讯闪光点的同时,其业务经营中面临的潜在风险与挑战亦不容忽视——这些因素将在很大程度上决定公司的估值锚定水平。
首先是行业周期性对业绩释放的扰动。大宗商品信息服务需求本质上与价格波动率和交易活跃度挂钩。一旦能源、化工、农产品、金属等品种进入下行或低波动阶段,贸易商、生产企业和投研机构会优先压缩非刚性资讯预算,订阅新增和续约率均会承压。尽管公司采用预收制,但其规模仍会随景气周期波动,并非完全免疫。
其次是整体付费客户ARPU的持续下滑。数据显示,卓创资讯整体付费客户ARPU(含并表)从2024年的2977元骤降至2025年的1726元,2026年上半年进一步下探至约1004元(半年口径)。
这一下降的主因是2025年2月并表无锡出类后,大量低客单客户涌入,分母快速膨胀而并表收入增量有限,均值被动摊薄。资讯分部ARPU的走势更直观地印证了这一点——从2024年的1666元降至2025年的935元、2026年上半年约554元。
值得注意的是,数智服务单客收入2024年约2.57万元、2025年约2.67万元,2026年上半年1.32万元(折年口径基本稳定),说明高附加值基本盘尚未塌陷,但关键在于后续能否通过数据终端、API、价格中心等数智产品将低客单向高客单迁移。
若交叉销售转化率不及预期,客户数的扩张就只是把收入摊薄在更多低客单账户上,规模增长难以转化为等比例的利润弹性。因此看待增长质量,不能只看客户数和营收的表观增速,更要跟踪内生续费率、数智渗透率以及ARPU的企稳拐点。
第三是国内行业天花板对估值空间的约束。据灼识咨询数据,中国大宗商品信息服务市场规模(涵盖价格评估、数据智能、咨询及会展等全服务类型)从2021年的20亿元增至2025年的25亿元,预计2030年达40亿元,2026—2030年CAGR为11.4%。其中,占据75%份额的传统价格评估业务增速仅2.6%,而高增长的数据智能板块2030年预计规模仅13亿元。
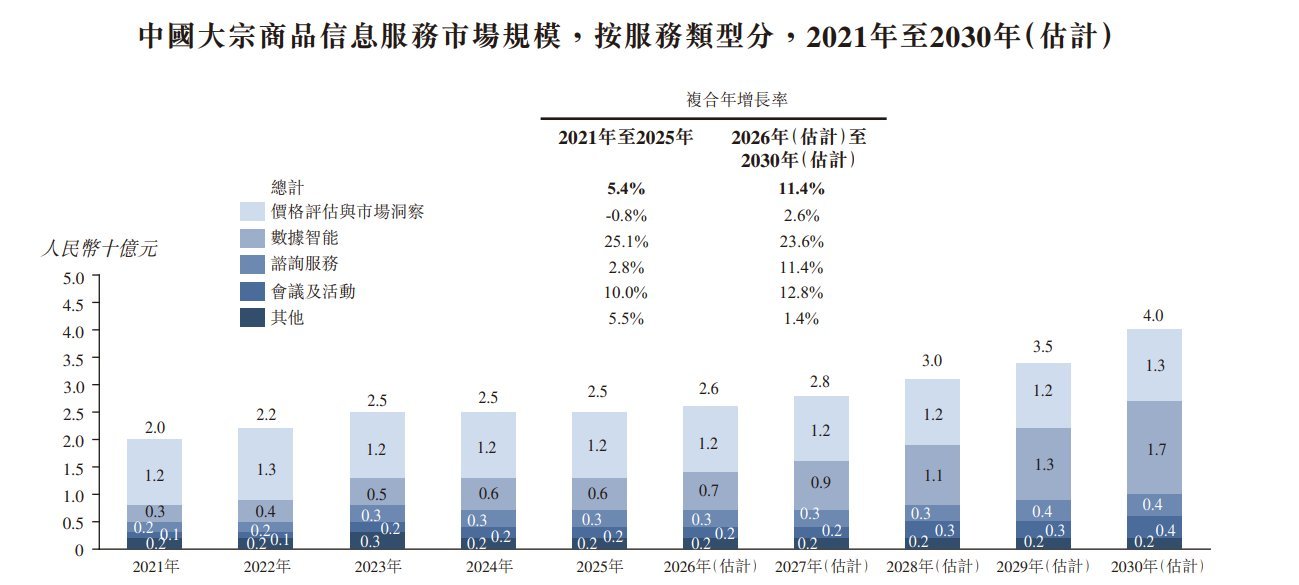
卓创虽为能源领域龙头(市占31.9%),全行业市占约12.4%,但在至2030年国内全口径仅40亿元的总盘下,仅靠存量市场的份额提升,难以支撑市场对其赋予的高估值溢价。
在这样的发展困境之下,卓创资讯破局的关键在于能否在三个方向上取得实质性突破。其一,数智服务能否从"补充业务"升级为"核心增长极"——2025年数智收入占比仅23.2%,若API调用、数据终端、价格预测等产品能将ARPU拉回上升通道,可服务市场将远超传统资讯的边界。
其二,价格基准能否真正出海——全球大宗商品信息服务2030年预计约554亿元,卓创2025年海外收入占比仅12.67%,若能源和化工品种能在亚洲乃至全球形成定价话语权,天花板将大幅上移。其三,能否通过并购补齐钢铁、有色等短板品类,并将AI从降本工具转化为可收费的决策产品。
唯有在数智化变现、国际化拓展、全品类覆盖上取得更显著的成效,卓创资讯才有望突破40亿国内总盘的估值锚定,实现从“小而美”到“大而强”的价值重估。