


9月21日午后,A股地产板块毫无征兆地“支棱”了起来。
绿地控股、金地集团、华发股份、世联行、我爱我家、华丽家族纷纷封死涨停板,世联行更是拿下4连板。
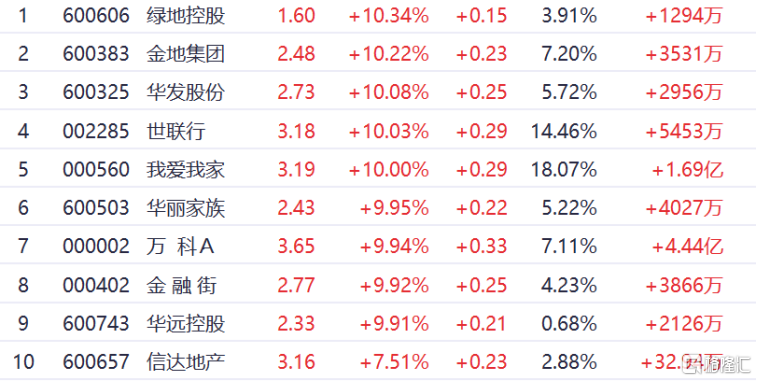
信达地产、大悦城涨超7%,、保利发展、中华企业、招商蛇口、新城控股跟涨。
港股内房股同步躁动,万科企业涨超4%,融创中国涨超5%,碧桂园、龙湖集团、中国海外发展集体跟涨。
这波行情的催化剂,要从上周五说起。
上周五地产板块尾盘已经出现异动拉升,万科A、世联行、绿地控股纷纷涨停。
催化剂来自,9月18日,住建部在国新办“开局起步‘十五五’”发布会上抛出了一个重磅判断——
房地产市场出现了“两个转变”,供求关系发生重大变化,以及房地产正式进入存量时代。
最直观的数据是,二手房交易占比从2020年的27%一路攀升至2025年的46%,而今年前8个月已经达到52%,首次突破50%的分水岭。
换句话说,中国人买房的主战场正在从新房售楼处转向二手房中介门店。
国家统计局数据也显示,今年1至8月全国二手房网签面积同比增长10.6%,交易规模历史性地反超新房。
9月前十天,50城新房成交同比持平,其中一线城市同比大增27%;77城二手房实时认购套数连续两周环比上涨,周同比增幅达到23%,已回到二季度的增速水平。
重点城市新房推盘量同比增长30%,日均来访环比上升8.7%,价格环比降幅收窄至-0.4%。二手房市场的流动性好转,正在加速存量房流转、缓解新房库存压力,为整个地产链条的估值修复提供了基本面支撑。
紧接着的9月20日,新修订的《住房公积金管理条例》正式施行,公积金制度从侧重支持购房,正式转向覆盖购、租、修、养的住房全周期保障。
政策的连续助攻,让市场对地产板块的预期快速升温。
高盛的电话会纪要,同样为行情添了一把火。
高盛邀请的房地产专家丁祖昱判断,短期供给大致平衡,但受销售模式改革影响,自2027年3月起将出现为期12至18个月的显著供应短缺,其后约两年逐步企稳。
开发商需要重构商业模式以适应现金流周期拉长的新常态,行业格局加速分化,中端国企及强区域性本土房企将成为最大受益者。
这个判断的潜台词就是,活下来的房企,未来的市场份额和利润率可能比过去更好。
不过,涨停板上的数字固然让人兴奋,基本面的数字却让人冷静。
房地产开发投资跌幅仍然触目惊心。
1至8月,全国房地产开发投资47979亿元,同比下降19.9%;新开工面积同比下降24.8%。这意味着房企在土地端的投资意愿依然极度低迷,整个开发链条的收缩远未结束。
更重要的是,本轮政策的核心逻辑,也即是现房销售制度的推进,对房企现金流的冲击是结构性的。
新政要求预售门槛提至主体结构封顶,有序推行现房销售,开发贷款的首次还本日期原则上安排在项目竣工备案后。
这意味着房企的资金回笼周期将被大幅拉长,过去依靠预售回款滚动开发的模式将难以为继。
对于资金链本就紧绷的中小房企而言,形势更为严峻。
从估值角度看,当前头部房企市净率平均仅在0.7倍左右,地产板块估值确实处于历史低位,对行业下行风险的定价已较为充分。
这也是部分机构维持“中期底部”判断的逻辑基础,但“低估”不等于“不会更低”,更不等于每一只涨停的股票都值得买入,地产板块内部的分化正在加剧。