

金吾财讯 | 据港交所9月18日披露,京新药业更新招股书,继续推进A+H两地上市进程,中信证券为独家保荐人。
京新药业成立于1990年,最初专注于中间体与原料药领域,其后将业务向下游延伸至药物领域。随着时间的推移,公司已建立起横跨仿制药、中药及生物制剂、原料药及医疗设备的产品组合,逐步成为一家深耕中枢神经系统与心脑血管领域三十余年的老牌药企。
然而,在这家“现金流药企”寻求身份重估的背后,营收停滞、毛利率下滑、创新转化不足等诸多发展隐忧逐渐凸显,企业正处于传统业务承压、创新业务爬坡的转型关键期。
多元布局的基本盘夯实转型基础
公司作为国内较早实现制剂国际化的药企之一,其业务涵盖多元产品组合,并构建了从原料药到成品药的完整产业链。于往绩记录期间,公司主要通过销售66款获批药品产生收入,涵盖41款仿制药、一款创新药、24款中药及生物制剂。
此外,凭借过硬的产品品质与市场口碑,公司多款核心产品稳居行业前列。根据弗若斯特沙利文的资料,左乙拉西坦片(吉易克)及盐酸普拉克索片╱缓释片(索普乐)分别于2025年在中国各自所属仿制药市场的市场份额排名第一。在心血管及脑血管产品组合中,瑞舒伐他汀钙片(京诺)与匹伐他汀钙分散片(京可新)是其具有强力市场牵引力的核心产品之一。
近年来,京新药业将创新药视为战略升级与长期增长的核心驱动力,此次赴港上市主要也是为了与公司创新转型战略相匹配。2026年初,公司在公开平台上表示,启动H股上市计划主要为与公司创新转型战略相匹配,坚持研发投入,做好创新布局,建立第二增长曲线。
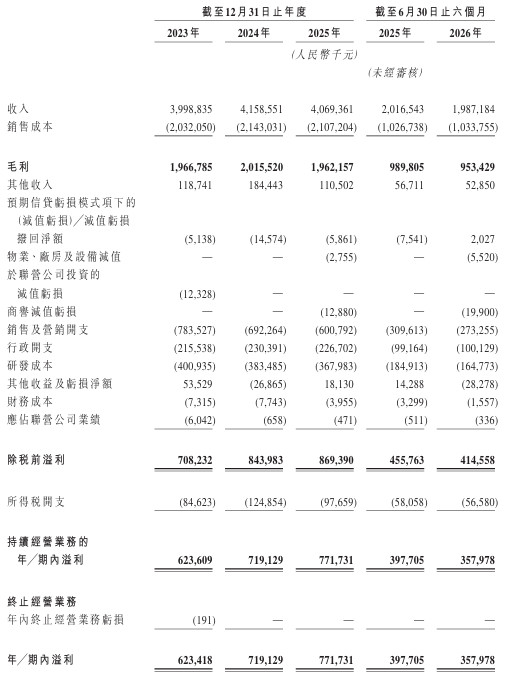
与许多仍在烧钱换管线的创新药企不同,京新药业既不依赖资本输血,也没有巨额亏损压力,账面盈利能力在医药制造板块并不逊色。财务数据显示,2023年至2025年,京新药业分别实现收入39.99亿元、41.59亿元和40.69亿元,净利润则由6.23亿元稳步增长至7.72亿元,连续多年保持盈利,毛利率常年维持在48%至49%之间。
地达西尼放量助力创新转型
目前,京新药业唯一获批的创新药为用于治疗失眠症的地达西尼。地达西尼胶囊(京诺宁)于2023年12月获批,是国内16年来首款失眠新药,2024年3月正式上市销售,同年11月顺利通过医保谈判进入国家医保目录,商业化推进节奏较快。
从行业赛道来看,国内失眠病症具备基数庞大、需求未被满足的市场特征。德邦证券引述WHO调查统计显示,全球睡眠障碍率大约为27%,而中国睡眠协会在2016年公布的睡眠调查结果显示,中国成年人的失眠率高达38.2%,预计有超过3亿的人有睡眠障碍。既往用药以苯二氮卓/非苯二氮卓代表的唑吡坦、艾司唑仑、右佐匹克隆等为主,存在成瘾性/耐受、次日残留、联合用药相互作用等痛点,难以充分打开市场空间。
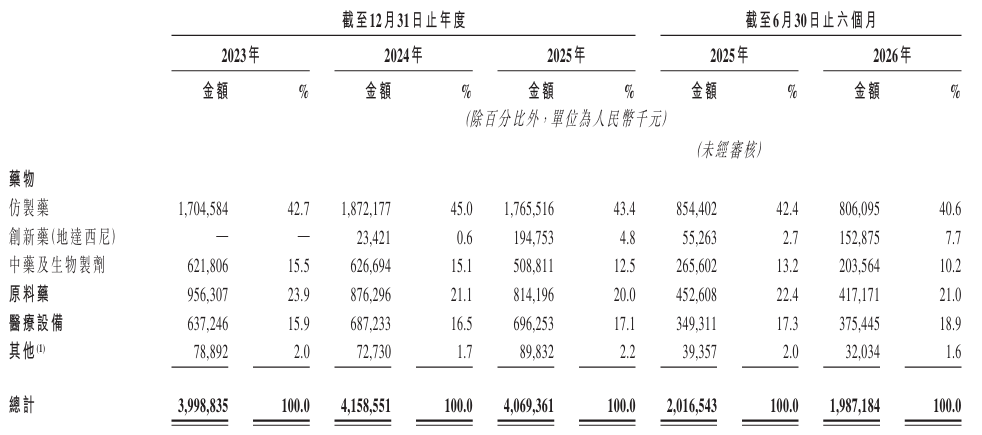
相较于传统失眠药物,地达西尼具备显著的差异化竞争优势。作为GABAA受体部分激动剂,可选择性作用α1亚基并避免过度抑制,在“快速入睡+维持睡眠”与“次日日间功能”间取得更好平衡;其FMO代谢显著降低药物相互作用风险,联合用药安全性突出。凭借“昼舒夜宁”的差异化疗效优势和较低的成瘾依赖性,地达西尼上市后快速放量,2026年上半年实现销售额1.53亿元,商业化进程取得阶段性成效。
海外政策边际宽松
值得一提的是,海外政策变动为药企国际化布局带来新的变量。近日,美国特朗普政府正研究拟针对药厂投资中国的新规则,方向上可能保留大部分中国新药授权交易空间,仅将限制重点放在病原体及可能被武器化的生物技术。路透称,相关规则由美国财政部起草,若最终定案,将与半导体、电动车及其他敏感科技领域对中投资限制形成明显差异,也比部分国会议员要求的广泛管制更为宽松。
业内消息显示,只要国内生物医药资产、创新药物不涉及病原体及武器化风险,美国药企仍可正常开展对华投资、药品授权引进等合作业务。该政策调整对国内创新药企而言具备积极意义,当前中国已成为全球创新药物研发的重要源头,海外授权合作已成行业常态化发展路径。
边际宽松的海外政策,为京新药业后续创新药出海、开展国际技术合作、拓宽海外市场提供了良好的外部环境,也为企业创新转型与国际化发展预留了增长空间。
业绩增长已现瓶颈
然而,细究其财务数据发现京新药业的收入增长已近乎停滞。2023年至2025年间,公司收入几乎维持在40亿元左右,2024年小幅增长至41.59亿元后,2025年同比下滑2.14%至40.69亿元,整体增长曲线趋于扁平。
从细分业务结构来看,公司各大核心板块普遍承压。2025年,公司药物板块收入24.69亿元,同比回落2.11%;原料药业务受喹诺酮类产品市场竞争加剧、售价持续下跌影响,收入8.14亿元,同比下滑7.1%,两大核心传统业务双双走弱,成为营收停滞的主要诱因。仅医疗器械板块实现1.31%的微弱正增长,难以对冲整体业务的下行压力。
进入2026年上半年,企业经营压力进一步显现,即便公司持续压降销售、研发开支,依靠成本节流维持利润,但受仿制药、中药生物制剂及原料药收入同步下滑影响,营收、净利润双双同比回落,营收从上年同期20.17亿元降至19.87亿元,净利润从3.98亿元降至3.58亿元,成本节流的红利逐步消退,企业降本增效空间已然见顶。
创新转型深度不足
除传统业务承压外,京新药业的创新转型仍处于初级阶段,转型之路任重道远。
从收入结构来看,公司营收高度依赖传统业务,创新药贡献微乎其微。招股书数据显示,2026年上半年,公司仿制药在总收入中的占比回落至40.6%,原料药收入占比为21%,而创新药仅为7.7%。这意味着公司当前的收入与利润仍高度依赖仿制药和原料药,创新转型尚处于起步阶段。
与此同时,公司的研发投入却在逐年收缩,研发开支由2023年的4.01亿元降至2024年的3.83亿元,2025年进一步缩减至3.68亿元,研发费用率不足10%,与其他纯创新药企的研发投入差距悬殊。
另一边,目前唯一商业化的地达西尼所处的失眠药市场正面临竞争加剧的挑战。尽管地达西尼作为国内16年来首款失眠新药具备先发优势,但纵观整体市场份额仍距头部有较大差距。截至2025年,中国合计共有148种药物(包括创新药及仿制药)获批用于治疗入睡困难型失眠症,其中罗氏旗下咪达唑仑市占超过34.5%,赛诺菲旗下佐匹克隆市占达15%,赛诺菲与安斯泰来联合开发的唑吡坦市占亦有11.7%,相比地达西尼市占率仅5.4%。
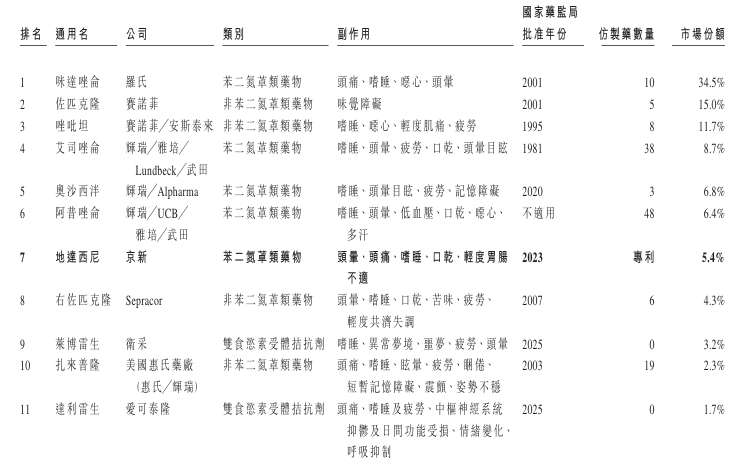
地达西尼的市场地位尚未稳固,而其余的创新药管线大多处于临床前阶段,若竞争对手推出同靶点、疗效更优的竞品,公司前期投入的数亿元研发费用将化为沉没成本,不仅重创当期净利润,更将打击资本市场对其“创新转型”的估值预期。
结语
整体来看,京新药业此次冲刺A+H两地上市,是企业突破传统发展瓶颈、加速创新转型的重要战略布局。但不可忽视的是,公司当前正处于新旧动能转换的阵痛期,带量采购常态化引发的降价压力,导致传统主业营收停滞、毛利率持续下行;创新业务体量偏小、研发投入收缩、市场竞争加剧等问题,持续制约企业长期成长,企业创新转型之路依旧充满挑战。如何平衡短期盈利稳定与长期创新投入、化解主业增长压力、巩固创新产品市场优势,或将是京新药业未来发展的核心课题。