


A股今日风格突变?
久违的涨停潮!老登股地产板块沸腾了。世联行4连板,万科盘中涨停,我爱我家、华远控股、绿地控股、华发股份、华丽家族、金融街等涨停。
中登股创新药今日大涨。恒生创新药ETF、港股通创新药医疗ETF、港股创新药ETF等涨超5%。
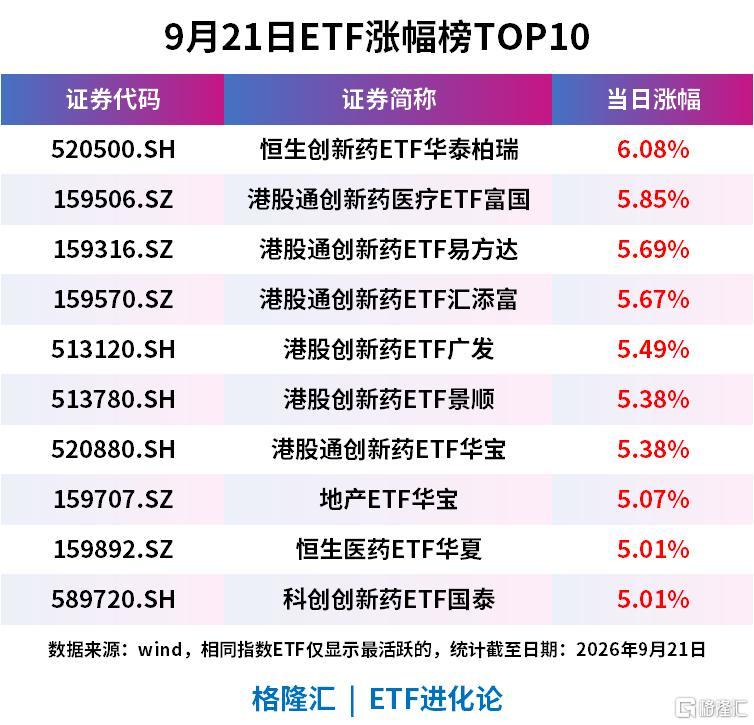
(本文内容均为客观数据信息罗列,不构成任何投资建议)
小登股——A股“股王”联讯仪器大跌,午后跌幅一度跌超7%。
被市场称为“神股”的C沈鼓再度上演极端过山车行情。集合竞价大幅低开48%,盘中触发临停,收盘跌幅34.71%。
加息落地!全球AI交易巨震之际,林园一句话,瞬间在投资圈炸锅了。。
“英伟达早晚也有倒霉的一天。”
近期的一次公开演讲中,被称为“民间股神”的投资人直言:“英伟达市值太大了,早晚得倒霉。”
针对当前AI行业投资估值与市场行情,林园表示,在自身投资实践中,不仅关注企业PE估值,更看重企业总市值。“市值太大,不合理了,我今天就敢拍胸脯说这句话:美国那些 AI 企业,你去投资,它们早晚也要倒霉的,一定的。我敢说这个话,因为我是经历过这些坎坎坷坷的。”
林园提起了一个三十多年前的名字:摩托罗拉。
1987年,林园刚接触芯片行业时,摩托罗拉占据绝对优势,三星还只是一个份额很小的追赶者。那时候看过去,摩托罗拉同样强得像是没人能把它掀下牌桌。后来,摩托罗拉逐渐淡出芯片舞台,三星却成了全球巨头。
林园认为,一家公司的市值已经这么大,几乎全世界的钱都让它赚了,这种日子不可能永远持续。
当然这只是林园的判断,眼下的英伟达依旧强得惊人,科技巨头也没有停手的意思。
微软、亚马逊、谷歌、Meta还在扩数据中心,GPU、高端内存、电力和机房,样样都在抢。最近,瑞银给出了一份报告,也佐证了这个观点。
但报告中的一组数据,也引发了市场争议,甚至是担忧。
瑞银预计,2026年全球AI资本开支将接近1万亿美元,2027年还要冲到约1.4万亿美元。
钱还在往里砸,一年比一年多,AI军备竞赛显然远没结束。但矛盾和争议点就在,这多出来的4000多亿美元,究竟是什么情况?
按照瑞银的估算,内存相关开支将从2025年的710亿美元,猛增到2026年的3670亿美元,2027年更是达到9230亿美元。与此同时,其他AI相关开支在2026年约为6310亿美元,到了2027年反而降至5250亿美元。
2027年AI资本开支比2026年增加约4500亿美元,光内存一项就多花5560亿美元。提出这个因素,除内存以外的其他开支,反而少了1060亿美元。
也就是说,AI资本支出的账单变厚,不全是因为买了更多设备,很大一部分是因为内存涨价了。
这也是瑞银这组数据,让市场不安的地方。
1.4万亿美元是个庞大的数字,可如果新增投入主要被涨价吃掉,钱花得更多不等于算力增加得一样多。
现在,AI产业内部已经出现了两种截然不同的体感:上游还在享受需求爆发,下游却开始感受到成本压力。
在资本支出的问题上,高盛更是直接发出了警告,直指“折旧”和“利润表”的现实问题。
高盛首席美国股票策略师本·斯奈德在报告中统计,2026年标普500指数近50%的盈利增长,来自AI投资热潮。
换句话说,这轮AI军备竞赛,不只撑起了英伟达,也撑起了相当一部分美股的新增盈利。
高盛发出预警,即使AI资本开支还在增加,这股盈利推动力也会从2027年开始减弱。
钱还会继续砸,利润红利却可能先退潮。
这背后存在一个时间差。过去两年,云厂商不断下单,英伟达和内存厂商很快确认收入,供应链利润迅速增长。卖设备的收入已经体现,买设备的成本却没有一次性出现在利润表里。
数据中心、服务器和芯片属于长期资产。科技巨头付款以后,相关支出会先进入资产负债表,再分几年折旧。建设初期,上游收入跑得快,下游折旧来得慢,美股盈利也吃到了AI资本开支的红利。
几年大规模建设下来,旧设备和新设备的折旧开始叠在一起。AI芯片更新速度又快,一批服务器还没到原定使用年限,经济价值就可能被下一代产品打下来。
也就是说,折旧年限缩短、资产减值,都会直接碰到利润。前几年是卖设备的人先开香槟,后几年则轮到买设备的人对着利润表算账。
高盛把另一个风险点,明确指向了半导体行业。
过去几年,AI需求暴增、芯片供给偏紧,把半导体公司的利润率推到了高位。
高盛的行业分析师预计,芯片供应到2027年底前可能仍然偏紧,但利润率继续扩张的速度,会从明年开始放慢。
如果AI基建投资降温、供给增加,或者技术迭代把芯片价格打下来,高盛估算标普500盈利可能比基准情景少约10%。
高盛还盯上了一块看起来很漂亮、现金味却没那么足的利润:部分科技巨头持有的非上市公司股权,今年贡献了不少账面收益。
他们测算,如果这部分收益在2027年完全消失,标普500的盈利增速可能被拖低约8个百分点。
不过,高盛并没有喊出“AI泡沫马上破裂”。它给出的基准预测仍然不差:2027年和2028年,标普500每股收益预计分别达到415美元和460美元,同比仍增长约11%。
不是没增长,而是最猛、最舒服、闭着眼睛都能吃到红利的那一段,可能快过去了。
以前科技巨头只要说一句“继续加大AI资本开支”,股价就会兴奋。
现在同样一句话说出来,华尔街紧接着就会问:买了多少卡?折旧多少?现金流还剩多少?这些钱,到底什么时候赚回来?
英伟达究竟哪一天会“倒霉”,没人说得准。1.4万亿美元的资本开支也还在路上,AI远没有结束。
只是宴席还没散,但市场已经开始算细账了。