


你每天骑的那台雅迪或者爱玛,拧动油门的一瞬,车轮平顺地推出去,靠的不是手里转把,而是一块 指甲盖大小的控制器 在发指令。
它管着动力输出,管着整车响应与制动逻辑,是一辆电动车 真正的大脑 。这块控制器,很可能就产自 东莞松山湖 园区工业西路3号的一栋厂房,一家叫高标的公司。
你未必听过这家公司的名字,但它大概率 参与过你每天那趟通勤 里的加速与刹车。高标科技全名广东高标智能科技股份有限公司。在短途电动交通工具这个赛道,它算 闷声发财的典型 。
弗若斯特沙利文数据显示,2025年全球短途电动交通工具运动控制器市场,高标以约 20.7%的占有率位列榜首 ,断档领先于身后市占率不足10%的追随者。
它的客户名单,几乎就是中国电动两轮车行业的 半壁江山 。雅迪、爱玛、台铃是它最核心的三大整车厂客户;九号公司、春风动力、小牛、小刀、新日、绿源这些消费者叫得出名字的品牌, 背后都有高标的控制器 。
01
客户包括雅迪、爱玛,做电动车“心脏”年入20亿
支撑这门生意的,是一条从关键部件到系统集成的 产品矩阵 。智能控制器是绝对主力,收入从11.90亿元增至18.82亿元,占主营业务收入的比例从 97.35%降到91.71% 。
这些产品最终去向的客户里,雅迪、爱玛走的是大众量价路线,九号公司、小牛则主打高端智能车型 ,对控制器算力和响应要求更高。后者正是高标增强算力型控制器增长最快的买家,这类面向高端车型的产品收入三年从 1.1亿元跃升至4.67亿元。

换句话说,你在大街上看到的电动两轮车,相当一部分的"大脑"出自松山湖。不过这也使得高标对客户始终有着较高的依赖度。报告期内, 前五大客户销售收入占主营业务收入的比例高达 86.85%、76.89%和65.55%。
E-bike电驱动系统及集成是第二增长曲线 ,收入从3244万元增至1.56亿元,占比从2.65%升到7.59%。
技术上,公司并不弱。报告期内 研发费用 分别为6756万元、6898万元和8937万元,研发人员占员工总数一半,截至2026年3月底拥有 境内专利227项 、境外专利23项、软件著作权62项,并作为主要起草单位参与10余项国家标准和行业标准制定。
高标是国内较早把 汽车管理体系导入 短交通控制器生产的企业之一,推出过行业功率密度最高、具备 IPx7防水等级 的高端控制器。
在E-bike这条第二曲线上,自有整车品牌 Hepha赫菲 已卖到德国、法国和奥地利,中置电机拿到Aventon、Tarran、MILOO等海外整车厂订单,只是这块业务2025年营收仍只有1.56亿元, 尚未到反哺主业的体量 。

翻开《招股书》, 业绩曲线相当好看 。2023年到2025年,营业收入从12.48亿元长到14.36亿元,再到20.71亿元,2025年营收同比增幅达到 44.27% ;归母净利润从8481万元升到9388万元,再到1.83亿元,2025年 接近翻番 。
公司总部在东莞松山湖,生产基地建筑面积超过4万平方米, 员工接近2000人 ,在天津、无锡、重庆、台州设有交付中心,在德国、新加坡、印尼设有子公司。
募资用途也写进了《招股书》。 10.5亿元 里,2.4亿元建生产基地,2.86亿元做E-bike中置系统产业化,2.83亿元建总部及研发中心,8825万元建营销网络,1.5亿元补流。故事讲到这里,是一个标准的 隐形冠军样本 。
02
市占率第一的另一面,承兑汇票等于营收的八成
可就是这样一家全球第一、业绩三年翻倍的公司,账上的 真金白银却没有跟着营收一起涨 。问题出在 回款的形式 上。
截至2025年末,公司 应收账款账面余额 从2023年的2.60亿元增至4.49亿元,坏账准备从1302万元计提到2510万元。
容诚会计师事务所 出具审计报告时,把应收账款减值列为 关键审计事项 ,理由是应收账款金额重大,且减值测试涉及重大管理层判断。

和应收账款一并计入流动资产的,还有 应收票据与应收款项融资 。2023年至2025年末,应收账款、应收票据及应收款项融资账面价值合计3.14亿元、3.51亿元和5.58亿元,占流动资产的比例从30.50%攀升到 48.03% 。
这意味着公司 近一半的流动资产 ,是以票据和账款的形式挂在账上,看得见,却 一时取不出来 。
两头挤压的不止应收 。 存货账面价值 从1.61亿元增至3.31亿元,存货周转率由 5.88次降到4.65次 ,其中原材料占比接近一半,芯片与金属材料面临技术迭代和跌价的双重风险。
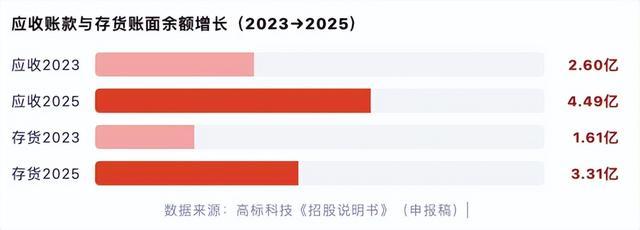
应收和存货一起,把 营运资金牢牢占住 ,公司自己反倒要借钱周转。这也是账面利润好看、兜里现金却紧的 根本原因 。
除此之外,《招股书》披露,报告期内,高标应收账款转为银行承兑汇票的金额分别达到11.77亿元、11.84亿元和16.96亿元。对应当年主营业务收入12.23亿元、14.16亿元和20.52亿元,比重分别为96.27%、83.61%和82.66%。
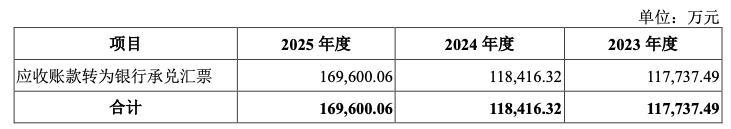
图源:《回复函》
下游整车厂普遍强势,习惯延后付款、用票据结算,这种赊购把资金占用的压力一层层传导到上游零部件企业。高标卖给雅迪、爱玛们控制器,拿回来的往往不是银行存款,而是一张张的银行承兑汇票。
票据到期之前,计入 应收票据或者应收款项融资 ,不进入经营活动的现金流入;如果公司等不及去银行贴现换现金,贴现拿到的钱在会计准则下算 筹资活动现金流入 ,同样不体现在经营现金流里。
后果直接写在 现金流量表 上。2023年至2025年,经营活动现金流量净额分别为 1.58亿元、3898万元和1935万元 ,逐年收窄;同期归母净利润却从8481万元涨到1.83亿元。
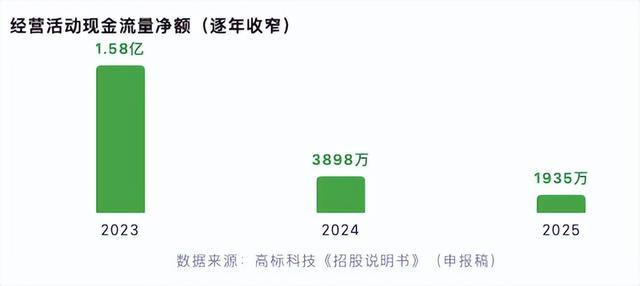
把两者放一起比, 净现比从1.86倍掉到0.11倍 。一家年入20亿的公司,净利润接近1.83亿,年底经营活动真正流进来的现金却 不到2000万 。
期末现金及现金等价物从2023年的2.21亿元缩到2024年的6038万元,2025年回升到8537万元,仍 难以覆盖 当年9469万元的短期借款和402万元一年内到期的非流动负债。
把镜头拉到同行,压力同样看得见。 协昌科技 是同赛道已上市公司,其年报提到,受激烈市场竞争影响,控制器产品单价有所下滑,2025年运动控制器毛利率跌到约11.76%,而高标同期为 23.97% ,仍保持优势。
这说明高标在产业链里的技术卡位尚未松动,但 价格战的阴影 正在逼近,头部整车客户本身也在推进控制器自研,用 外采加自研的双轨策略 制衡供应商。
招股书对现金流走弱有自己的解释,称主要因业务规模快速增长, 应收账款和存货等营运资金占用 增加,叠加票据结算规模较大。公司也披露,将收取的 非6+9银行承兑汇票贴现 取得的现金,三年分别为578.56万元、2092.36万元和1.03亿元。
03
创始人拥有超八成表决权,顺为、博裕为股东
把高标做成全球第一的,是一个 中专学历出身 的工程师陈清付,1978年出生于福建,1997年到1999年在深圳中天信电子做研发工程师,2000年到2002年在深圳市声表电子做研发工程师兼销售工程师。
2002年那会儿,短交通市场还停留在 摩托车防盗器阶段 。陈清付从一块防盗器起家,三年后把防盗和电机控制焊进同一个盒子, 提前押注了电动车爆发 的大方向。

2005年,高标推出 全球首台电动车防控器 ,把防盗和电机控制合二为一,由此切入短交通控制器这条赛道。后来他读了清华深圳研究院的高级工商管理硕士课程班和长江商学院EMBA,2023年拿到东莞优秀青年民营企业家称号,还当上松山湖莞商联合会名誉会长。
陈清付对高标的 控制相当集中 。他直接持有公司10.82%股份,通过100%持有的高标基石控制51.71%表决权,再作为高标一号到十号员工持股平台的执行事务合伙人控制19.50%,合计掌握 82.03%的表决权 。
2025年,他的薪酬 257.18万元 ,在公司董监高里排第一。一旦登陆创业板,这82%表决权对应的股份将迎来一次 纸面重估 ,身家量级随发行定价而定。
真正让外部资本进场 的是2023年5月那轮融资。博裕四期、先进制造产业投资基金二期、潍坊清信华平、广州初枫、深圳顺赢、天津海河顺科、东莞市创新投资以及个人股东黄毅洲等集中入股。
据天眼查显示,这一轮引入了博裕资本、国投招商、顺为资本、华山资本、东莞金控等机构。其中顺为资本的核心人物是雷军和许达来,由两人于2011年联合创立,雷军担任董事长,许达来担任CEO。融资发生时点,与公司营收站上12.48亿元、净利8481万元的节点重合,机构进场踩在 业绩起飞的前夜 。
由此,高标的 资本结构叠成三层 。顶层是陈清付通过高标基石100%持有的控股平台,中间是高管和核心员工通过高标一号到十号跟投的激励层,底层是2023年集中入场的 外部财务与产业资本 。
二十三年做成全球第一 ,陈清付证明了能把控制器卖向全世界;IPO之后他要证明的另一件事,是让账面上堆积的承兑汇票,最终变成账户里 可自由调度的现金。你对高标的故事还有何了解?欢迎下方留言讨论。