


近过去两个交易日,A股房地产开发指数累计拉升超8%,有近十股涨超10%,港股内房股同步冲高,成交额比前一周放大了1倍多。
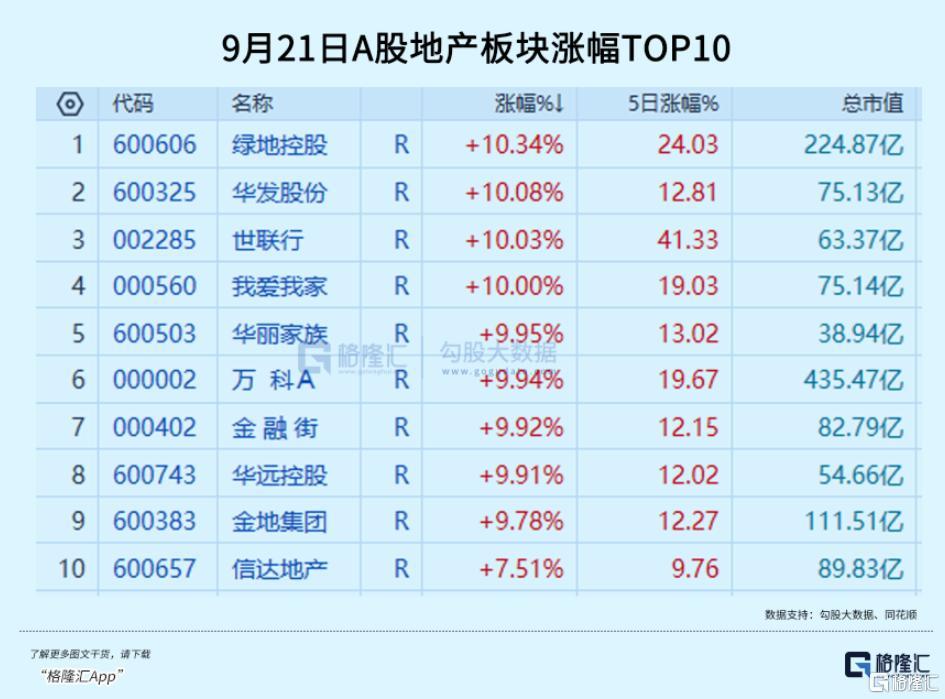
这个板块已经很久没有这么热闹过。
导火索有二:
一是上周五高盛组织的房地产外部专家电话会,纪要流出后在周末全网传播发酵。嘉宾预判2027-2030年新房新开工持续下滑将形成阶段性供应缺口,供给收缩逻辑重燃;
二是市场传出财政贴息购房、存量房贷进一步降息的传闻,需求端强刺激预期再度升温。
对跟踪地产周期的人来说,这剧本实在熟悉。
过去4年,几乎每一轮重磅政策传闻、每一次行业利好落地,地产都会迅速来一波行情。但短则一两天,长则一两周,又重新掉头下探更低的底部。
这一次,会不一样吗?
01
历史的回旋镖
要理解今天的地产,我们需要回看2015-2017年那轮“涨价去库存”周期,发生了什么。
那本是一次针对三四线城市天量库存的供给侧改革任务,最终演变成了一场全民性的楼市狂欢。
央行通过PSL定向投放低成本资金,国开行向地方发放棚改专项贷款,再以货币化拆迁补偿的形式,直接把万亿级购买力注入了楼市。
2014年全国棚改货币化安置比例还只有9%,2016年就冲到了48.5%,三年间全国棚改开工约1800万套,近半数拆迁户拿着现金直接进入商品房市场。
效果是立竿见影的。
2016年全国商品房销售面积冲到15.7亿平方米,同比大涨22.5%,创下当时历史新高;
房价从北上广深到十八线县城全面普涨,一线城市新房价格同比涨幅一度突破33%,很多县城房价三年翻倍。
那时,房企高周转模式,也彻底封神,恒大销售额从2015年的2013亿涨到2020年的7232亿,碧桂园从1402亿冲到7888亿,五年翻了四五倍。
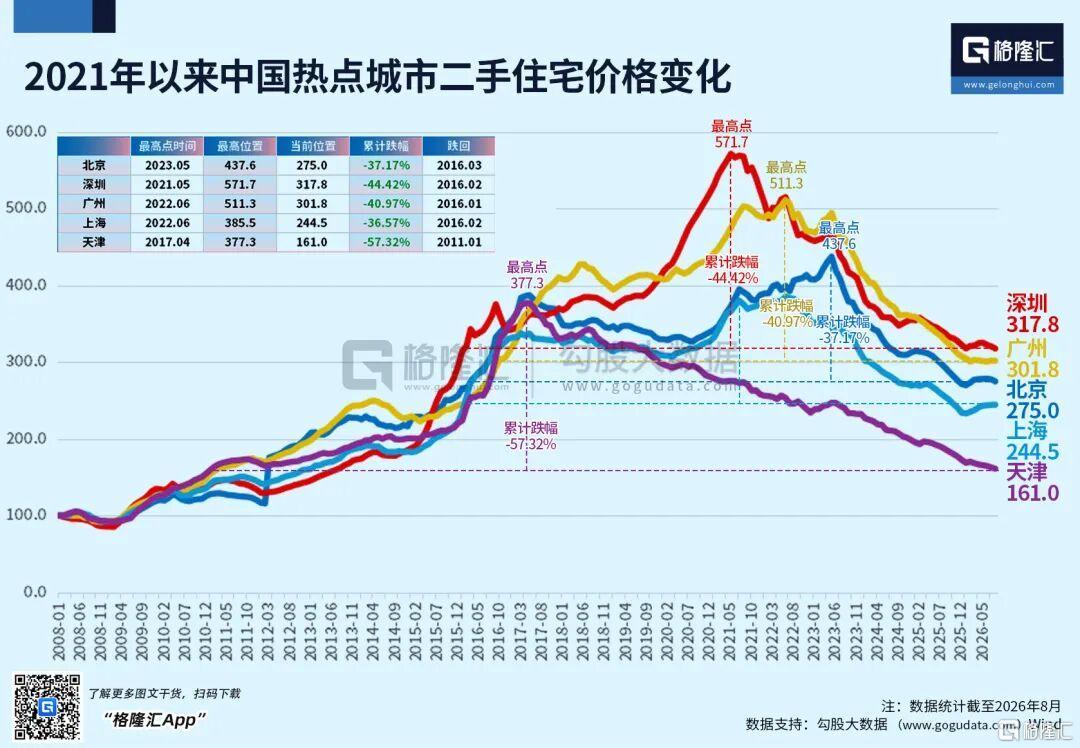
但所有短期的繁荣,都暗中标好了长期的价格。
那轮狂欢给行业埋下了三颗至今没拆完的雷,也是今天所有困境的直接源头。
第一颗是杠杆透支。
2015年末我国居民部门杠杆率还只有39.2%,到2020年末飙升至62.2%,短短五年涨了23个百分点,超过了之前二十年的累计涨幅。
个人住房贷款余额从14.2万亿元暴涨到34.5万亿元,翻了1.4倍。
相当于把居民部门几十年的信贷空间,集中在五年里一次性打到了接近满格。
第二颗是需求透支。
棚改货币化本质是寅吃卯粮,把原本分散在未来5-10年逐步释放的购房需求,强行压缩到三年集中释放。
据测算,高峰期货币化安置消化的商品房,占同期全国住宅销量的近40%,三四线城市占比更是超过一半。
该买的、能买的、甚至原本没计划买的,那几年几乎都进场了,狂欢过后必然是长期的需求真空。
第三颗是模式透支。
涨价去库存让全行业形成了错误共识:只要高杠杆、高周转,就能永远扩张。
房企有息负债总额从2015年的25万亿元,五年间突破60万亿元,头部房企债务动辄七八千亿。所有人都默认房价会一直涨,周转会一直快,没人想到周期反转的那天。
于是我们看到了后来的故事:
2021年三道红线落地,高周转模式戛然而止,头部房企接连债务违约;
居民收入预期转弱,提前还贷潮持续,需求端从主动加杠杆转向主动降杠杆;
全国商品房销售面积从2021年17.94亿平方米的历史峰值,一路下滑到2025年的不到9亿平方米,五年接近腰斩。
没有偶然的崩盘,只有透支的代价。
我们现在经历的,可以说是过去十年激进扩张模式的必然代价。
02
根本的问题
比历史还债更本质的,是行业底层供需关系的彻底逆转。
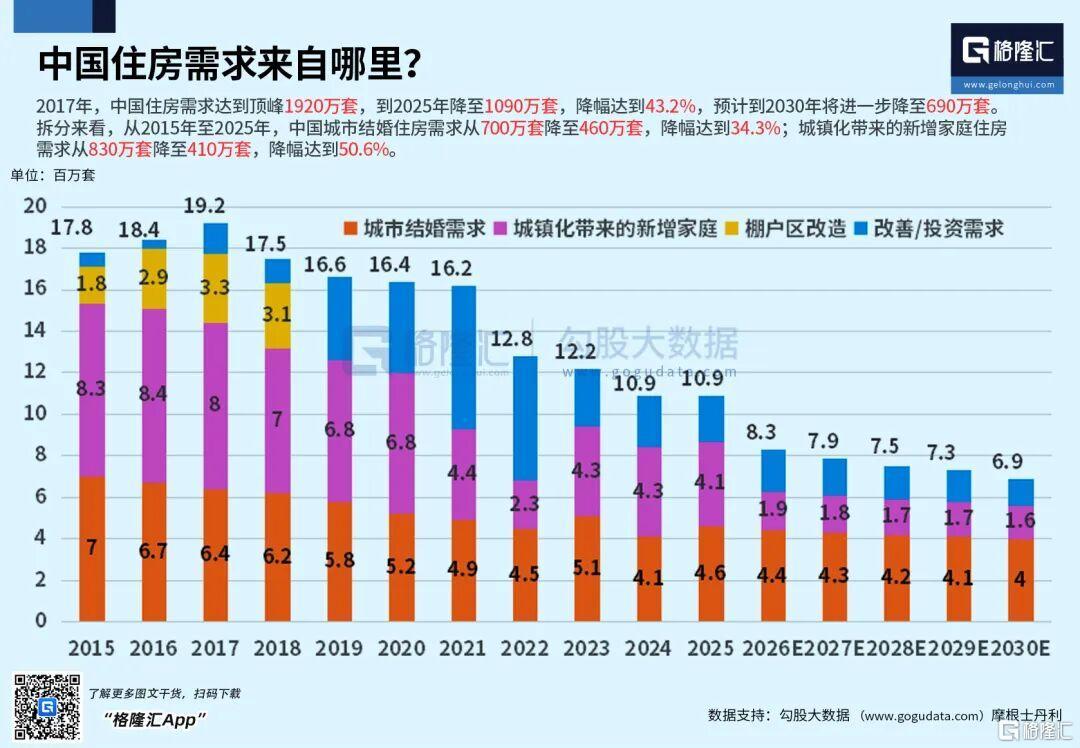
中国房地产已经彻底进入了“总量过剩、需求萎缩”的存量时代,这是所有政策都绕不开的基本面事实。
先看供应端。
第七次人口普查数据显示,2020年我国城镇家庭住房套户比就达到了1.06,到2025年进一步升至1.1以上,人均住房建筑面积超过42平方米,已经接近日本、法国等发达国家水平。通俗说,整体上已经不缺房子了。
但狭义的商品房待售面积,至今仍维持在7亿平方米以上的高位;如果算上已开工未竣工、已建成未售出的广义库存,总量超过30亿平方米,按当前年销量计算,全国广义库存去化周期超过4年,三四线城市普遍在6年以上。
这意味着,即便近年新开工面积大幅下滑,前期高位开工的项目仍在持续竣工,每年仍有超10亿平方米的新房涌入市场。
这也是为什么“2027年供应缺口”的说法站不住脚。
这种研判的核心逻辑,是用过去18亿平方米的需求峰值,去衡量现在6亿平方米左右的新开工,自然会觉得“不够”。但现实是,需求已经跌到了8亿平方米出头,并且还在下行。
需求下滑的速度,远比供应收缩的速度更快。
更何况中国楼市已经正式进入存量时代,2026年前8个月全国二手房交易面积占比已经稳定在52%以上,一线城市更是超过70%。
海量存量房是巨大的供应蓄水池,新房供给减少完全可以通过二手房流通弥补,根本不会形成全局性短缺。
少数核心城市核心板块的优质房源稀缺,只是结构性问题,推导不出全国性的供应缺口。
再看需求端,两大慢变量的长期压制,才是真正无解的硬约束。
第一个是人口结构。
房地产长期看人口,这是铁律。
25-45岁是核心购房人群,对应20年前的出生人口。
我国出生人口1987年达到2550万峰值后缓慢回落,1996年后进入持续下降通道,2016年后更是断崖式下跌。
对应到现在,25-45岁人群规模正以每年300-500万的速度缩减。
更直接的是结婚数据,结婚是首套刚需的核心触发点。
全国结婚登记对数从2013年的1347万对峰值,降到2024年的768万对,2025年进一步跌破700万对,十二年接近腰斩。
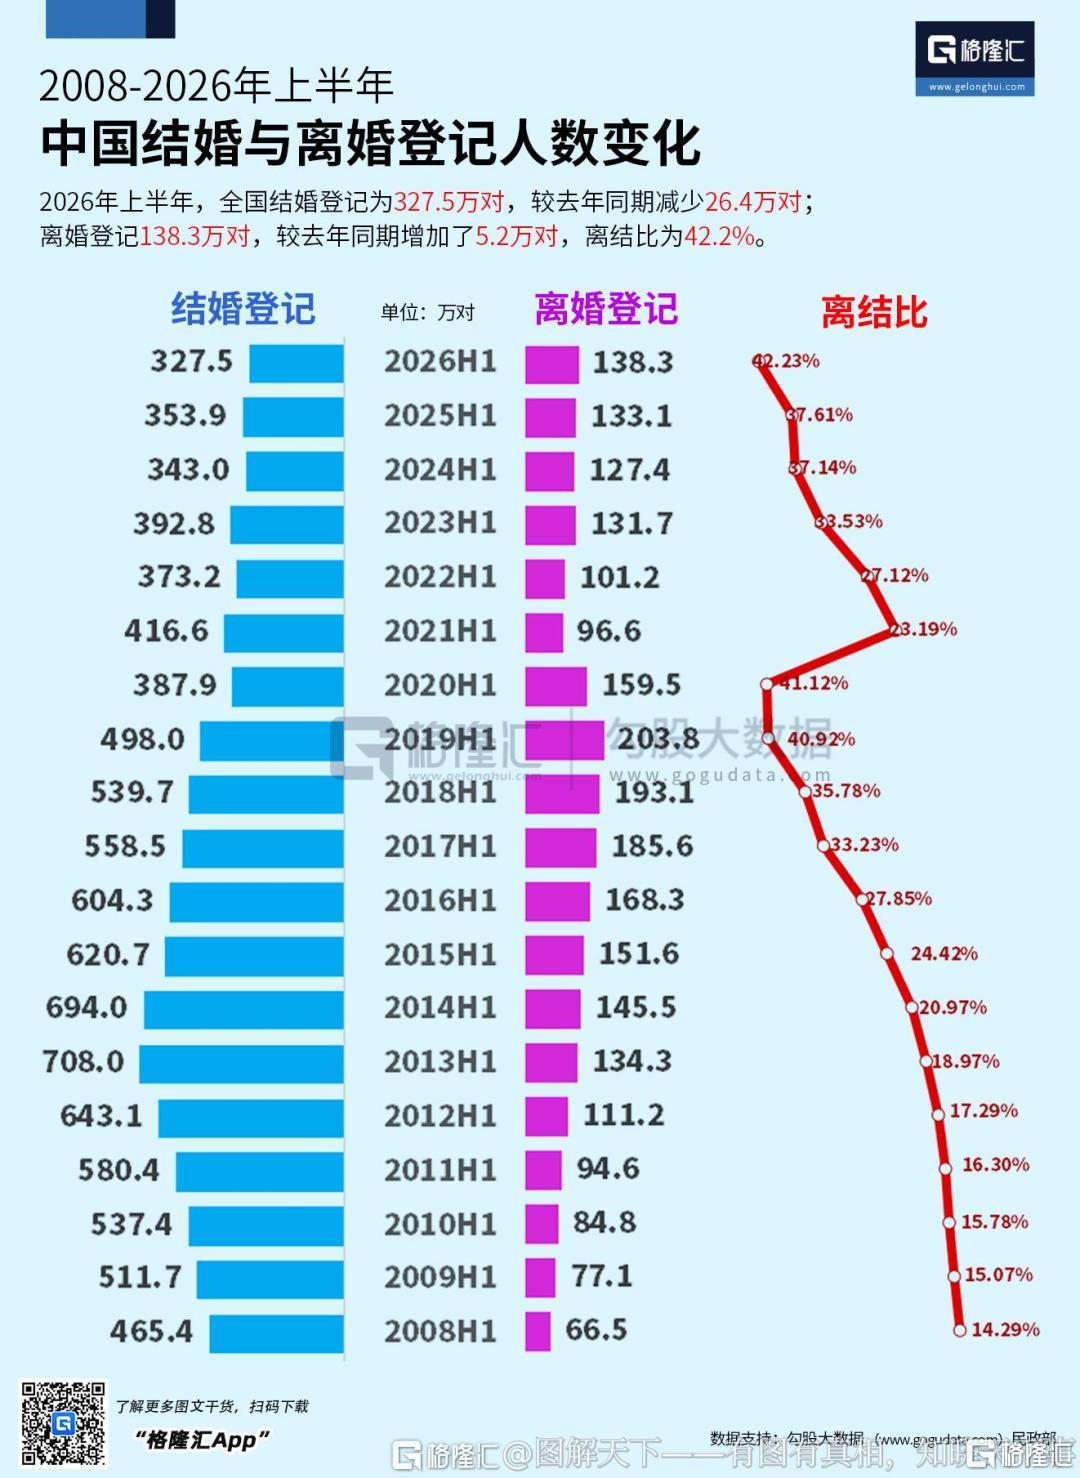
刚需的基本盘在快速收缩,这是几十年的人口周期决定的,不会因为降利率、取消限购而改变。
第二个是收入预期。
买房是长达二三十年的负债,核心前提是未来收入稳定增长。
当下居民可支配收入增速从两位数跌入个位数,部分行业甚至出现名义收入下滑,青年就业压力、中产收入稳定性下降,让居民对未来的预期从乐观转向保守。
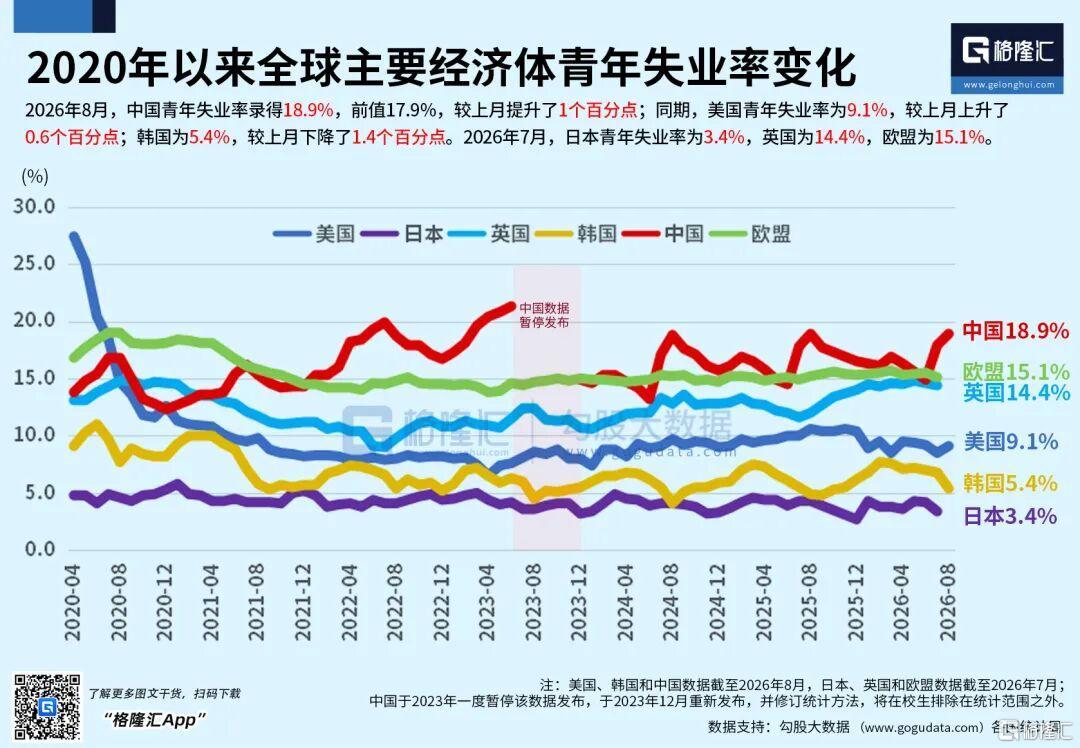
最直接的体现就是持续多年的提前还贷潮。居民宁愿放弃低利率优惠,也要优先偿还房贷,本质是家庭资产负债表的主动修复——不是利率太高不想贷,而是负债太高不敢再贷。
这种行为是宏观经济预期决定的,完全超出了房地产政策的调控范围。
一边是总量过剩的供应还在持续释放,一边是趋势性萎缩的需求还在下台阶,这就是房地产行业最根本的供需背离。
03
政策的边界
理解了供需的底层矛盾,就能明白为什么这几年政策密集出台,却始终只能带来脉冲式反弹,无法扭转趋势。
因为当前的政策工具箱,和行业的核心问题之间,存在根本性的错配。
现在的政策基本分两端:
供给端政策,比如保交楼、房企融资支持、存量房收储、城市更新,核心作用是防风险——避免房企集中爆雷、项目大面积烂尾,稳住供给端的秩序。
但这些政策只能托底,不能创造需求,更不能让行业回到扩张周期。
需求端政策,比如降首付、降利率、取消限购、购房补贴,本质是降低购房的门槛和成本,释放短期积压的刚需。
但它解决不了“首付凑不齐、月供还不起、未来没信心”的核心问题。
降利率解决不了收入不稳定,降首付解决不了长期偿债能力,取消限购也创造不出新的购房人群。
需求萎缩的两大根源——人口收缩和收入预期恶化,一个属于人口结构范畴,一个属于宏观经济范畴,都在房地产政策的工具箱之外。
更关键的是,这两大根源,都是慢变量,即使出台支持政策,也需要较长时间去修复,尤其人口问题,需要的时间跨度甚至要以十年周期来算。
这也解释了为什么政策刺激的效果越来越差:
2022年“金融16条”,地产板块单月涨了27%,行情持续了一个多月;
2024年5月那轮宽松,板块13个交易日涨了27.8%,热度维持不到20天;
2026年以来的多轮政策刺激,很多时候只有3-5天的快速拉升,然后就快速回落。
每一轮刺激的效果都在衰减,因为需求在持续透支,预期在持续走弱。
没有基本面支撑的上涨,本质都是资金借政策预期的短线博弈,利好落地就是兑现的时候。
04
尾声
当然,不能说政策完全没用。
持续的托底政策,有效避免了行业硬着陆,防止了楼市崩盘式的风险释放,让下行的斜率逐步放缓。
核心城市的优质板块率先出现边际企稳,行业无序出清的局面得到了控制。
这些都是政策的成效,不能因为没有大涨就全盘否定。
但也要清醒的是,稳住下行节奏,不等于扭转下行趋势;缓释风险,不等于修复增长;边际改善,更不等于基本面反转。
在人口结构、居民收入这两大核心慢变量出现趋势性拐点之前,行业的弱势基本面很难根本改变。
地产股“政策刺激涨一波,然后回归阴跌”的规律,也还会持续很久。
市场永远不缺短期利好,也永远不缺跟风的乐观情绪。但真正决定长期走势的,从来都是那些无法短期撼动的底层逻辑。
十年涨价去库存透支的杠杆、需求、预期,需要漫长的时间逐步消化;人口与经济的长期约束,需要宏观层面的深度调整才能缓释。
房地产不会消失,它只是会彻底换一种活法——从增量扩张的暴利时代,步入存量运营的稳态时代。
这个转型过程必然伴随长期的调整、出清与分化。
对于投资者而言,与其追逐每一次政策脉冲,不如认真研究这个行业的底层逻辑:人口在收缩,收入在承压,库存在积压,居民在去杠杆,房企在展期。当这些数据开始同向改善,当居民重新愿意加杠杆、出生率企稳、收入增速持续超过房贷利率,那才是真正的拐点。
在那一天到来之前,保持耐心,保持研究,比匆忙上车更重要。(全文完)