


本文来源:时代财经 作者:张昕迎
贵阳银行(601997.SH)与正威系企业的16亿借贷纠纷迎来阶段性落幕。
9月21日晚间,贵阳银行公告称,在该行双龙航空港支行相关合同纠纷的最新执行进展中,贵阳市中级人民法院已出具执行裁定书,因穷尽财产调查措施后未发现被执行人有其他可供执行财产,裁定该案终结本次执行程序。
9月22日,上海定达律师事务所副主任、管理合伙人刘海斌在接受时代财经采访时表示,终结本次执行程序是法院在执行过程中,因被执行人确无可供执行的财产,或者财产暂时无法处置,而依法裁定暂时结束执行程序的一种结案方式。
但刘海斌同时强调称,这并不意味着案件的彻底终结,只是司法程序上的一种“暂时完结”状态,银行作为申请执行人的债权依然存在。“客观上说,短期内通过司法强制执行途径回收的难度确实非常大,最终希望往往取决于担保物权的处置价值以及被执行人的偿债意愿和能力。若被执行人的经营状况在未来出现转机,或有新的财产线索出现,银行依然有机会收回款项。”他说。
这场诉讼源于贵阳银行多年前与“世界铜王”王文银旗下正威系企业的借贷纠纷,该案于2024年2月被正式立案,涉案金额高达16.58亿元。
贵阳银行在公告中强调称,截至目前,该行已对该涉案的全部贷款及票据垫款在以前年度全额计提资产减值准备,本次事项不会对公司本期利润或期后利润产生重大影响。
历时两年多的追偿最终以“终本”收尾,也折射出这家西部城商行在处置正威系风险过程中面临的深层经营困境。
图片来源:图虫创意
追偿16亿贷款遇阻
回溯来看,这场纠纷源于贵阳银行2021年6月向贵州国际商品供应链管理有限公司(下称“贵州国际”)提供的16亿综合授信。天眼查显示,贵州国际的控股股东为深圳正威(集团)有限公司,实际控制人为王文银。王文银被称为“世界铜王”,曾以177亿美元的财富登上2022年福布斯全球亿万富豪榜,排名第91名。
贵阳银行在此前公告中提到,为保障这笔大额授信的安全,贵阳银行彼时与正威集团、王文银及其多个关联方签订了《最高额保证合同》提供连带担保,同时设置了16套房产抵押及股权质押等多重保障。
然而,正威系的资金链在2023年前后骤然断裂。2024年2月,贵阳银行双龙支行向贵阳市中级人民法院提起诉讼,起诉贵州国际、正威集团、王文银等十名被告,要求偿还的贷款本金、票据垫款本金、未到期承兑金额以及按合同约定计收的利息、罚息、复利合计16.58亿元。
同年12月,贵阳银行一审胜诉,法院判决贵州国际在规定期限内支付贷款本金、票据垫款本金合计15.84亿元及对应利息,同时银行对被告位于深圳的16套房产和质押股权的拍卖、变卖价款享有优先受偿权。
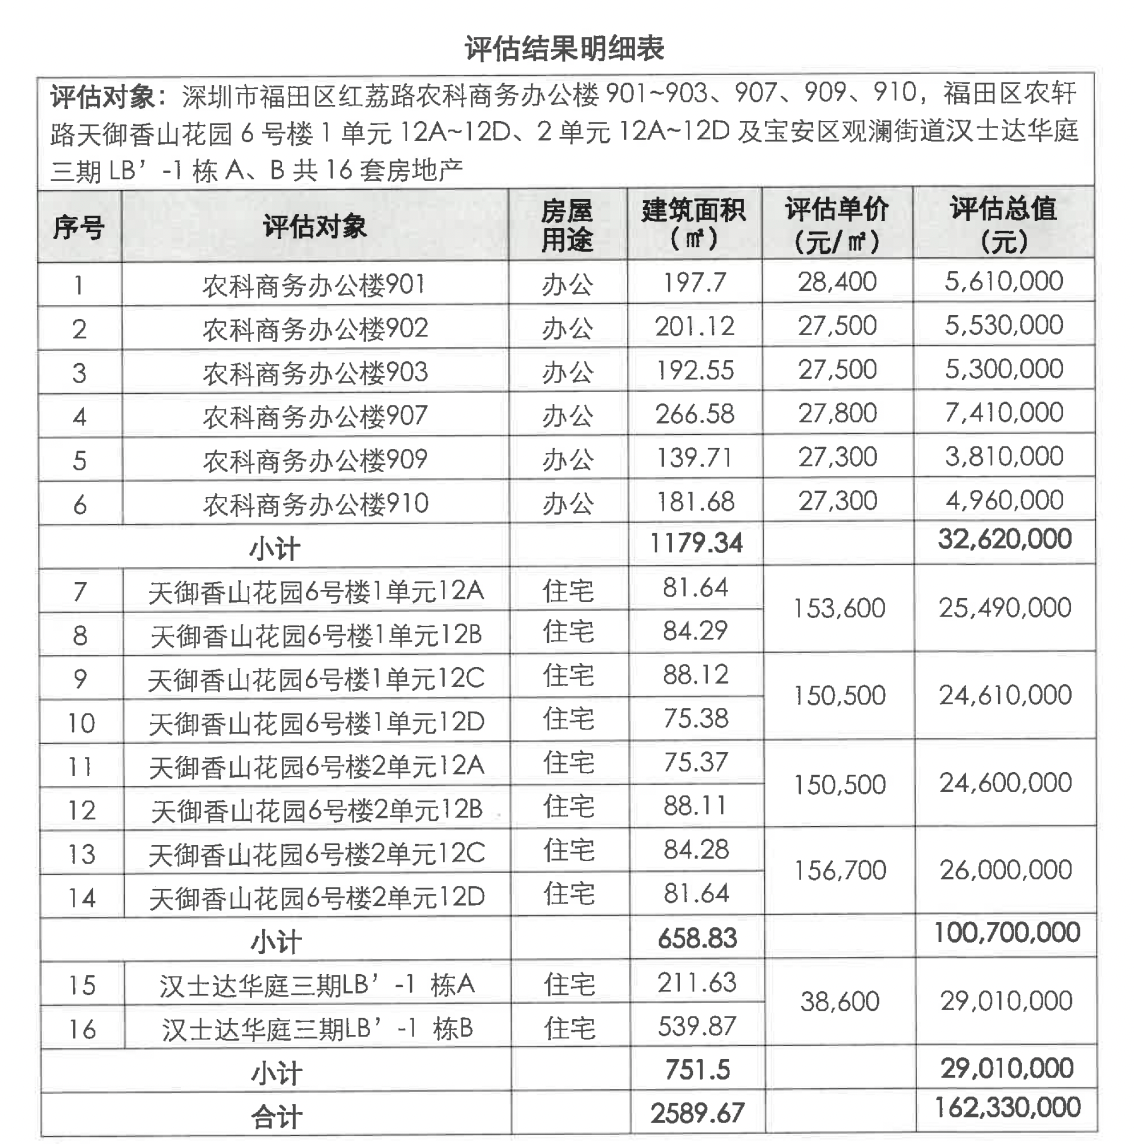
但此后被告均未履行义务,2025年9月,贵阳银行向法院申请强制执行,部分抵押不动产拍卖成交并执行到位。不过据拍卖平台披露的评估报告显示,上述16套房产的评估总值仅为1.62亿元,与16亿元的债权本金相比,回收率较低。
图片来源:涉执房地产处置司法评估报告
贵阳银行的投资者亦对上述资产处置情况十分关注。时代财经注意到,在贵阳银行今年5月举办的2025年度业绩说明会上,有投资者提问称,“公司胜诉的16套深圳房产,大概什么时候能完成拍卖/回款?”贵阳银行对此回应称,本行高度关注诉讼的进展情况,将积极对接、配合法院相应处置工作,保全本行权益。
不过从近期最新的资产处置进程来看,上述16套深圳房产已从放贷时的“硬通货”变成了“烫手山芋”。今年5月,首批6套位于深圳福田核心区的商务办公楼在阿里资产平台挂牌法拍,引发市场广泛关注。拍卖平台信息显示,上述这6套房产总面积约1179平方米,起拍价2935.8万元,折合单价仅2.5万元/平方米,最终无人接盘。最近一次拍卖则发生在9月7日,上述6套房产起拍价已降价至2789万元,再度以流拍告终;此外,位于深圳市天御香山花园的两套住宅同样于近日被摆上法拍货架,起拍价为2230万元,该小区位于深圳香蜜湖豪宅区,评估单价约15万元/平,为被执行人作为员工宿舍使用,9月7日因无人出价而流拍。
资产质量承压
对于贵阳银行而言,16亿元贷款虽然体量巨大,但由于此前已全额计提资产减值准备,本次诉讼事项不会对该行的本期利润或期后利润产生重大影响。但多笔大额不良的叠加效应,正在考验贵阳银行的资产质量管控能力。
除正威系之外,贵阳银行还卷入九州名城等的大额合同纠纷,3.15亿元债权同样因被执行人无财产可供执行而被法院裁定“终本”。贵阳银行对该笔债权本金同样采取了全额计提减值准备。
反映在财报数据上,半年报数据显示,2026年上半年,贵阳银行不良贷款余额63.85亿元,较年初增加7.97亿元;不良贷款率1.78%,较年初上升0.19个百分点。风险抵补能力有所削弱,拨备覆盖率为229.57%,较上年末下降6.05个百分点。
对此,贵阳银行在财报中称,主要是该行按照风险分类审慎原则将风险特征变化的贷款纳入不良,同时上半年存量不良贷款清收处置进度较缓,导致不良率有所上升。
分行业来看,截至2026年6月末,贵阳银行的公司贷款不良率为1.36%,较上年末的1.30%增加0.06个百分点,其中多个行业的不良率均有所上升,批发和零售业、制造业贷款不良率均较高,分别达4.64%、2.33%。
业绩压力也不容忽视。2026年上半年,贵阳银行实现营业收入72.07亿元,同比增长10.87%,实现归母净利润23.60亿元,同比下降4.61%,增收不增利。就今年上半年归母净利润下滑的原因,贵阳银行自身也坦言,主要是对部分风险资产加大减值计提力度,持续增强风险抵御能力所致。
刘海斌向时代财经表示,很多金融机构在争夺“优质大客户”时,往往会放松集中度管控的底线,认为“大客户出了问题政府会救、银行也会联合展期”。但却忽略了集团客户风险的传染性极强的特点,一旦母体资金链断裂,子公司之间的关联担保、资金拆借会迅速引发连锁反应。
“金融机构必须严格执行‘集团限额’管理,将同一实控人名下的所有关联企业视为一个风险敞口,并在内部设定比监管红线更严的自律红线,对于同一集团下的企业风险进行整体综合评判。”刘海斌说。