


这波 “去宁德化” 炒得最火的时候,最大的赢家,是欣旺达。
理想汽车26.5亿增资入股,成为其动力子公司第二大股东;小米官宣龙甲电池定点供应。
两大重磅消息落地后,欣旺达股价一度涨超20%,市值摸到380亿,和同期宁德时代的持续下挫形成巨大反差。
市场一时间充满“二线电池厂翻身”“分食宁德时代份额”的声音。
但问题来了:这波泼天的订单、流量、关注度砸过来,欣旺达,真的接得住吗?
一、
很多人对欣旺达的印象,还停留在做手机电池的。
没错,消费电池至今是它的基本盘。手机电池全球市占超30%,笔电电池全球第二,常年贡献稳定现金流。这也是它敢砸钱搞动力电池的底气。
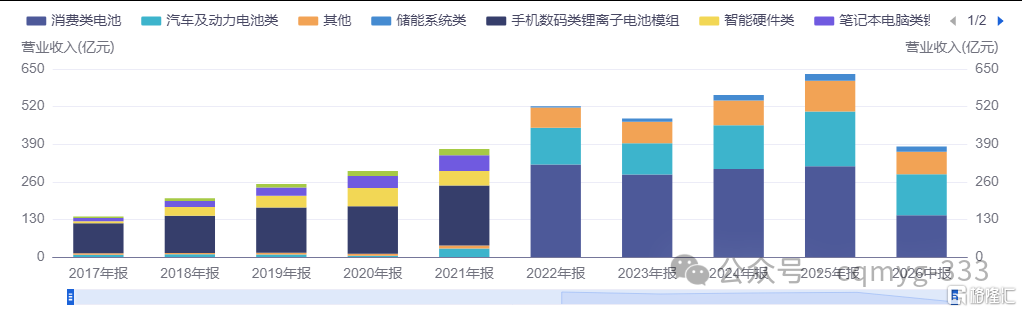
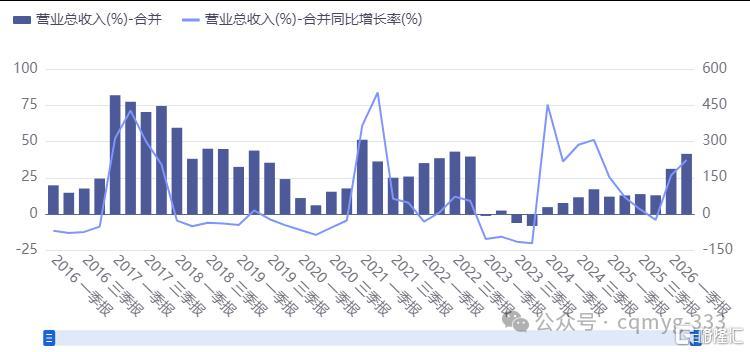
2026年上半年,公司总营收381.8亿元,其中动力电池业务营收141.3亿元,同比大增85.87%,占比已经到37%,成了第一增长引擎。
出货量28.36GWh,大增76.4%,跑赢行业一大截。
和别家挤破头抢纯电订单不一样,欣旺达早早就卡位了混动这条差异化赛道。
早在2014年,它就开始布局HEV混动电池技术。
今年二季度HEV装机量直接干到全球第一。
这也是它能拿到吉利、理想增程车型核心订单的关键基础。
这个提前多年的卡位布局,成了它如今最核心的差异化竞争力。
但热闹归热闹,账面上有点尴尬。
动力电池毛利率虽然从9.77%同比提升到了18.36%,几乎翻倍,但实则是动力子公司去年亏了31.69亿,今年上半年还亏3.24亿,还在减亏路上。
落到上市公司整体,上半年归母净利润6.03亿元,同比下滑29.6%;扣非净利润只剩0.97亿元,同比大跌83%。
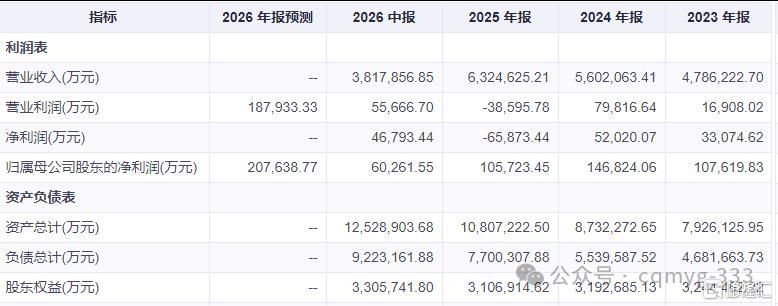
简单说就是,订单拿到了,规模也上来了,但钱还没赚到。
二、
对于欣旺达,有个变化很关键:客户层级跳级了。
以前主力是吉利、东风这些,现在直接拿下理想、小米两家头部新势力的核心车型,从二线供应商,挤进了主流核心圈。
市场给它的估值逻辑,也跟着变了。
市场愿意给它涨,不是没道理的。因为这波它拿到的不是散单,是深度绑定的船票。
理想不是光下订单,是掏26.5亿真金白银入股动力子公司,当第二大股东。利益绑死了,订单稳了,扩产的钱也有了,还能跟着理想的标准提制造能力,比普通供货关系靠谱太多。
再就是踩中了混动的大风口。
今年纯电增速放缓,增程、混动卖爆,刚好是欣旺达最熟的赛道。多年的技术积累,正好赶上这波车型切换的红利,这叫来得早不如来得巧。
订单一多,规模效应就出来了。
毛利率一年涨了9个点,本质就是产能利用率上去了,单位成本下来了。
照这个节奏,市场普遍预期2027年左右动力业务就能盈亏平衡,这是个看得见的拐点。
再加消费电池托底,比起中创新航、国轩高科这些纯做动力的,它抗周期能力强得多,不至于一轮价格战就现金流吃紧。
但话说回来,订单好拿,富贵难接。要真正接住这波“泼天富贵”,远没那么简单。
三、
首先最核心的问题,是角色定位。
现在的玩法是,车企自己定标准、做设计、握技术,电池厂只管按要求生产。
比如理想的自研电池放欣旺达产线做,小米的龙甲电池自己定规格,欣旺达在其中扮演的角色,更像是“电芯代工厂”,而非宁德时代那样的全套解决方案提供商。
代工厂,就赚个加工费,没技术溢价,订单再多,也可能只是赚个加工费。毛利率天花板天生就低,想复制宁德时代的高利润,难。
其次是质量与品控的历史阴影。
2021-2023年扩产太快,欣旺达曾因为电芯质量问题,赔了吉利6.08亿。品控跟不上产能,是它的老问题。
这波订单突然暴增,产能加速爬,良率、一致性、交付能不能跟上,是要打个问号的。
毕竟动力电池是生命攸关的核心安全件,出一次事,丢的不只是订单,是口碑。口碑一旦坏了,修复代价是极大的。
再者,订单能拿多久,还不好说。
理想自己在全力搞自研电池,现在用欣旺达,更多是过渡期补产能。等自研产能爬起来,订单大概率要分流。
小米也是多供应商策略,中创新航也是其核心合作伙伴。
欣旺达能拿到多少份额、能拿多久,都存在不确定性。所以看似泼天的订单,可能只是阶段性红利。
更不用说,二线厂的价格战已经开打了。
去宁德化的蛋糕不是欣旺达一家吃,中创新航、亿纬、国轩都在抢。
为了拿单,大家的报价普遍比宁德时代低5%-10%,本来利润就薄,越抢越压价。
最后很可能是营收大涨,利润不涨,看着热闹,赚不到钱。
最后也是最现实的:规模差太远。
上半年欣旺达装车量市占3.1%,宁德时代43.4%,差了一个数量级。而产能、技术、供应链、成本控制的差距,不是几波订单就能抹平的。
努力努力抢几个点的份额或许可以,但想撼动地位,是不可能的。
四、结语
说到底,欣旺达这波上涨,炒的是“份额转移”的预期,不是业绩反转。
好在,欣旺达确实是拿到了这波浪潮里最好的入场券,有客户,有资金,有放量的机会,短期逻辑没问题。
中长期来看,能不能把订单转化为持续利润,把代工身份转化为自己的技术壁垒,把短期合作转化为长期行业地位,才是真正的考验。
真正的验证点,就在接下来两到三个季度:产能爬坡进度能不能跟上,毛利率能不能稳住甚至继续提升,亏损能不能持续收窄。
这三个数据兑现了,才是实现行业地位跃迁,真的接住了这波富贵;
如果不及预期,那这场热闹,终究也只是一场预期的博弈而已。