一对夫妻多次转款“借”给儿子在上海买房,
儿子为此写了借条,
约定年利率最高达36%
事后,老夫妻起诉小夫妻,
要求他们共同偿还本金及利息
一起来看这一案例的判决结果
↓↓↓
事件回顾:
父母转款给儿子买房并有高息借条,
如今要求小夫妻偿还457万余元以及利息
张先生与陈女士于2012年登记结婚,先后于2017年、2020年在上海徐汇区、长宁区购房。父母多次向张先生转款,陈女士也为购房先后向丈夫转款70万元、21万元。
张先生于2017年出具的借条载明借款194万元,年利率36%,一年利息69.84万元;
2020年的借条载明借款160万元,年利率24%;
2023年,他又出具一张81.4405万元的借条。
谈起当初买房,张先生的母亲李女士告诉记者,儿子到上海工作后,为帮儿子安家,她动用家里的积蓄,也向外借款;第二套房的首付,则用了老家拆迁后的剩余资金。
她还提到,儿媳此前为购房所转的70万元,实际来自出售婚房的款项。该婚房系他们在儿子认识陈女士之前,在老家全款为儿子购买的,只是房产证迟了数年才办下来。此外,儿媳还在江苏徐州购入一套房屋,对外称该房由自己父母全款出资。
据李女士介绍,儿媳自2017年购房以来,从未还过房贷,无形中还获得巨额财产而无需承担还款义务。
张先生解释,妻子的名字是他们主动写上的,当时夫妻关系虽不算好,但“从来没想到过要离婚”。但此后两人感情愈发不合,婚后他换工作到上海,长期与妻子异地,两人育有的孩子基本上也是由他一人在抚养,目前婚姻已出现破裂趋势。
李女士说,如今,她希望拿回借款,为自己和丈夫的晚年留些保障。
儿媳陈女士表示,公婆出资既为儿子安家,也为自己居住,属于赠与。她从未向公婆借款,公婆在购房、转账时也没有表示这些钱是借给夫妻二人的。陈女士还称,购买第二套房是丈夫坚持的,自己最初不同意,后来同意并转款21万元。
李女士与其丈夫向法院起诉,要求儿子、儿媳共同偿还本金457.6195万元及利息,利息已按贷款市场报价利率(LPR)四倍计算,并非要求全额兑现借条上的36%、24%的利率。
法院判决:
债务效力不及于妻子,
应由儿子一人偿还
一审法院查明,李女士和张先生多次要求陈女士补签借条、共同还款。陈女士拒绝签字,但曾表示同意出售一处房屋还款。
法院认为,主张归还借款,不仅要证明已经支付款项,还要证明双方就借贷达成一致。父母未能充分证明儿子出具借条时儿媳在场;结合后来反复要求补签等情况,法院认定,陈女士对丈夫出具借条、约定年利率36%、24%的事并不知情,现有证据不足以证明夫妻共同向父母高息借款的合意。
陈女士提出卖房还款,只是夫妻间的交流意见,不能视为接受高息借款并同意共同偿还,也不构成债务加入。
对于张先生出具借条、承诺归还本息,一审法院认为,这是他自行确认债务,除利息超出法律规定的部分外,应予确认,但效力不及于妻子。法院判决,张先生偿还本金457.6195万元及按四倍LPR分段计算的利息,驳回李女士以及其丈夫的其他诉讼请求。
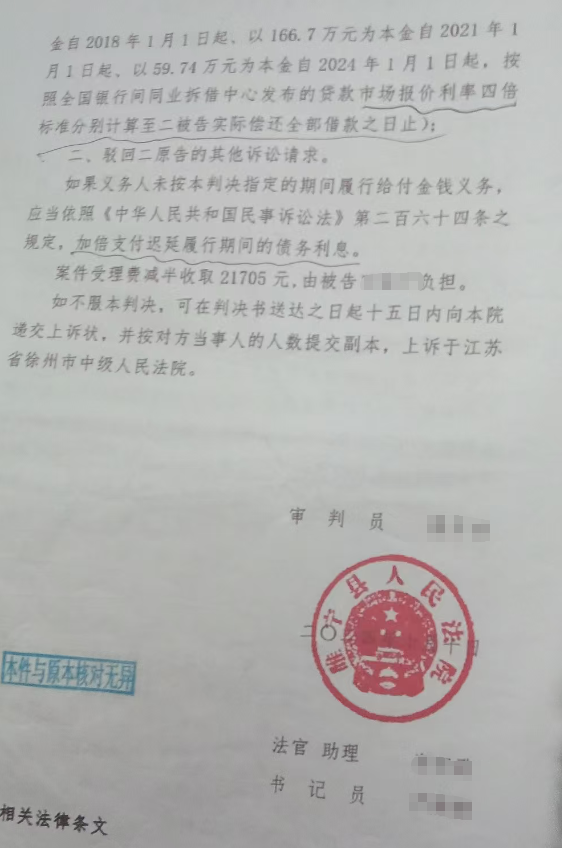
判决书
老夫妻表示不服,提起上诉。二审法院确认一审查明的事实,两审证据不足以证明涉案款项属于夫妻共同债务。
2025年3月10日,二审法院驳回上诉,维持原判。
最新进展:
儿子申请再审,
法院已立案审查
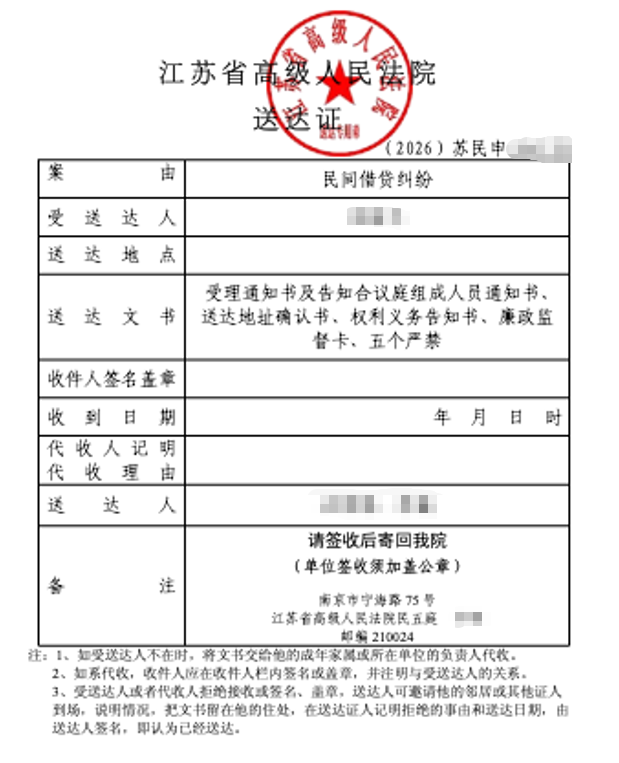
“我和我父母实际上是一条战线上的。”张先生称,他们已向江苏省高级人民法院申请再审,该院已立案审查。
张先生在材料中认为,父母出资用于夫妻婚后购房,法院既认可他对父母负有债务,应进一步审查款项用于夫妻共同生活这一因素。他要求改判夫妻共同偿还。
张先生表示,眼下更感紧迫的是月供,他每月收入有限,但每月房贷约2万元,过去父母每月补贴约1万元。如今父母不愿继续补贴,他已有数月无力按时偿还房贷、车贷。
李女士也告诉记者,借款利息和诉讼开支等正在消耗家庭积蓄,她自己也因此欠债。
对此,你怎么看?
欢迎来留言区聊聊~
劳动报综合自红星新闻等,转载请注明出处
本文编辑:杨丹曦
审核:王文怡
更多请看
■孙颖莎自愿放弃!
■7旬爷叔黄昏恋闹剧