


最近各种炒小炒妖炒新现象明显,AI硬件机构持仓持续走弱,市场风格没啥好说的,微盘和红利的年内涨幅已经赶上高景气指数了。
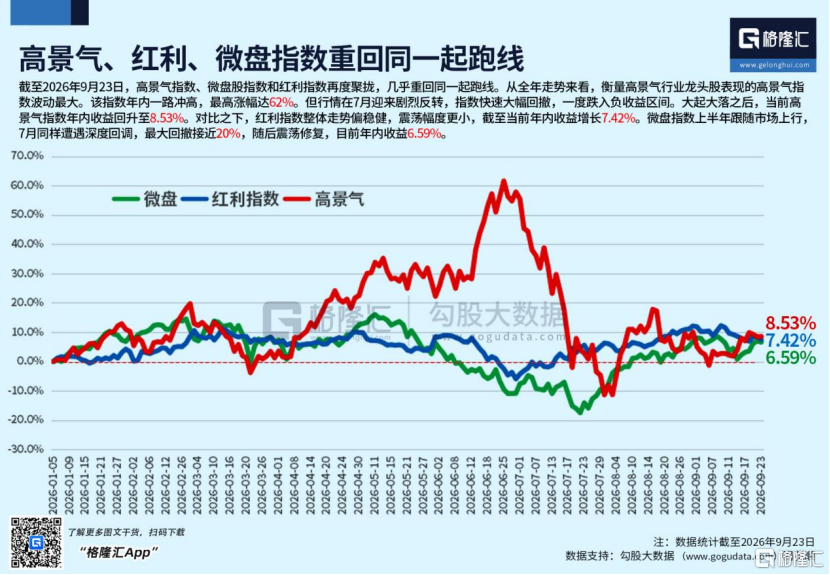
而如果单从7月下旬来看,微盘指数涨幅已经超过30%远胜其他主流指数,更直白的市场资金逻辑就是:远离机构高配,拥抱题材炒作。
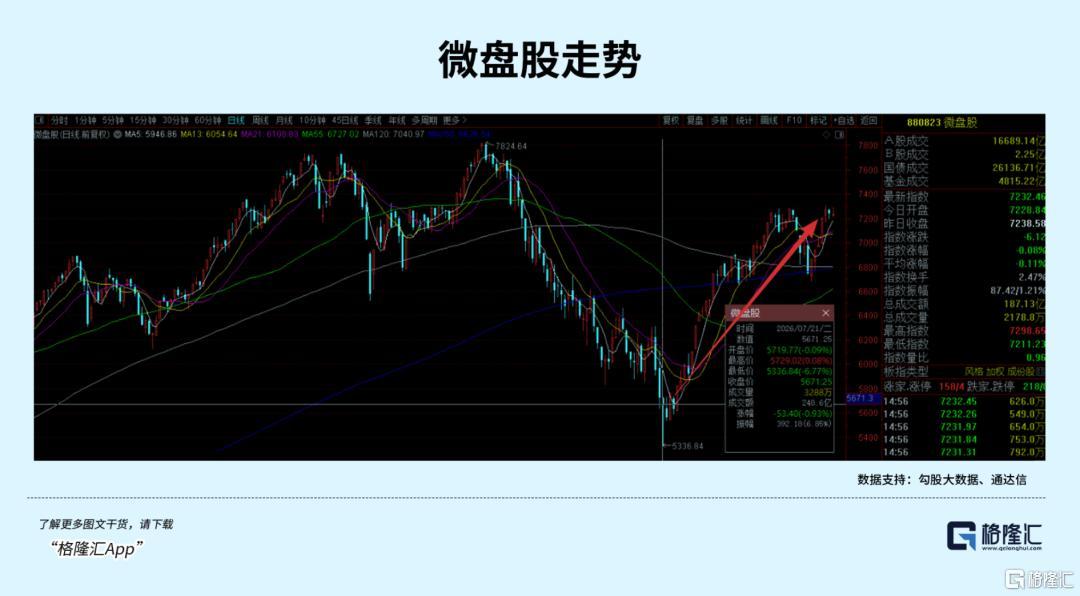
很明显,在市场量能徘徊2万亿的情况下,量化与游资成为市场的主导变量,程序化交易贡献继续提升,中小盘、高换手风格受此影响。
今天就以光电“体检仪”VNA和示波器两个细分热门赛道的市场表现为代表,来深度分析AI硬科技投资的资金逻辑大变化,并做一些前瞻分享。
9月23日,VNA概念突然成为盘面焦点,优利德、普源精电20%涨停,电科思仪、创远信科涨超10%,鼎阳科技从9月16日启动以来累计涨幅接近70%;9月24日,电科思仪5天2板再涨20%,创上市新高。
一个过去相对冷门的电子测量细分,开始被资金重新定价。
但涨得快,反而更需要把产业逻辑拆开。
VNA和示波器真正值得关注的地方,不是“AI概念”三个字,而是AI基础设施正在把高速互联带入一个新的测试周期。
过去800G,更多解决“能不能跑”;到了1.6T、3.2T,问题越来越变成“在量产条件下能不能稳定跑、能不能把良率做出来”。这会改变测试设备的价值量。
01、VNA为什么突然走到台前?
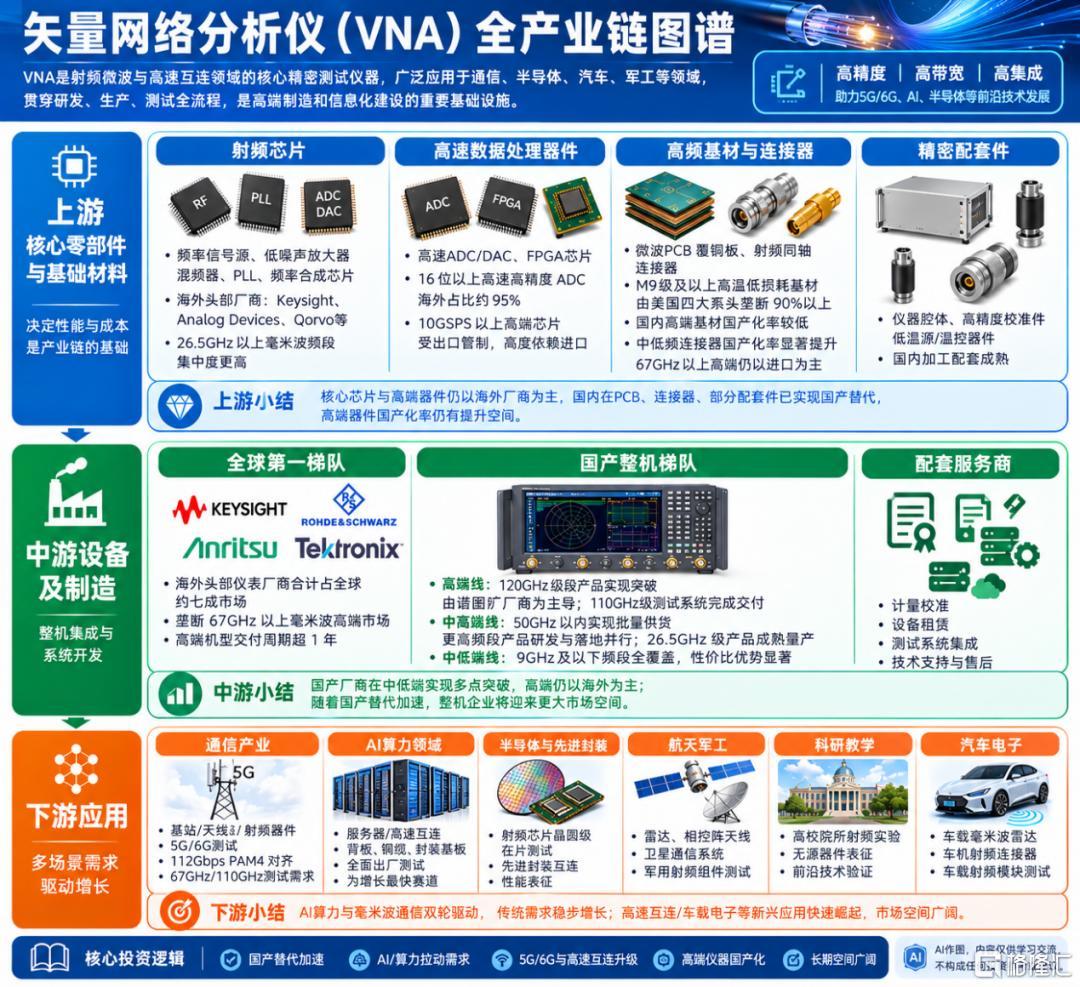
图片说明:AI作图,内容仅供学习交流,不构成任何投资参考或建议
VNA,也就是矢量网络分析仪,核心是测S参数,观察器件的幅度、相位、阻抗、插损、回损和群时延。
高速场景里,真正麻烦的不是“有没有信号”,而是信号经过PCB、连接器、线缆、封装以后,是否发生反射、损耗和串扰。
华泰证券9月22日的最新观点很直接:数据中心从800G向1.6T演进,高速连接器、线缆和高端PCB对信号完整性、良率控制的要求提高,测试将向更高频率、更多端口和自动化发展,VNA存在量价齐升空间。
而更关键的是速率升级。
Keysight目前已经围绕112Gbps、224Gbps和448Gbps建立测试体系,分别对应800G、1.6T以及向3.2T演进的网络;Anritsu今年OFC也已经用VNA验证224Gbps、并向448Gbps扩展的驱动器,对应下一代1.6T、3.2T光模块架构。
这里有个容易被忽略的变化:从抽检到全检,测试标准也在变。
高速PCB和连接器从抽检走向更高比例甚至全检以后,测试次数、通道数和自动化程度都会增加。华泰产业链调研认为,部分高端VNA交付周期已经较长,国产厂商开始迎来替代窗口。
所以,VNA的逻辑不是“市场突然多了一个需求”,而是同一块AI基础设施,每升级一代,测试难度和测试价值量就上一个台阶。
02、示波器其实是另一半故事
很多人会把VNA和示波器混在一起。它们都做高速测试,但解决的问题不同。
VNA更偏器件、通道和网络特性的参数表征;示波器更接近真实波形,看的是真实信号在时间域里的变化。到了PAM4、224Gbps甚至448Gbps,抖动、眼图、噪声、码间串扰、均衡效果,都需要示波器和相关分析工具参与。
全球示波器市场2026年预计约28.6亿美元,2034年有望达到51.5亿美元,整体CAGR约7.6%。
这个总市场当然不等于AI增量,但高带宽、光采样等高端产品的结构性机会值得单独拿出来看。
Keysight最新财季通信解决方案业务收入13.45亿美元,同比增长43%;公司已经推出面向1.6T光模块生产测试的224Gbps光采样示波器,支持最高120GBd时钟恢复。
这说明AI并不是把示波器变成一个全新的行业,而是在把高端测试产品的景气度往上推。
03、真正的空间,不要只看“VNA全球市场有多大”
这是现在最需要冷静的地方,不同机构对全球VNA市场的统计口径差异很大,成熟市场自然增长并不高。
因此,市场里流传的“高阶PCB全检以后VNA市场达到百亿元”,更适合看作产业链情景测算,不能直接等同于全球VNA现有市场规模。
例如海外三大行(高盛/大摩/摩根大通)对Keysight的共识订单增速(+56%)大幅领先收入增速、AI有线测试成为第一引擎、订单积压⽀撑下一年度与国内券商“测试仪器量价齐升+供需缺口”的判断形成跨市场互证;是德科技67GHz以上网分交付周期超一年(东吴产业链调研),直接构成国产⾼端VNA替代的时间窗口。
VNA后面的空间,真正来自三个变量:频率升级、端口数增加,以及测试从研发验证走向生产测试。
目前国内高端PCB、连接器、线缆等场景仍由海外仪器厂商占据较强优势。电科思仪今年9月调研披露,公司微波/毫米波测量技术已达到国际先进水平,在部分细分领域达到国际领先;其新一代VNA频率已经推进至120GHz,并在开发高速PCB自动测试系统。
鼎阳科技则持续提升VNA频率和示波器产品能力,最新发布的SDS6000B系列示波器最高4GHz、20GSa/s,并同步推出16GHz和20GHz差分有源探头。
这才是国产公司的核心机会:不是简单替代一台普通仪器,而是在AI高速互联升级中争夺高端有效产能。
04、股价已经涨了一轮,后面还能不能看?
产业空间和交易节奏,要分开看:
产业空间仍然存在。因为224G并没有终点,448G已经进入pathfinding阶段,Keysight已经把3.2T相关测试体系摆上产品路线图。只要SerDes继续提速,PCB、连接器、铜缆、封装、光模块都需要更严格的信号完整性测试。
但股票炒作不完全同步产业链:
9月23日鼎阳科技较9月16日已经累计上涨近70%,9月24日电科思仪再涨20%。这意味着市场已经开始交易“高端测试国产替代”这一预期。
后面的行情,真正需要验证的已经不是一篇研报,而是几个硬信号:67GHz、110GHz、120GHz高端型号能否持续出货;头部PCB、连接器和光通信客户能否进入量产验证;高端产品收入占比能否提升;订单能否从研发客户向生产线扩散。
尤其要警惕一个误区:优利德已经公开披露,目前VNA产品收入占主营业务收入不足1%,对近期业绩影响有限。概念纯度和业绩贡献,并不是一回事。
更应该看重的是“VNA+示波器”背后的测试通胀
未来高速互联不是只增加一台VNA。
完整测试链条还包括示波器、BERT、误码仪、光采样、信号发生器、探头,以及后面的自动化测试软件。
AI产业进入这个阶段以后,测试的重要性反而在上升。原因很简单:一块高价值GPU、一颗高速ASIC、一只1.6T光模块、一块高阶PCB,返工和报废成本都在提高,系统厂商对测试误差的容忍度自然下降。
所以测试环节的价值,不只来自设备数量增加,更来自“每个产品需要测得更深、更快、更准”。
AI的第二阶段,正在出现几种新的“通胀”:PCB材料规格通胀、散热材料价值量通胀,以及测试复杂度通胀。
05、投研应该跟着产品代际走,而不是追着概念
短线层面,VNA已经从“预期差”进入“预期交易”。这个时候再去追最热的股票,实际上是在为产业逻辑支付更高的价格。
中线更适合盯“产品代际+订单+客户”三件事。
VNA看67GHz、110GHz、120GHz的高端型号;示波器看224Gbps、1.6T及以上测试能力;然后看高端产品收入能不能真正进入业绩。
再往外延伸,值得继续观察的其实是一整条测试链:探针卡、BERT/高速示波器、先进封装检测、高速连接器、测试接口板,以及CPO量产测试。
因为真正值得做中线研究的,不是今天谁最热,而是哪一个环节会随着下一代AI基础设施升级,从“可选测试”变成“生产刚需”。
VNA从上周开始就已被市场看见了,而真正值得关注的预期差,可能反而在它被看见之后,沿着这条测试链继续往下找。
风险提示:投资有风险,决策需谨慎,以上分析仅为行业研究和市场策略参考,不构成具体投资建议。
如果,你对双节后的投资布局仍然迷茫;
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对资金轮动和板块波动感到无所适从;
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。