
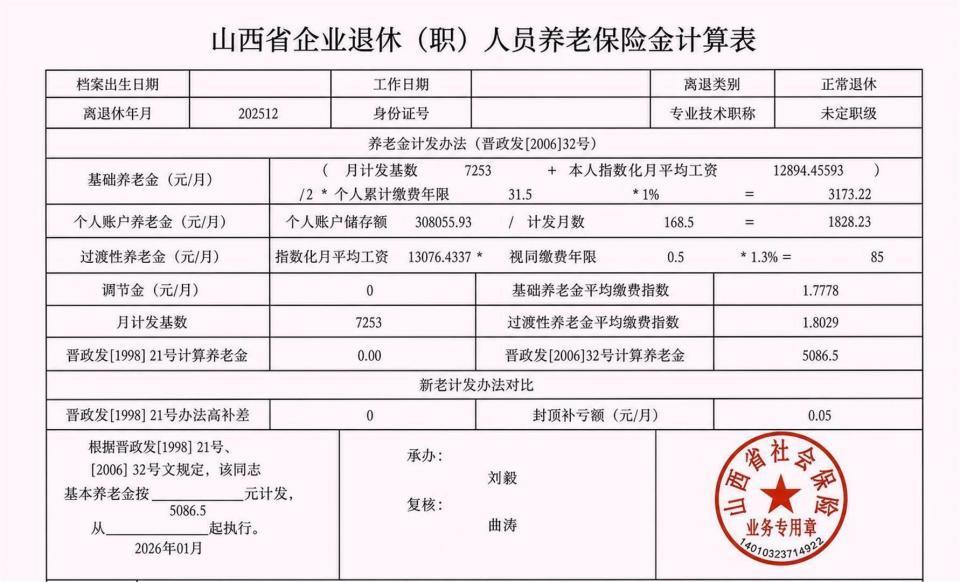
她把退休待遇核定单看了好几遍。山西,1970年出生,1994年参加工作,2025年12月办退休,55岁4个月。累计缴费31.5年,视同0.5年,平均缴费指数1.7778,个人账户308055.93元,山西2025年计发基数7253元,过渡系数1.3%,按55岁4个月取计发月数168.5。最后每月基本养老金5086.5元。
基础养老金那一栏是3173.22元。公式不复杂:计发基数7253,乘(1+平均指数1.7778)除以2,再乘31.5年,乘1%。算下来就是7253×1.3889×31.5×1%≈3173元。
这一步看两件事。年限31.5年,中间不断缴,底子就稳。指数1.7778,意思是历年缴费基数长期接近当地社平工资的1.78倍,不是某一年高,而是多年都高。很多人按0.6最低档交,同样31.5年,基础养老金只会到1800元上下,差出来的部分主要在指数。
个人账户那一栏1828.23元。308055.93除以168.5,得这个数。个人按缴费基数8%进账户,再算历年记账利息,31.5年滚到30.8万。
同样31.5年,如果一直低基数,个账常见只有8万到12万。按55岁整170个月算,8万除以170≈470元,12万除以170≈705元。她这1828元,不是退休前突击多交能做到的,是每年基数都高、时间够长堆出来的。
过渡性养老金85元。她视同只有0.5年,按山西1.3%算,7253×过渡指数1.8209×0.5×1.3%≈85元。建账前工龄短,这笔就少。视同长的老职工,同样指数、同样基数,过渡性会多出一大截。
她从普通岗到管理岗,账面变化不在头衔,而在缴费基数。普通岗那几年按实际工资交,指数可能不会太高;到了管理岗,工资层级变了,如果单位按实际工资而不是按最低基数申报,平均指数会被逐年拉高。指数一高,基础养老金和个人账户同时受益,不是只涨一边。
山西2025年计发基数7253,比2024年7111涨约2%。基数每年变,退休地不同,结果也会不同。同样31.5年、同样指数,换一个计发基数更高的省份,基础养老金会再上去一点。
55岁4个月按168.5个月摊个账,比55岁整170略少,每月个账会多一点;比50岁195、60岁139差别更明显。50岁退,同样30.8万个账,除以195≈1579元;55岁整除以170≈1812元;60岁除以139≈2216元。退休年龄影响的不只是多交几年,还有计发月数这个分母。
2025年起渐进式延迟退休执行。原55岁女管理、女干部,每4个月延1个月,逐步到58岁;原50岁女工人,每2个月延1个月,逐步到55岁。弹性提前最多3年,不低于原法定年龄;和单位协商延迟最多3年。 她1970年生、原55档,2025年12月退在改革启动后,具体按出生月和岗位身份对应法定年龄,不能只按“想55退”算。
普通职工可看的几个实际点。
打开掌上12333或地方社保APP,查累计月数、实际缴费月数、视同月数、平均指数、个账本息。别只看“交了多久”,要看“每年按多少比例交”。
跳槽空档、灵活就业断月,会直接短年限。哪怕后来按高基数补,断的那段不计入缴费年限,基础养老金公式里的“年限”就小了。
单位按最低基数而不是实际工资申报,平均指数会被常年拉低。发现工资条社保扣款和基数对不上,先找人事核对申报基数,再查历年权益记录。
1990年代参加工作、建账前有过工龄的,保留招工表、录用表、合同、工资表。视同年限不是自己说有就有,档案材料要能对应上。
临近退休前两年做模拟:当地当年计发基数×平均指数×年限套基础,个账余额÷实际退休月龄套个账,有视同再套过渡系数。核定单出来对照,哪里参数异常再找社保经办机构复核。
同样31.5年,有人三千多,有人五千多。差的不只是“岗位”,是每年基数、断没断缴、哪年退、退休地基数、有没有视同这几项叠起来。把这几项逐年看清楚,比临退休问“我能拿多少”更有用。