
阜阳大姐昨晚发来三段语音,中间删了两次,最后一段才说完整。2011年中介劝她按100%交灵活就业养老,说退休有面子。她一年比60%多掏近七千,咬牙交到2026年满15年。前两天在皖事通查到预估月数,发现自己约两千出头,闺蜜60%档一千四多,心里一直算那多交的十几万什么时候回本。
安徽2026年养老缴费上下限定了,下限4354元、上限21772元,执行期2026年1月1日到12月31日。灵活就业养老费率20%,在上下限之间自己选基数,能按月、按季、按半年、按年交。 按60%按下限算,4354×20%=870.8元/月,一年10449.6元;100%如果按全口径约7257元算,月缴约1451.4元,一年约17417元。同样15年,两档月差约580.6元,全年差约6967元,15年总差约10.45万元。若按部分代办采用更高100%基数口径,总差会再扩大。
养老金不是按缴费单直接成倍数返。职工养老分两块,基础养老金看计发基数、平均缴费指数、缴费年限;个人账户看每月8%进账和利息,退休再除以计发月数。安徽2025年退休计发基数7999元/月,文号皖人社秘〔2025〕153号,2025年新增退休按这个算,2026年正式基数公布后重新核定补差。
男60岁退休、计发月数139,用7999静态算。60%15年,平均指数0.6,基础养老金=7999×(1+0.6)÷2×15×1%≈959.9元;个人账户按4354×8%×12×15≈62729.8元,加利息若按7万元估,70000÷139≈503.6元,合计约1463.5元。100%15年,平均指数1.0,基础养老金=7999×(1+1.0)÷2×15×1%≈1199.9元;按7257×8%×12×15≈10450.1元本金,加利息若按11.5万元估,115000÷139≈827.3元,合计约2027.2元。两档月差约563.7元。
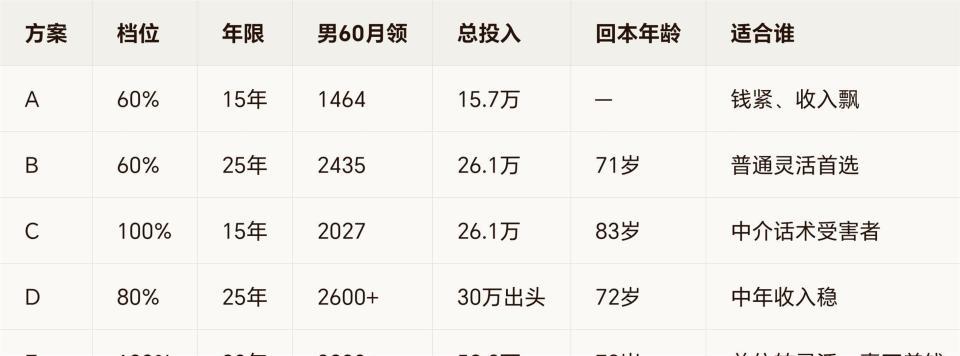
用15年总差额除月差,60%按4354、100%按7257,总差约10.45万元,563.7元回本约185个月,也就是15年多。若中介按更高100%基数收、总差按15万元左右算,回本会到23年以上。大姐觉得亏,原因不在100%本身,而在15年太短、全部自费、多交部分大部分进统筹而不是全进自己账户。灵活养老20%里只有8%进个人账户,12%进统筹;提档越高,进统筹的比例绝对值越大。
滁州人社给过一组60岁退休静态参考:2010—2024交15年、基数60%—100%,预估总缴费102728—171837元,月领1363—1879元;同样基数区间交20年,预估总缴费113439—189685元,月领1714—2388元。 同样不追高到100%,把年限从15年拉到20年,基础养老金按公式会明显增加,因为基础部分直接与年限相乘。收入不稳的人硬交100%15年,月领数字高,但前期现金压力和个人回本周期都不占优。
中介喜欢推高基数,有两个现实动机。代缴费按笔或按比例收,基数越高其手续费越高;高基数宣传“退休有面子”,但不主动说15年只是最低门槛、年限对基础金的影响更直接。皖事通和电子社保卡都能查已缴月数、平均指数、个账余额,先查再选档,比听口头承诺稳妥。
安徽就业困难人员灵活就业社保补贴2026年有调整。芜湖对符合条件的就业困难人员,养老补贴500元/月、医保100元/月,且养老补贴不超过实际缴费2/3,2026年7月1日起执行;全椒、铜陵义安同类口径,养老500、医保100,距法定退休不足5年的就业困难人员可延至退休,其余最长3年,离校2年内未就业高校毕业生最长2年。 女性满40、男性满50只是部分地市常见认定起点,最终要看户籍或常住地社区做失业登记、就业困难认定、灵活就业登记。符合这些条件,按60%交再领补贴,实际自付会明显低于100%硬交。
医保和养老不要混着选。安徽灵活就业职工医保以缴费下限为基数核定,2026年按下限4354走,但是否建个人账户、具体费率、退休后终身医保年限,按合肥、芜湖、阜阳等地医保系统为准。 有人为了“养老100%有面子”顺手把医保也按高基数理解,其实职工医保并不按养老100%基数单独加钱,查账单时要分开看养老和医保两栏。
个人养老金另算一层。每年顶格12000元,符合条件的投资环节单独按税优规则处理,退休后单独领,不替代职工养老。15年短缴费、又不想全程高基数的人,用低档养老保年限,再按收入开个人养老金,比单纯把灵活就业拉到100%更可控。
具体重算只填四项:参保市、年龄、已按60%或100%、已交几年、想几岁退。按4354下限、7999静态计发基数先估60%20年、60%25年、100%15年三组数据;若靠近退休、收入稳定,再估最后5—10年提100%的混合方案。2026正式计发基数公布后,所有预估月领都要按新基数重算,已退休的按政策补差。