

芯东西(公众号:aichip001)
作者 | 崔嫄伟
编辑 | 陈骏达
芯东西9月29日报道,今天,上海彤程新材料集团股份有限公司在香港上市。
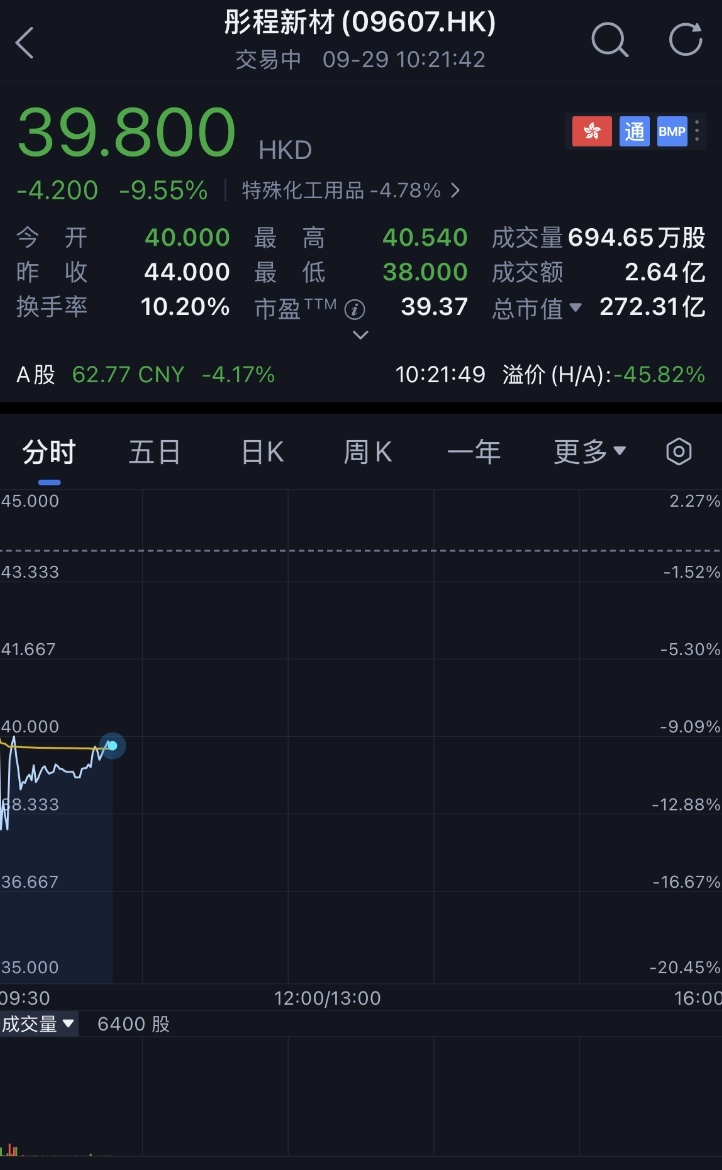
彤程新材H股今日开盘即破发。其发行价44港元/股(约合人民币40.48元/股),今日开盘下跌9.09%至40港元/股(约合人民币36.8元/股)。截至今日10:21,其股下跌9.55%至39.80港元/股(约合人民币36.62元/股),总市值达272.31亿港元(约合人民币250.53亿元)。
彤程新材成立于1998年,总部在上海,是一家全球新材料综合服务商,业务覆盖汽车材料、电子材料、生物可降解材料等领域。值得注意的是,彤程新材已于2018年6月在上海证券交易所主板上市。
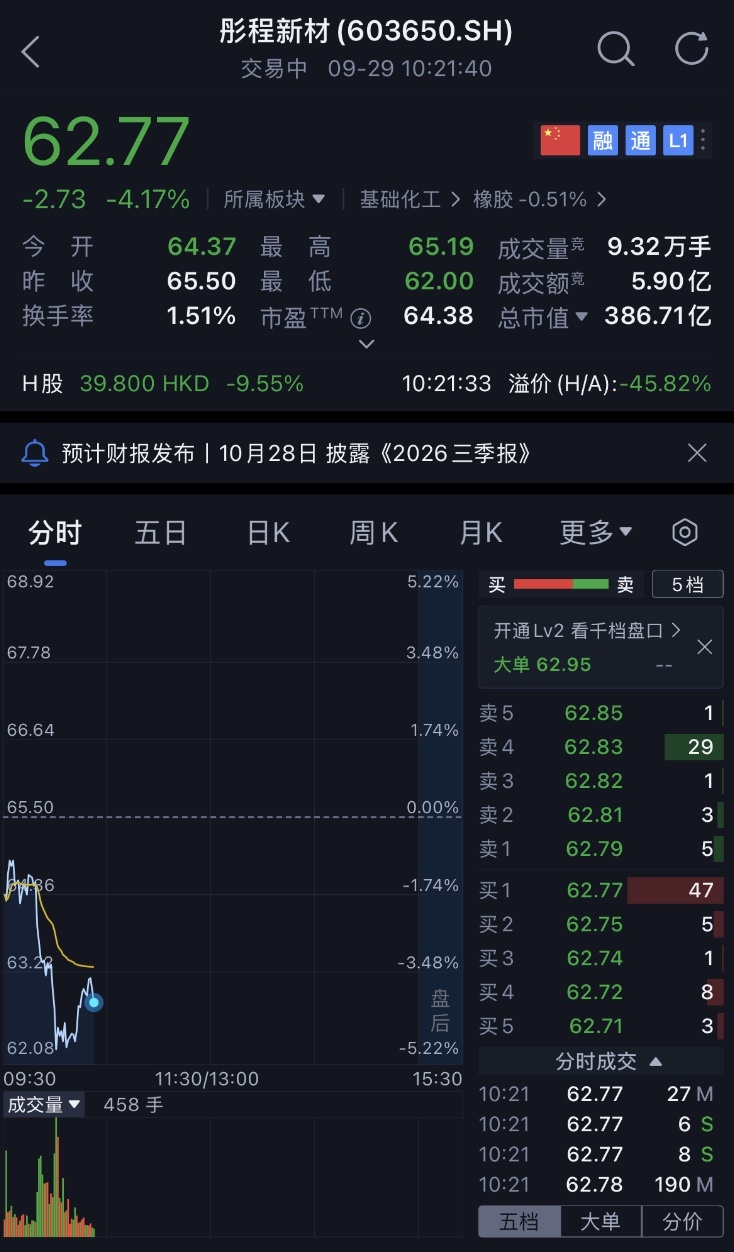
截至今日10:21,彤程新材A股股价为62.77元/股,较昨收65.50元/股下跌4.17%,总市值达386.71亿元。
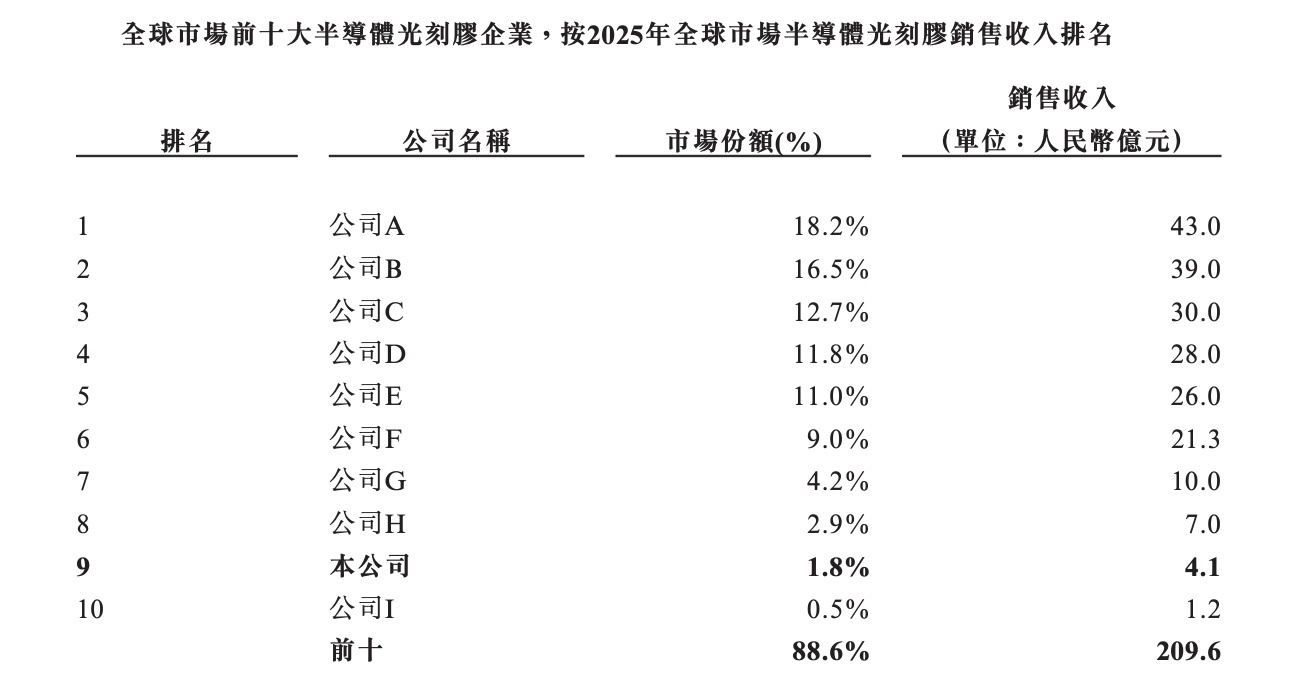
根据弗若斯特沙利文报告,按2025年全球半导体光刻胶销售收入排名,彤程新材在全球半导体光刻胶市场排名第九,市场份额1.8%,对应收入4.1亿元,而全球前十大企业合计占据88.6%的市场份额,行业高度集中于日本头部供应商。
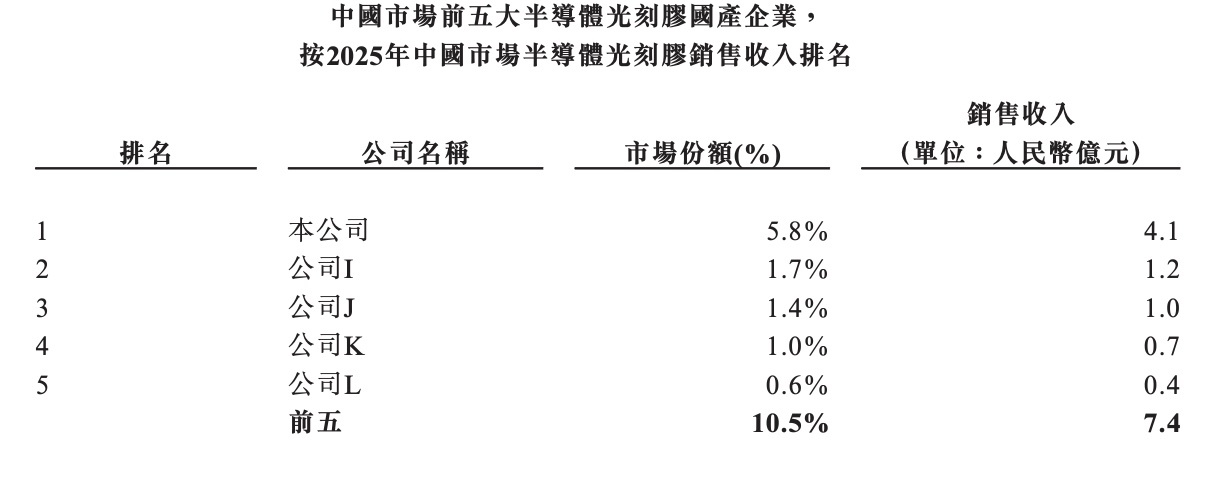
在中国市场,该公司半导体光刻胶销售收入排名本土企业第一,是中国本土供应商中收入规模最大的企业,占据5.8%的市场份额。根据招股书披露及公开信息,彤程新材旗下北京科华的半导体光刻胶产品已通过国内多家领先的8英寸及12英寸晶圆制造厂认证并实现销售,客户覆盖中芯国际、华虹宏力、上海华力微电子、长江存储、武汉新芯、华润上华等主流晶圆代工厂。
根据弗若斯特沙利文数据,按2025年收入计,彤程新材在全球及中国轮胎用酚醛树脂橡胶助剂市场均排名第一,全球市场份额达41.4%,中国市场份额45.9%。
CMP抛光垫方面,彤程新材全球市场销售收入从2021年的84亿元增长至2025年的110亿元,复合年增长率7.0%,预计2030年将达到200亿元,2025年至2030年复合年增长率为12.7%。
本次彤程新材IPO发行价44.00港元/股(约合人民币40.48元),募资净额约29.01亿港元(约合人民币26.69亿元)。招股书显示,约32.8%募资用于提升研发效率及能力,其中约14.3%将用于购置研发设备,重点投向电子材料研发所需的光刻机及涂胶显影设备,以及开发ArF和KrF光刻胶产品配套的关键尺寸扫描电子显微镜等检测工具。同时拟聘请数名电子材料行业专家,年薪预期在200万至400万元人民币之间。
约21.0%募资用于升级及维护生产设施;约20.0%用于战略投资及收购;约10.0%用于偿还银行借款;约6.2%用于扩大海外市场布局及供应能力;剩余约10.0%用作营运资金及一般企业用途。
一、年收入达34.21亿元,净利润超过5亿元,半导体材料收入占比持续增长
2023年、2024年、2025年,彤程新材的营收分别为29.37亿元、32.63亿元、34.21亿元;净利润分别为4.04亿元、5.34亿元、5.77亿元;研发开支分别为1.80亿元、2.17亿元、2.33亿元,均呈现持续增长趋势。
进入2026年上半年,该公司收入已达21.33亿元,净利润3.89亿元,同比增长8.6%。
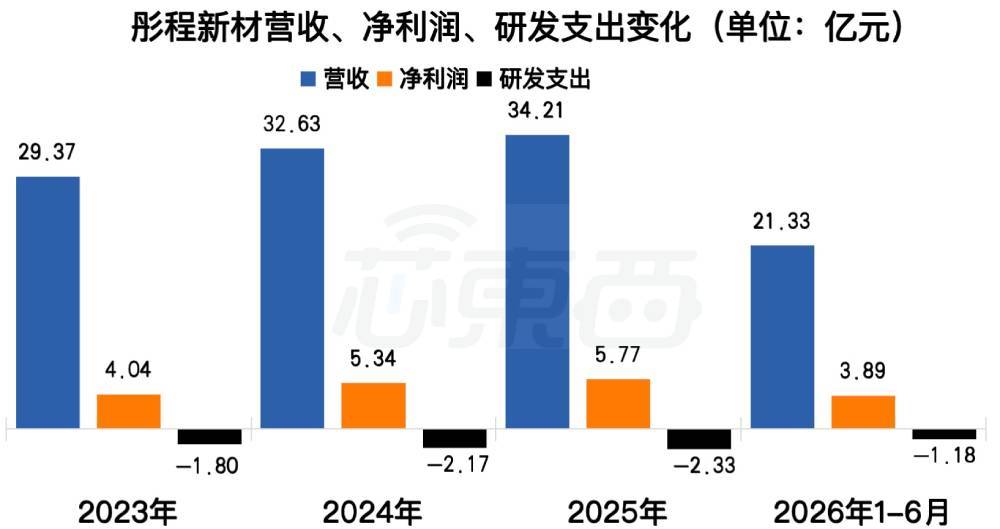
▲2023年-2026年上半年彤程新材营收、净利润、研发费用变动(芯东西制表)
2023至2015年,彤程新材毛利率分别为23.33%、24.4%、23.8%。2026年上半年其毛利率为22.9%,较2025年上半年的25.5%略有回落。
该公司整体毛利率与晶瑞电材(23.6%、19.2%、24.9%)接近,后者主营半导体光刻胶和高纯湿电子化学品,但低于南大光电(39.62%、42.16%、43.16%)和容大感光(35.96%、37.07%、36.88%)。彤程新材毛利率偏低主要因其收入中仍有六成来自橡胶助剂等传统化工业务;而南大光电和容大感光则分别以ArF光刻胶和PCB光刻胶为主,产品附加值更高。
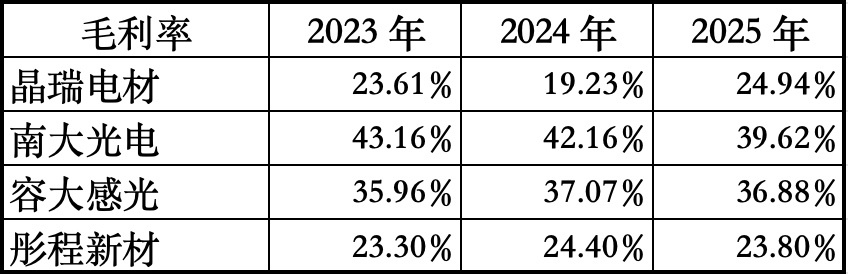
▲彤程新材可比同行毛利率
产品层面,彤程新材目前运营三大业务板块,合计拥有超过1000个不同规格型号的产品,产品横跨轮胎橡胶助剂、电子材料和可完全生物降解材料三大领域。
轮胎用橡胶助剂是彤程新材起家的核心业务,而电子材料是该公司材近年重点拓展的战略板块,覆盖半导体和显示面板两大领域。
彤程新材半导体材料板块目前覆盖三大产品线。光刻胶是光刻工艺中的关键材料,相当于芯片制造中的“感光底片”,在晶圆表面通过曝光和显影把电路图案印上去,直接决定芯片的线宽精度。该公司产品覆盖G线、I线、ArF及KrF全系列,目前已进入国内8至12英寸集成电路生产线供应链。
EBR高纯溶剂是光刻胶清洗工序中的专用溶剂,用于去除晶圆边缘多余的光刻胶,保证芯片良率。彤程新材2023年成功试产G5级EBR高纯溶剂,这是电子级溶剂的最高规格,已大规模供应国内先进芯片制造商。
CMP抛光垫是晶圆化学机械抛光环节的核心耗材,确保晶圆表面平整度。目前该公司2025年刚从国内主流晶圆代工厂获得订单并开始交付。
显示面板方面,该公司是国内规模最大的LCD正性光刻胶本土供应商,产品覆盖非晶硅、低温多晶硅、氧化物及OLED等主流技术路线,并开发了低介电常数有机绝缘膜和OLED高端发光材料。
可完全生物降解材料是彤程新材2020年新进入的板块,核心产品为PBAT树脂,通过与德国巴斯夫技术合作开发,可完全生物降解,主要应用于农用地膜和食品包装领域,替代传统聚乙烯材料。
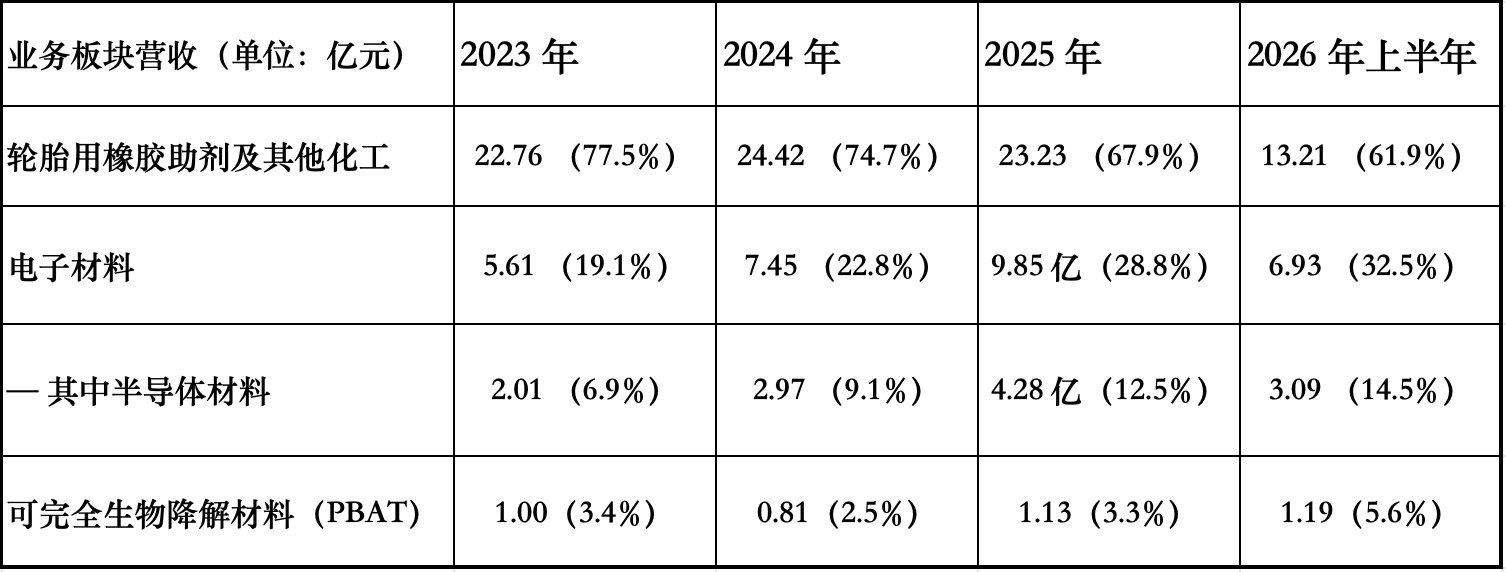
分业务来看彤程新材收入结构,轮胎用橡胶助剂长期是彤程新材的基本盘,但这一比例呈逐年下降趋势。2023年,轮胎助剂及其他化工产品占该公司77.5%的收入,到2025年降至67.9%,2026年上半年进一步降至61.9%。
与此同时,该公司电子材料收入占比持续攀升。2023年这一板块收入占比为19.1%,2024年升至22.8%,2025年达到28.8%,2026年上半年已升至32.5%,与轮胎助剂板块收入占比的差距逐年缩小。
在该公司电子材料板块内部,半导体材料是增长最快的引擎。从2023年到2025年,半导体材料收入从2.01亿元增至4.28亿元,翻了一倍多;收入占比也从6.9%升至12.5%。到2026年上半年,这一比例增长至14.5%。
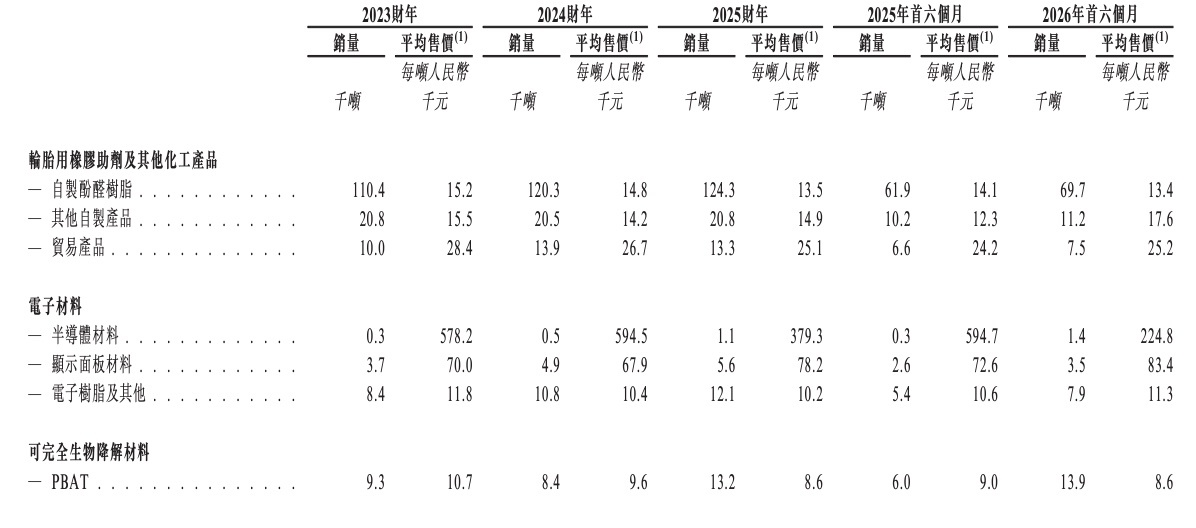
彤程新材半导体材料销量从2023年的300吨增至2025年的1.1千吨,2026年上半年已达1.4千吨,呈逐年增长趋势。
彤程新材称电子材料收入持续增长主要有三方面原因:其一是半导体存储行业快速发展带动光刻胶需求;其二是面板光刻胶下游需求扩大;其三是多款光刻胶产品完成客户认证后量产规模扩大。
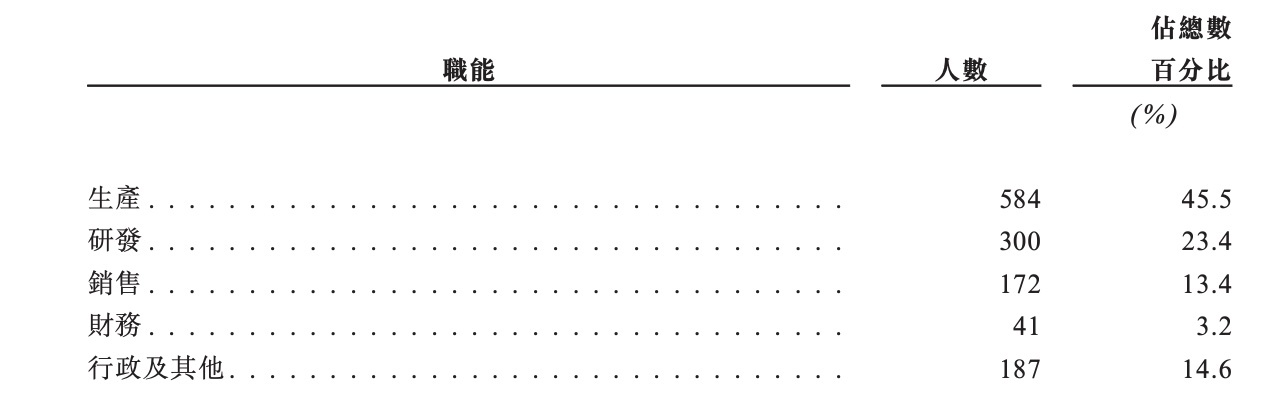
截至2026年6月30日,彤程新材拥有1284名全职员工,其中研发人员300人,占比23.4%。
二、半导体光刻胶产量增长71倍,打入国内主流晶圆厂
目前,彤程新材在中国运营7个生产设施,总建筑面积约14.6万平方米,年产能覆盖超20万吨橡胶树脂及电子助剂、1000吨半导体光刻胶和6000吨显示面板光刻胶。
彤程电子工厂是彤程新材半导体材料业务的核心生产基地,位于上海,2023年9月正式投产,目前仍处于产能爬坡期。
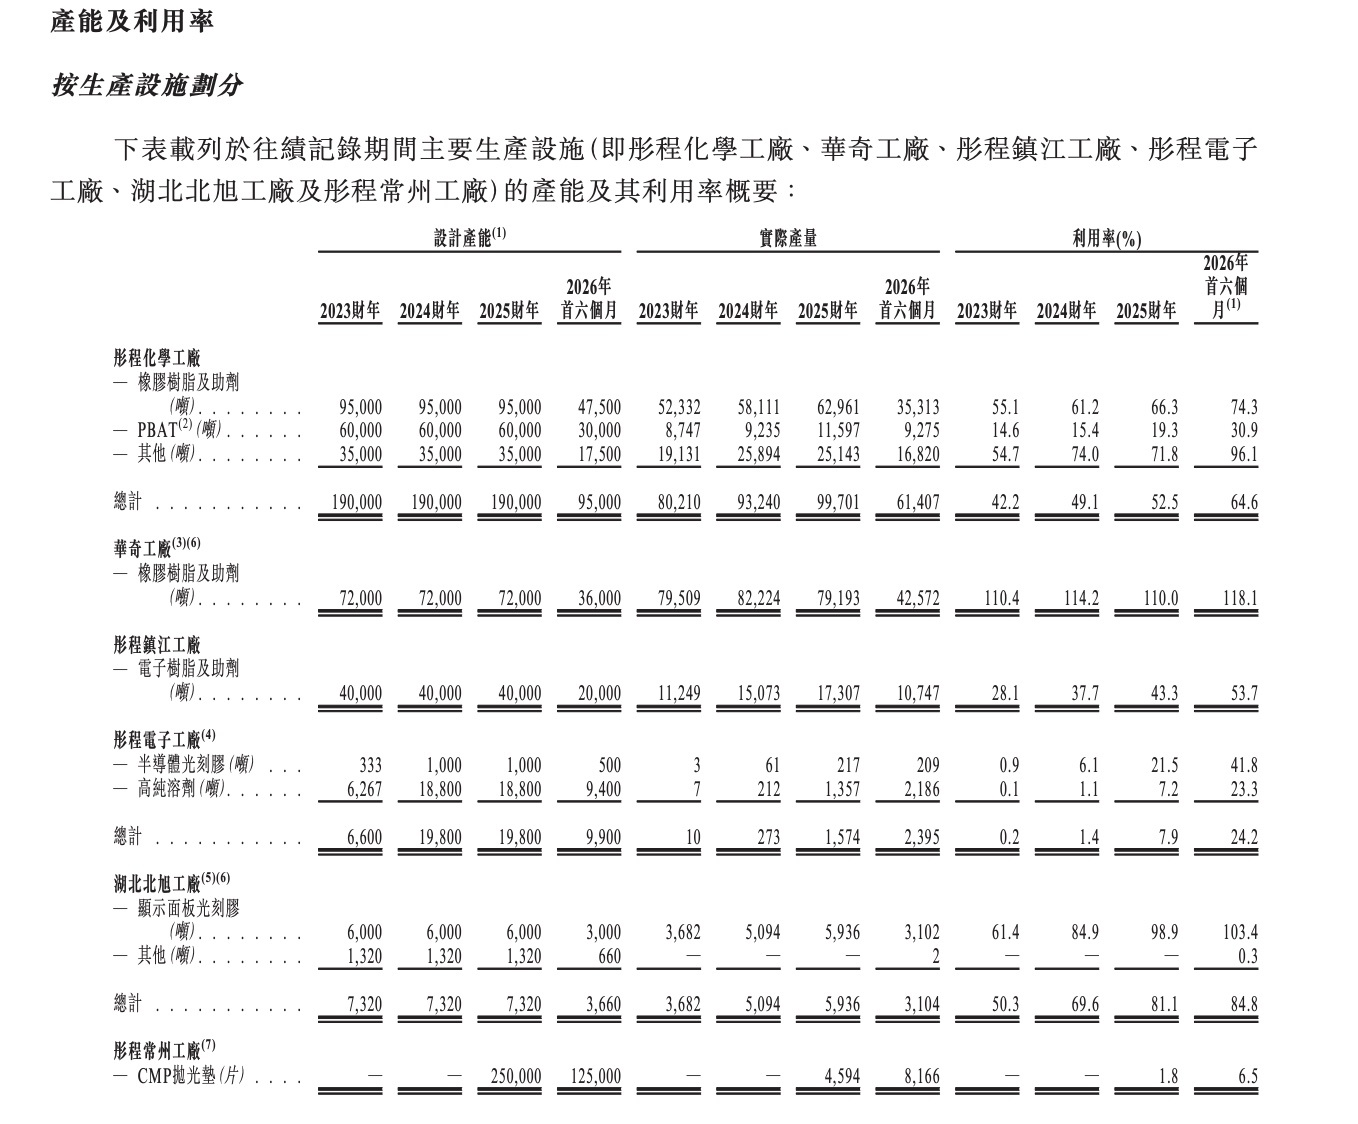
该厂半导体光刻胶实际产量从2023年的3吨增至2025年的217吨,增长约71倍,2026年上半年已达209吨,产能利用率相应从0.9%攀升至41.8%。
高纯溶剂EBR方面,彤程新材实际产量从2023年的7吨增至2025年的1,357吨,增长约193倍,2026年上半年已达2,186吨,利用率从0.1%升至23.3%。两项产品合计,工厂整体产能利用率从2023年的0.2%快速提升至2026年上半年的24.2%。
招股书解释,产能利用率快速提升的主要原因是半导体光刻胶和高纯溶剂产品认证周期较长,随着多款产品陆续通过国内晶圆厂认证并进入量产阶段,利用率逐步上升。
彤程新材的客户结构呈现“轮胎业务全球化、电子材料本土化”的特征。轮胎助剂板块,该公司产品已进入全球前二十大轮胎制造商的供应链,这些客户合计占据2025年全球轮胎行业70%以上的市场份额,意味着米其林、普利司通、固特异等头部轮胎企业均为其客户。
而彤程新材电子材料板块的客户主要面向国内半导体和显示面板制造商。半导体光刻胶产品已通过国内多家领先的8英寸及12英寸晶圆制造厂认证并实现销售,G5级EBR高纯溶剂和CMP抛光垫也于2025年进入国内主流晶圆代工厂供应链。显示面板光刻胶客户则覆盖国内主要LCD和OLED面板厂商。
从整体集中度看,彤程新材前五大客户收入占比从2023年的28.1%微升至2026年上半年的29.1%,最大客户占比维持在10.6%至11.7%之间,整体客户结构相对分散。
值得注意的是,客户B自2020年与彤程新材建立合作以来,收入占比从2023年的8.2%(位列第二)持续攀升,2026年上半年以10.6%的占比跃居该公司第一大客户。
2026年上半年,彤程新材前五大客户出现新的身影:客户H,双方2021年开始合作,当期以2.7%成为该公司第五大客户。
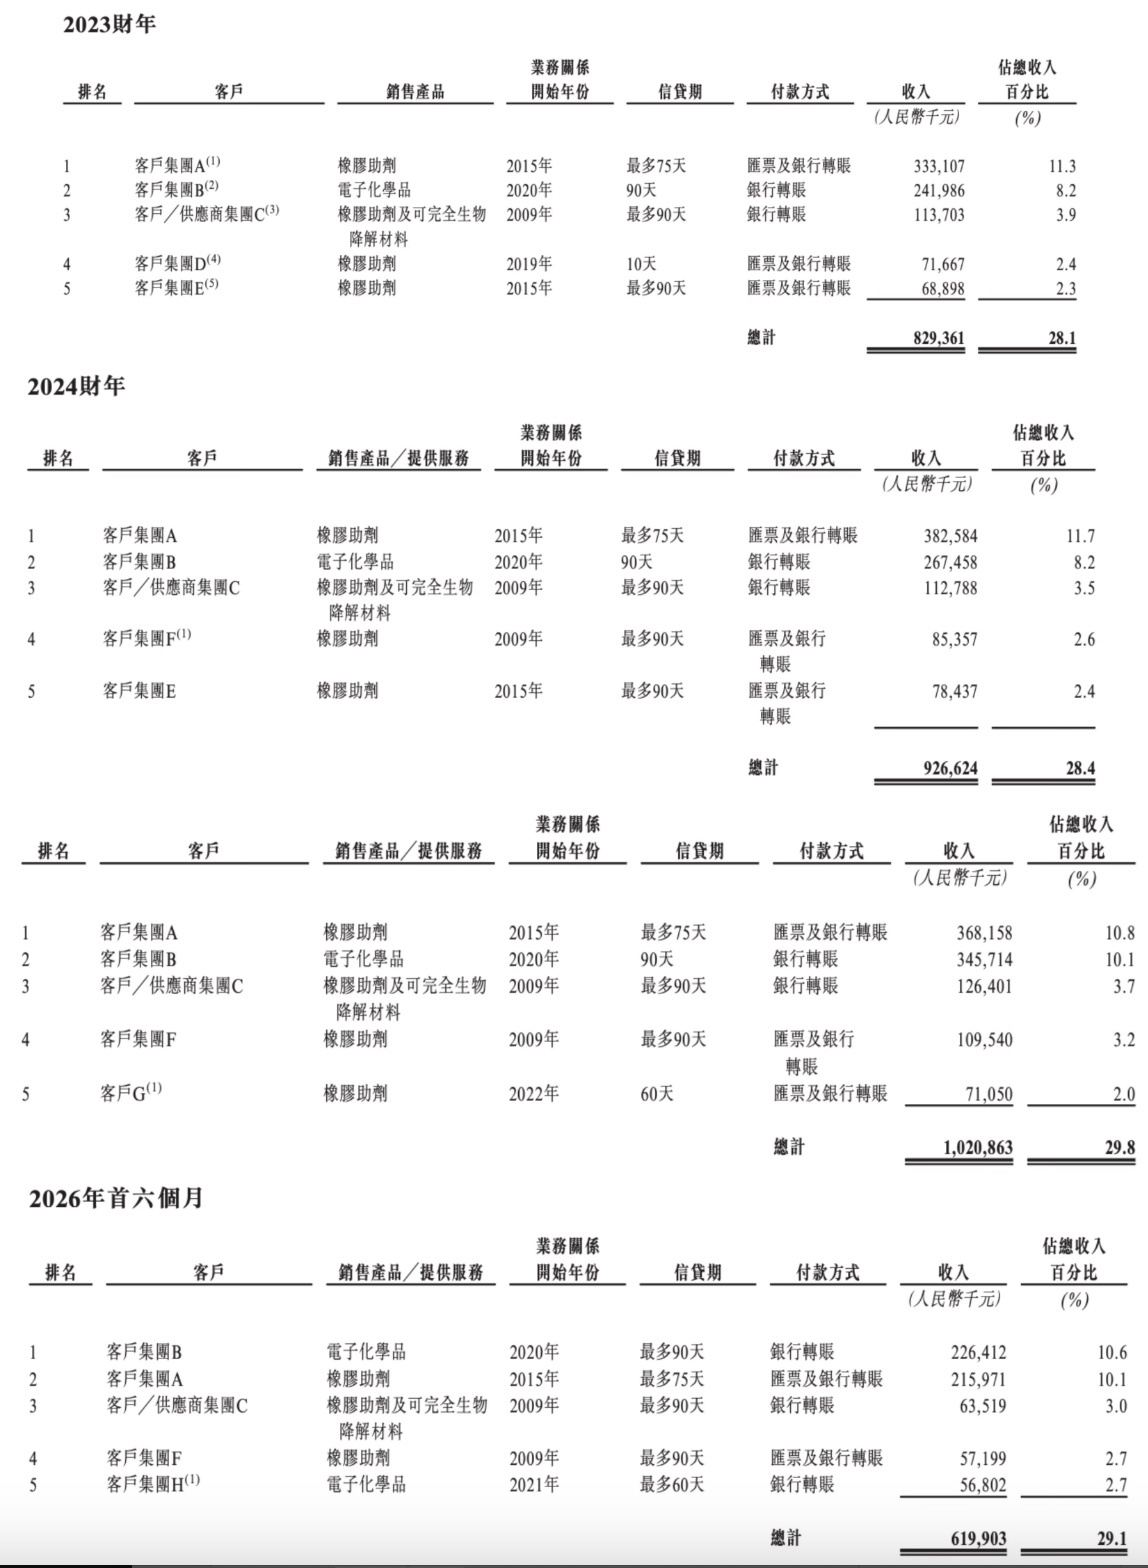
根据招股书描述,客户B为一家总部位于中国的公司集团,从事半导体显示产品的制造;客户H为一家总部位于中国的公司集团,为全球领先的半导体代工厂之一,于联交所主板及上海证券交易所上市。其从事半导体集成电路的制造、研发和销售,涵盖芯片制造、测试、封装、设计服务及技术服务。
供应商端,彤程新材前五大供应商采购占比从2023年的25.1%升至2026年上半年的31.8%。
电子材料供应商的崛起速度值得关注。供应商集团G自2021年与彤程新材合作以来,到2025年以6.6%的采购占比升至第二大供应商,2026年上半年进一步以9.5%的占比跃居第一大供应商。
另一家电子材料供应商H也在同期进入前五,2026年上半年占比3.1%。
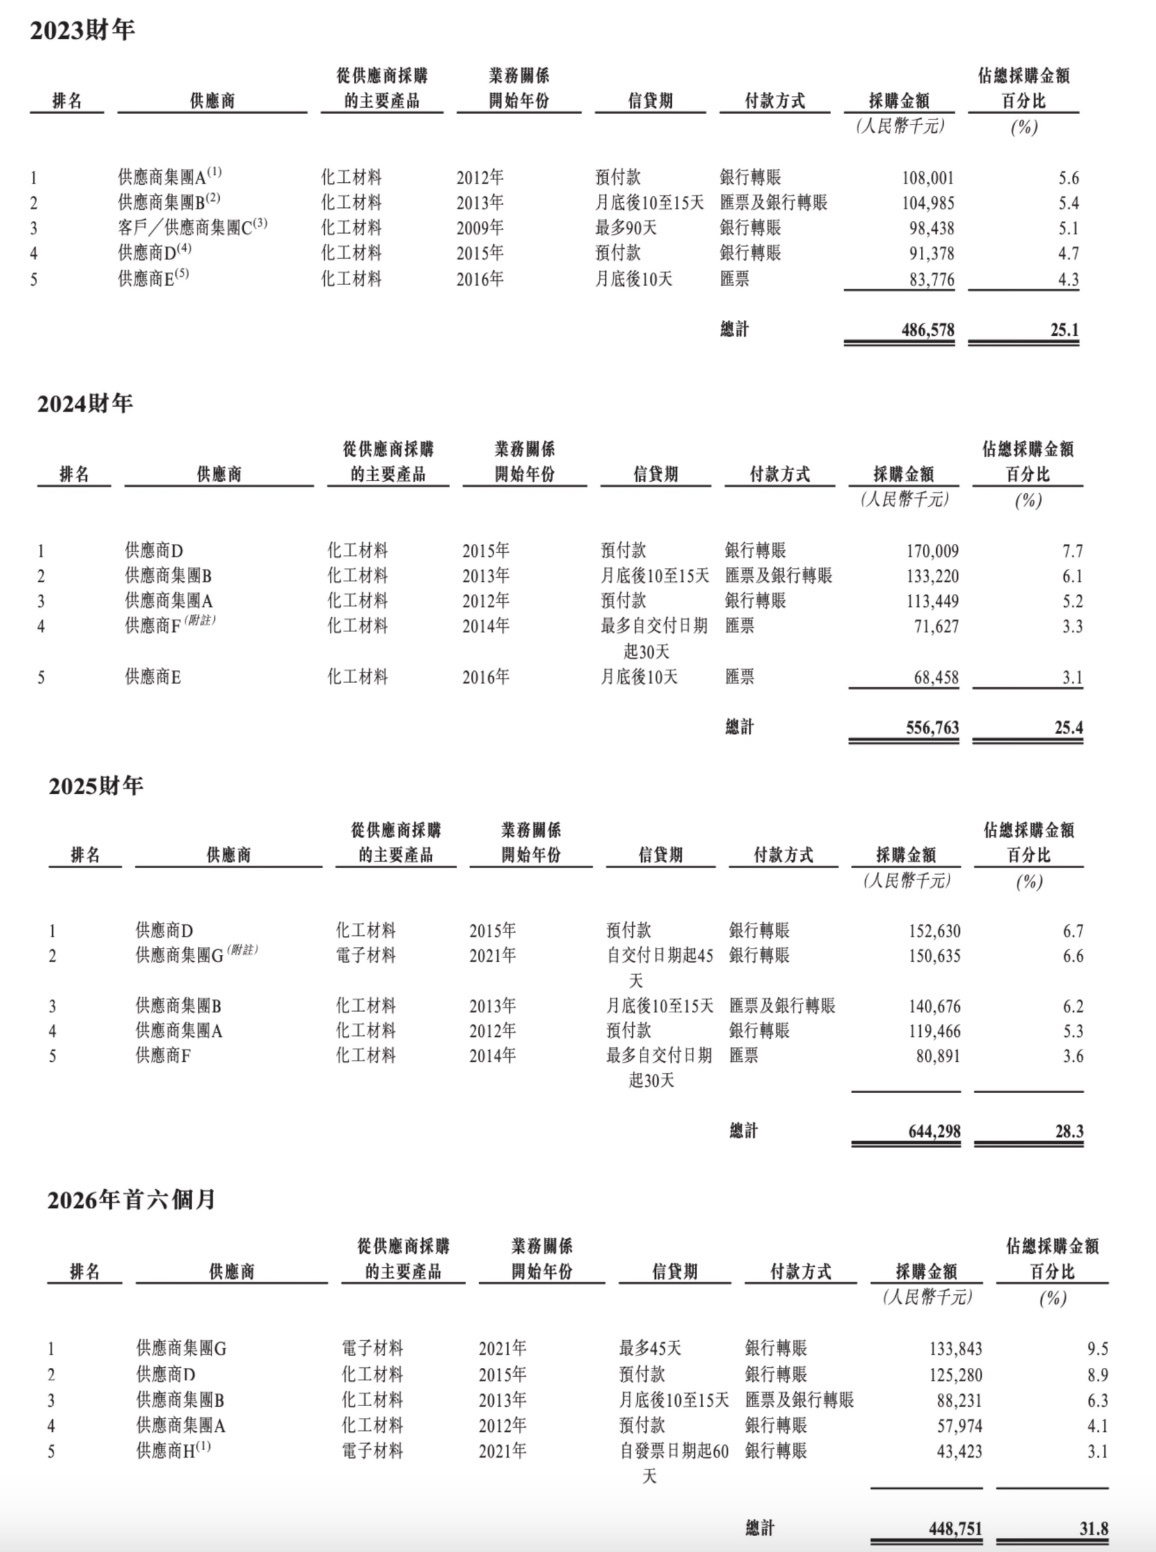
从客户和供应商两个维度看,彤程新材的业务重心正在加速从传统轮胎助剂向半导体材料迁移。上下游同步向半导体材料集中,这说明该公司半导体光刻胶业务已进入从客户认证到规模放量的兑现期。
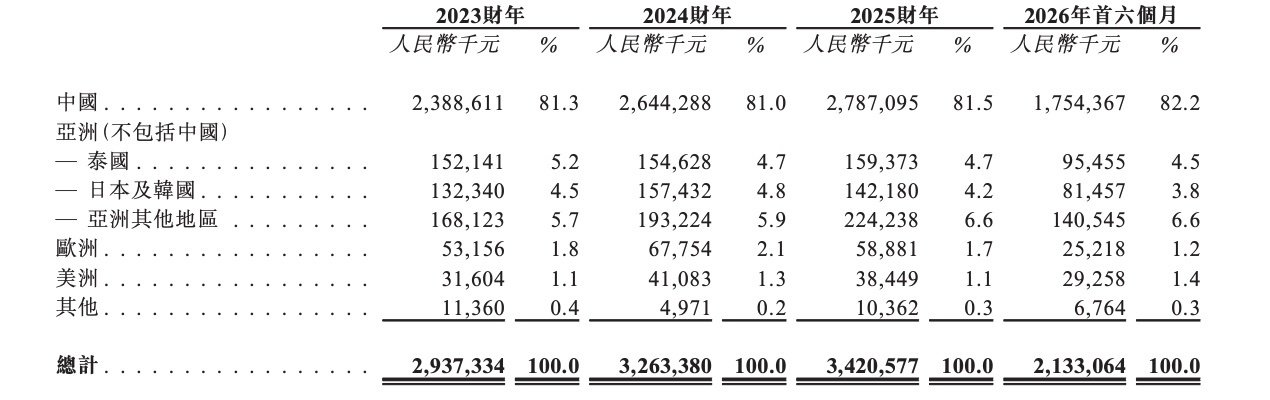
地区收入方面,彤程新材目前仍以中国市场为主,2026年上半年来自中国境内客户的收入占比82.2%,海外收入占比17.8%,其中亚洲(不含中国)占13.4%、欧洲1.2%、美洲1.4%。彤程新材招股书披露,该公司正通过在德国、泰国、越南、印度尼西亚设立销售办事处拓展海外市场,泰国生产基地投产后将进一步提升海外供应能力。
三、创始人张宁持股54.89%,2020年切入半导体光刻胶赛道
彤程新材创始人、实际控制人张宁,拥有北京工商大学生物化工学士学位、英国华威大学商务管理硕士学位,而后获亚利桑那州立大学全球金融管理博士学位。2026年,她再次获得北京大学材料与化工博士学位,完成了从化工到金融再到材料科学的跨学科深造路径。
1999年8月其在上海创立彤程新材,从轮胎橡胶助剂的国际贸易起步,2006年在江苏张家港建成第一个生产基地,完成从贸易商向制造商的转型。
2018年6月张宁推动该公司在上交所主板上市。除彤程新材董事长职务外,她还担任全球十大轮胎企业之一中策橡胶的董事,在化工行业拥有超过26年经验。
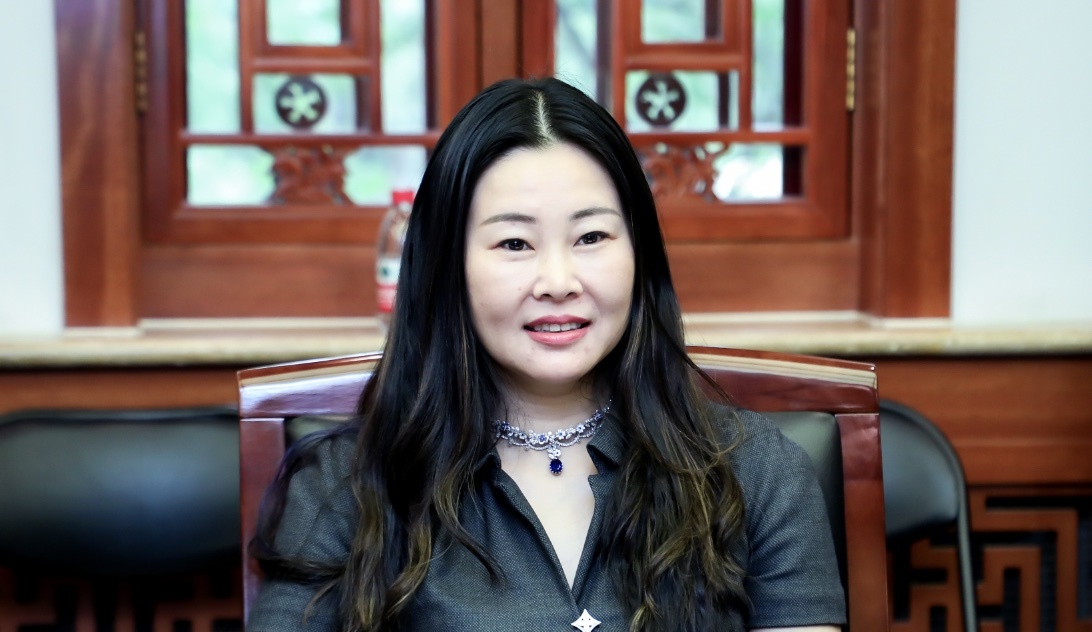
▲彤程新材创始人、实际控制人张宁
彤程新材副董事长兼总裁丁林,拥有同济大学应用化学学士及硕士学位、长江商学院EMBA。加入该公司前,丁林在亨斯迈集团任职超过八年,先后担任上海亨斯迈聚氨酯有限公司董事总经理、亨斯迈先进材料事业部亚太区副总裁。
2021年11月丁林加入彤程新材,负责公司战略执行和整体运营,其分管的先进化工材料产品广泛应用于电子、汽车、电气、航空等行业。
彤程新材由张宁于1999年8月在上海创立,从轮胎用橡胶助剂的国际贸易和代理业务起步。2006年,该公司在江苏张家港投资建设第一个生产基地华奇工厂,同时在北京设立材料测试和性能研发中心,完成从贸易商向制造商的转型。2011年又在上海建成第二个生产基地。
2016年9月,该公司由有限责任公司整体改制为股份有限公司。2018年6月27日其在上海证券交易所主板上市。
半彤程新材导体材料转型的关键节点是2020年:这一年该公司成立上海彤程电子,同时投资北京科华(半导体光刻胶)和北京北旭电子(显示面板光刻胶),正式切入电子化学品领域。2021年其收购彤程镇江,将树脂产品拓展至覆铜板和半导体封装用环氧塑封料领域。
2023年9月,彤程电子工厂投产,半导体光刻胶和高纯溶剂生产线落地。2024年彤程新材在常州投建CMP抛光垫生产基地。2025年,该公司CMP抛光垫产品进入国内主流8英寸和12英寸晶圆代工厂供应链,半导体材料版图进一步扩大。
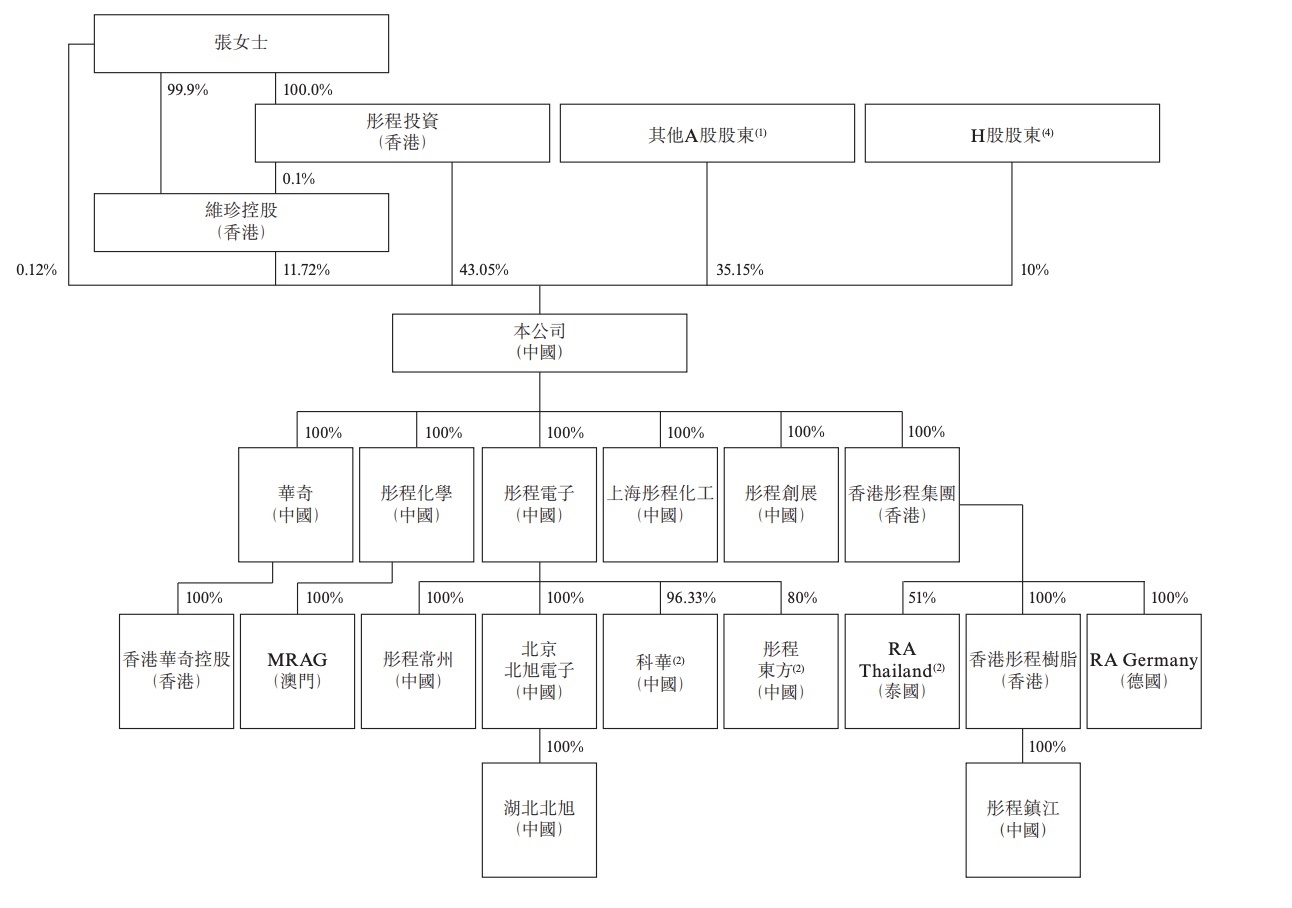
彤程新材的实际控制人为创始人张宁。全球发售完成后,张宁通过彤程投资和维珍控股两个主体合计控制公司约54.89%的股份,其中彤程投资持股43.05%,维珍控股持股11.72%,张宁个人另直接持股0.12%。彤程投资由张宁全资拥有,维珍控股则由张宁及彤程投资分别持有99.9%和0.1%权益。按上市规则,张宁及其控制实体在股东大会上行使或控制行使30%以上投票权,均被视为公司控股股东。
全球发售后,彤程新材其余约35.15%由A股公众股东持有,本次新发行的H股则占总股本约10%。
本次IPO共引入8家基石投资者,合计认购约1.264亿美元(约合人民币9.1亿元),占发售股份约35.1%(按中位数41.50港元计算)。基石阵容包括中信银行全资子公司信银投资、纽交所上市数字货运平台满帮、港股上市轮胎企业浦林成山,以及多家家族办公室和投资机构。
结语:传统化工企业加速布局半导体材料赛道
过去几年,一批原本做化工、纺织、建材甚至农业的中国公司,正在通过收购或自研切进半导体材料赛道:雅克科技从阻燃剂转向半导体前驱体和光刻胶,万华化学从聚氨酯龙头延伸至电子级树脂,华特气体从工业气体切入电子特气。这些公司的共同逻辑是,传统化工业务增长见顶,而半导体材料国产替代率仍低,一旦产品通过晶圆厂认证,利润空间远高于传统业务。
但从传统化工跨到半导体材料,认证周期动辄两到三年,客户粘性极高,先进入者优势明显。彤程新材用六年时间完成了从0到4.28亿元半导体材料收入的积累,这个速度在同类转型企业中不算慢。真正的考验在于,当越来越多的传统化工公司涌入同一赛道,先发优势能否转化为持续的技术壁垒。