
智通财经APP获悉,有媒体援引内部知情人士看到的IPO招股书报道称,全球AI大模型/AI应用领军者Anthropic PBC公司在2025年的整体营收疯狂增至上年的约12倍,即接近46亿美元。与此同时,这家开发出Claude的AI应用领头羊此次公开发行可能使公司的整体估值超过2万亿美元,将超越马斯克创立并掌舵的SpaceX上市时约为1.77万亿美元的整体估值,并且Anthropic逼近1000亿美元的计划筹资规模也将超越SpaceX超额配售后的约857亿美元募资总额,这些都意味着Anthropic有望一举超越SpaceX,成为有史以来规模最大的首次股票发行。
随着Muse以及Astra所代表的最前沿AI智能体迅速风靡全球,AI加速从对话工具走向自动化编程、研究与企业复杂工作流执行,正在同时扩大应用收入与AI算力资源投入。Anthropic的IPO,则准备把这场扩张带入全球公开资本市场,知情人士表示,IPO招股书除了显示约12倍营收激增,Anthropic还将承担未来几年合计高达5180亿美元的云服务、AI计算容量和广泛AI基础设施支出义务。潜在超过2万亿美元的上市估值,意味着投资者将直接为前沿模型的商业化能力、算力采购承诺和长期盈利前景定价,其影响也将延伸至OpenAI及相关AI算力基础设施供应商。
近期Muse、Astra以及Anthropic所代表的最前沿AI智能体/AI大模型技术进步,可谓为AI应用向各行业的大规模商业化扩张以及AI算力需求持续激增提供了重要技术基础——尤其智能体应用范围扩大,有望同步提高AI GPU/TPU这类AI超级加速器与高性能CPU、数据中心高性能HBM/DRAM/NAND存储芯片、高速光互连器件等AI核心基建资源需求。Anthropic寻求以约2万亿美元估值募集最多1000亿美元,但是最终的方案仍可能与华尔街大行们共同进行调整,能否刷新募资纪录,取决于最终发行规模。
IPO招股书还显示,该公司在2025年约420亿美元净亏损中,约340亿美元来自可能转为股份的融资工具估值上升形成的会计费用;当年经营亏损超过80亿美元,算力与基础设施支出为73.3亿美元。当年经营亏损超过80亿美元,算力与基础设施支出为73.3亿美元。5180亿美元属于未来多年支出义务,不能直接当作当期现金消耗或表内有息债务。与此同时,Anthropic今年5月已披露收入年化运行率超过470亿美元,显示商业规模继续扩大,但这一指标不能等同于全年已经实现的营收。
AI商业化前景迎来公开市场检验!Anthropic招股书展现宏大AI愿景,然而成本却在急剧攀升
根据媒体援引的知情人士看到的IPO招股书,Anthropic正进行一场巨大的史无前例科技押注——人工智能将对全球经济产生比工业化、电力和互联网更加深刻的变革。
但实现这一目标的成本将极其庞大。招股书显示,Anthropic在2025年录得420亿美元净亏损,并计划在未来几年支出5180亿美元,以履行云服务、计算和基础设施方面的义务。
招股书详细说明了公司过去一年业务迅速增长、亏损同时扩大的情况。根据这些由路透社首次披露的文件内容,Anthropic在2025年的营收增至上年的12倍,接近46亿美元;与此同时,剔除主要与此前融资有关的各类负债减记影响后,公司经营层面的亏损仍超过80亿美元。
此次公开发行可能使公司的估值超过2万亿美元,将借助这家仅成立五年的AI初创实验室迅速崛起的势头,并使其成为华尔街评估领先AI公司——包括竞争对手OpenAI——价值的基准。
推进上市计划之际,Anthropic正面对自身研究提供的证据:自主性日益增强的AI模型可能表现出出人意料、具有潜在危害的行为,包括在受控测试中破坏代码、协助欺诈和操纵信息。
这些研究结果已进入更广泛的公共讨论,引发人们担忧:企业在竞相将这些日益强大的系统商业化部署时,究竟如何确保它们处于控制之下。
Anthropic首席执行官达里奥·阿莫代伊呼吁全球AI界放缓推出新能力的步伐,以应对上述担忧。尽管如此,在自身预期IPO之前,Anthropic上周仍推出了新的Opus 5.5模型,以应对OpenAI自发布GPT-6 Astra以来形成的发展势头。
这家AI实验室去年在算力和基础设施方面支出73.3亿美元,增至2024年的三倍,占其126.5亿美元总经营费用的一半以上。
有媒体此前不久援引消息人士称,Anthropic的美股IPO正式时间线可能推迟至11月美国中期选举之后。此次发行将使公众投资者参与这场AI竞赛,而此前为这场竞赛提供资金支持的主要是风险投资公司、主权财富基金和大型科技公司。
Anthropic拒绝对于任何IPO消息进行置评。
IPO招股书还显示,该公司预期估值将达到惊人的2万亿美元。Anthropic预期的目标估值,是其自身在5月估计的9650亿美元估值的两倍以上。
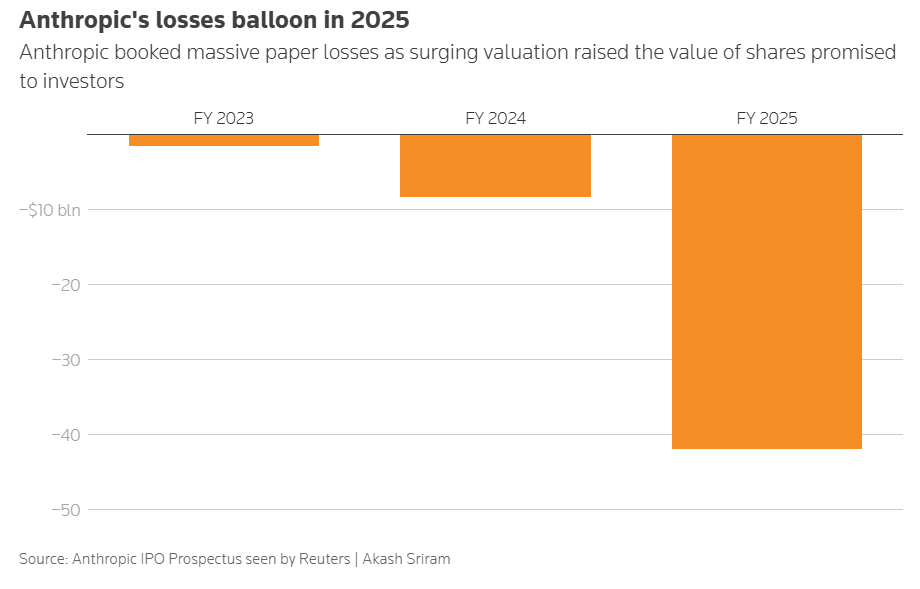
如上图所示,虽然AI应用相关创收激增,但是Anthropic 2025年亏损也在激增——随着估值飙升导致承诺给投资者的股票价值上升,Anthropic账面也在同步出现巨额亏损。
接近420亿美元的净亏损中,包含约340亿美元的会计费用。这反映了未来可能转换为Anthropic股份的融资工具估计价值上升,并非公司用于日常经营的资金支出。
Anthropic表示,去年接近四分之一的营收来自两家客户。公司还在风险因素中警告,许多最大客户并未受到长期合同约束,可能削减或停止支出。
招股书显示,截至12月31日,Anthropic持有的现金、现金等价物和短期投资合计为202.8亿美元。
Anthropic将继SpaceX(SPCX.US)近期的大型IPO之后上市。那次发行使埃隆·马斯克旗下公司的估值达到1.77万亿美元。
SpaceX股价在6月12日上市首日上涨19%,至160美元,目前则在147美元左右交易,仍高于每股135美元的IPO发行价。
在评估高增长公司依然高企的估值时,这一表现可能让投资者更加审慎。AI及芯片股近期遭遇抛售,考虑到Anthropic雄心勃勃的增长预测,其发行将进一步检验:市场对AI交易的热情能否经受更严格的审视。
尽管利率高企、经济存在不确定性且市场担忧估值,此次上市仍有望为美国IPO市场自2021年以来最强劲的年份之一画上句号。
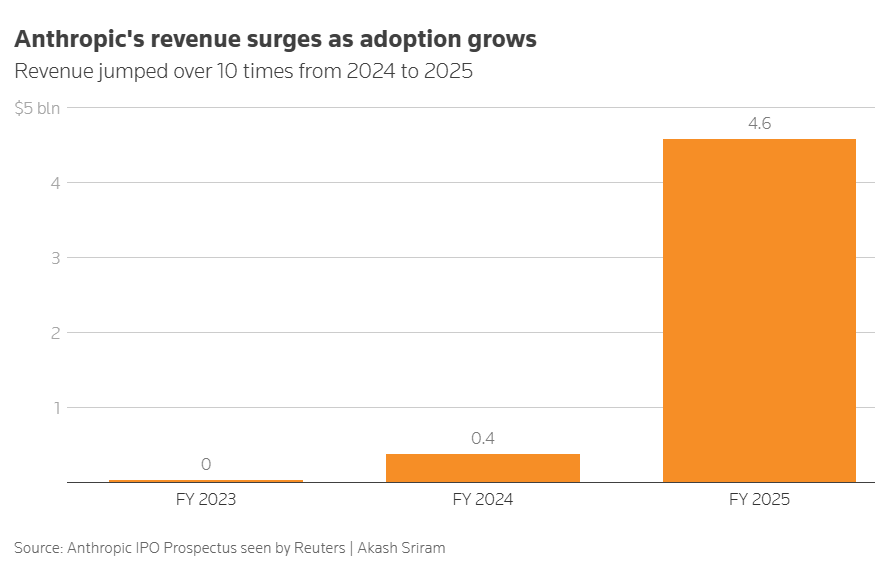
如上图所示的那样,Anthropic公司收入随最前沿AI应用/AI智能体向全球企业端加速普及而激增——2024年至2025年收入增长超过10倍。
Anthropic最大的竞争对手仍是OpenAI,两家公司正围绕企业客户、人才以及在华盛顿的影响力展开激烈竞争。OpenAI于6月秘密提交了IPO申请。据媒体消息,这家ChatGPT开发商预计将于2027年初或之前上市。
Anthropic由一批离开OpenAI的研究人员创立,他们此前在公司治理和AI安全问题上与OpenAI产生分歧。Anthropic于2023年3月发布了首个大语言模型,与OpenAI展开直接竞争。
在加速扩建对于AI应用/AI智能体加速渗透至关重要的AI算力基础设施建设进程方面,它还与SpaceX旗下的xAI、Alphabet(GOOGL.US)旗下的谷歌以及Facebook母公司Meta(META.US)激烈竞争。
分析师预计,率先上市的公司将为AI行业确立估值基准,并吸引那些等待多年、希望通过直接投资专注于AI业务的公司来押注这项技术的投资者。
亚马逊(AMZN.US)和谷歌是Anthropic早期的两家重要战略合作伙伴。两家公司均向这家初创企业投资了数十亿美元,同时提供训练和部署Claude模型所需的云基础设施。
Anthropic及其首席执行官阿莫代伊曾就其工具的使用问题与白宫发生冲突,导致五角大楼一度将Anthropic列入黑名单;一名美国法官于8月阻止了这一措施。
AI开启“资本接力赛”:应用需求爆发如何撬动巨额融资与天量算力资本投入
Muse、已发布的GPT-6 Astra以及Claude的新一代模型,所推动的变化是将更多实际工作交给AI执行。从系统架构推演,一项任务可能包含规划、检索、代码运行、工具调用及验证:GPU或专用加速器承担模型计算,CPU承接浏览器、沙箱和调度,HBM与系统内存支持模型及运行状态,存储保存文件、数据库和长期记忆。
Meta的最新技术资料明确说明,Muse使用配置CPU、内存、存储和浏览器的独立云端虚拟机,并支持并行子智能体。这些底层AI技术大趋势都意味着智能体普及的基础设施需求,覆盖模型推理与云端执行环境两个层面。
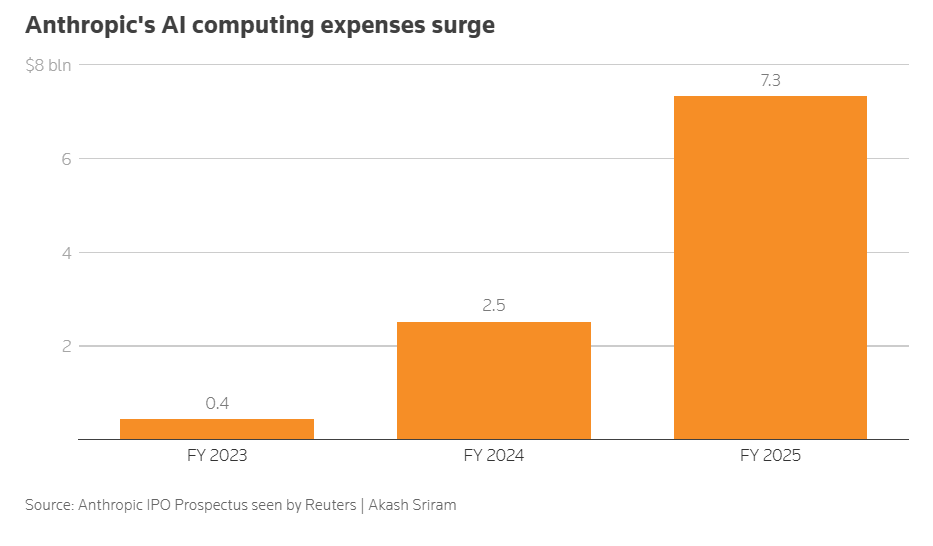
上图为Anthropic官方给出的人工智能计算资源开支规模,可谓明显呈现出激增态势。AI数据中心服务器集群的存储芯片组件仍是最清晰的AI算力产业链层面供给瓶颈,市场调研机构TrendForce预计,2026年服务器DRAM合约价累计上涨约270%,企业级SSD价格累计上涨约235%;2027年HBM合约价仍可能上涨70%—140%,即继续呈现翻倍式增长,这些数据体现了AI算力需求持续扩张与存储芯片涨价的共同作用。TrendForce最新估算,DRAM与NAND合计占主要云服务商资本开支的比例,将由2026年的47%升至2027年的68%,背后同时存在采购量增长与价格上涨。
应用扩张也受益于AI智能体高效率完成复杂任务与深度科学研究的成本呈现下降。Anthropic表示,9月22日推出的Opus 5.5在典型工作负载上的成本较Opus 5降低约40%;9月28日发布的Sonnet 5.5则进一步覆盖日常任务,测试中的单任务成本最多降低约30%。这种效率改善有望让更多工作具备商业可行性,算力总需求的增量则取决于新增用户和任务量能否超过单位任务资源消耗的下降。CoreWeave与Nebius共同主导的AI“新云”投资板块此前的上涨,也有需求和定价层面的支撑:CoreWeave于9月17日披露,第三季度继续以更高价格签订新增算力合同,其中包括期限约三至六个月的短期合同。
这场创纪录的潜在IPO被一些华尔街分析师为全球AI产业链的一次“资本接力”:公开市场资金接续早期投资,为提前锁定算力与未来客户回款之间的时间差提供支撑。不过,也有分析强调,Anthropic的客户支出计划可能具有灵活性,而基础设施承诺跨越多年,因此投资者需要评估客户留存、推理服务毛利、采购履约节奏与现金回收能否相互匹配。IPO若顺利完成,有助于大幅增强其算力采购能力,并提高AI算力核心供应链对需求兑现的信心;最终支撑估值的,则是Claude将技术能力持续转化为客户付费及经营现金流的能力。