

9月22日,纳斯达克综合指数大涨2.26%,收在27244点,再一次创下收盘和盘中历史新高,这是年内第22次新高;标普500在历史高点附近徘徊,道琼斯工业指数稳稳站在5万点上方。
更让人感慨的,是这些指数的岁数。道琼斯1896年诞生,今年130岁,百年新高;标普500的500只成分股是1957年定下来的,快70年,其中有54年是上涨的;纳斯达克1971年2月以100点起步,现在26936点,55年涨了大约269倍。
至于A股,不多说了,大过节的都扎心,昨天估计许多人旅途中打开软件,被跌的一脸懵逼。
许多人总觉得美股位置高,风险高。现实却是相反的。那为什么美股可以一直指数长牛?真的可以一直下去吗?
01
现代经济,天然就是牛市
先说一个在A股的投资人可能感受不到的东西:现代经济,天然就是牛市。
人类在农业社会里活了几千年,产出水平几乎没有变化。公元0年到1800年,全球人均产出基本是一条平线。原因很简单:农业经济的上限是光合作用。一亩地能产多少粮,取决于阳光、雨水和土壤,不取决于人类有多聪明。而自然灾害是常态,一场旱灾、一次蝗灾,就能把几十年的积累抹平。所以农业社会的历史,就是增长、崩溃、再增长的往复循环,走不出这个圈。
现代经济不一样了。它的上限不再是土地,而是知识。而知识这个东西最大的特点是能复利——蒸汽机、电力、内燃机、半导体、互联网,每一次技术革命都不是从零开始,而是站在上一次的肩膀上继续往上垒。
于是我们看到,1870年到2007年,美国人均GDP的年化增长大约2%。听起来不快,但一百多年累积下来,美国实际人均GDP从1900年到2010年整整增长了7倍以上。
这个速度不快,但胜在稳定——稳定到偶尔的衰退只是长跑中的一次呼吸。2008年金融危机标普500跌了37%,2022年加息跌了18%,但每一次深坑,后面都被更长的上涨填了回来。
逻辑到这里就很清楚了:一个国家的指数,装的是这个国家最有竞争力的一批公司。在现代经济的框架下,这批公司会赚越来越多的钱,股价自然越来越高。只要这个国家的制度足够稳定,拉长时间看,指数天然就是牛市。
当然,从我们A股股民角度看,显然比较难感受到这点。那为什么美股的指数可以体现这个天然牛市?
02
谁来享受这个天然牛市
有实力的公司在现代经济体系下天然会增长,这是事实。但是公司增长后,愿不愿意分享其收益是另一回事。
下图是美股2015年到2025年上市公司的ipo,再融资,以及回购和分红情况。
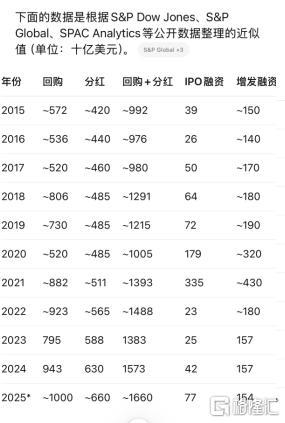
美国2015年-2025年市场融资及分红回购情况
大家看这个数据,你可以清晰看到,美帝市场的池子就是钱越来越多,上市公司从市场抽走的钱与投给市场的钱相比简直不值一提。这种情况下,当没有利空事件,它天然就要上涨,天然就是牛市。
大家昨晚应该都看到了英伟达人类史上最豪的回购,股价历史高位附近,1500亿美元的回购。这在A股是不敢想的,A股大手笔的回购通常都是股价下跌而不得已的举措,否则通过回购把白花花的银子砸给市场简直是造孽。
美股这样就形成了一个很好的正反馈,上市公司小的时候需要钱,从市场拿钱发展壮大。后面能赚很多的钱,而自己又不能高效使用了,就还给市场,让市场去重新高效配置。这样也避免上市公司乱操作,乱上产能,卷死行业。
第二个因素就是估值。
美股有一个很神奇的地方,就是全地球都知道相信国运,定投纳指,就是这样的信仰之下,美股的整体估值并没有被怼成夸张离谱。
A股一直在说慢牛,可是只要知道是牛,又怎么慢得了,一旦慢不了,就是疯牛,一阵风就过了。
美股估值能一直相对公允,个人觉得,有两个原因。一个是投资者结构,机构为主,相对有价值的共识。我们A股现在关于价值是混乱的,没有共识。国家队和量化的操作都扰乱了价值共识。
当然,量化能如此牛逼存在,又是与我们投资者结构有关的。因为大量散户存在,在A股狂拉板,引来关注度,你1万,我1万,就有了大量流动性。这跟我们许多生意模式是一样的,就是流量生意。
第二个原因是美股的做空机制。许多市场害怕做空,一跌就停做空。美股则不然,各种做空工具塞给你,不管你是机构,还是散户,做空家常便饭一样。
美股的做空机制极其发达:对冲基金愿意花几百万美元去调查一家公司,然后下场做空;美国监管要求券商每半个月向FINRA报送卖空数据并公开。今年1到2月,对冲基金大举做空美股,个股名义卖空规模创下2016年以来的纪录——只要一家公司的估值脱离了基本面,市场上总有一批人专门等着戳破它。有这帮人在,估值的上限就被死死摁住了。
A股虽然有融券业务,但做空工具其实是十分匮乏的。
结果就是:涨得最猛的美股,估值反而更便宜。纳斯达克100的PE-TTM大约30倍,处于2011年以来的65%分位;标普500是25.5倍,道琼斯24.8倍。而我们的科创50,PE是135倍,是纳指的4.5倍,还处在近十年78%的分位上;创业板指38倍;代表小盘股的中证2000,PE高达117倍。
03
一边劲往一处使,一边撒胡椒面
第三层,是交易面。这可能是最容易被忽略,但解释力最强的一层。
像现在A股只有1.6万亿成交,大家就会觉得流动性不够。大家可以对比一下美股和A股。美股总市值大概70多万亿,26年日成交额大概在9000-1.2万亿左右。A股总市值是130万亿左右,今年的日成交额在1.6万亿到3.9万亿。
从成交额比总市值看,显然A股的流动性更好。考虑A股的大股东持股集中度显著高于美股,这部分往往不怎么流动,考虑这点,A股的流动性更加好到爆。
那为什么市场会觉得A股的流动性不足?
先看两组数据。截至9月23日美股收盘,市值最大的100家美国公司,占了全市场58.5%的市值,也拿走了40.4%的成交额。而截至9月24日的A股,市值最大的100家公司占了43.9%的市值,成交额占比却只有13.5%。
同样一个前100,美股吸走了四成交易量,A股连一成都不到。剩下86.5%的成交额,撒在了5000多家公司身上。
这就是A股每天的真实样子。一家市值30亿的公司,一天能成交13亿、换手42%(比如9月3日的大晟文化);捷荣技术顶着立案调查走出6连板,10个交易日涨幅偏离接近翻倍,而它的市盈率是亏损的;海鸥住工上半年营收下滑11%、亏损扩大53%,照样7连板、半个月股价翻倍。
这些公司有什么共同点?没有基本面,未来大概率也不会改善。但它们能烧掉A股每天大量的成交额。钱被大量撒在这些地方,指数成分股自然分不到,指数自然涨不动。
而这会形成一个负循环:指数疲弱,投资指数变得极其无聊,资金更愿意去赌小微票,资金进一步分散,指数更加疲弱。
美股正好相反。垃圾公司没人关注,资金天然往头部集中;指数走强,买指数ETF的钱就越来越多。标普500基金里每流入1美元,大约有40美分会流向少数几家巨头;被动工具目前持有标普500约一半的敞口。钱越多,头部越强,指数越高;指数越高,钱越多——这是一个正循环。
美股指数长牛就是这样来的,现代经济带来的长期天然持续增长,上市公司赚钱后大方的回馈,各种机制制衡下的公允合理估值以及资金主要往优质公司聚焦。
这些因素没有改变的话,美股指数长牛就可以继续下去。
A股也许以后会改变的,但当下,就是这样的局面,美股涨,它不一定涨,美股跌,它往往跟跌。
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对板块波动感到无所适从。
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。