

本文来源:时代商业研究院 作者:陈佳鑫、韩迅
来源|时代商业研究院
作者|陈佳鑫、韩迅
编辑|韩迅
负极材料行业刚刚走出低谷,新一轮扩产竞赛已经开始。
9月21日晚,科达制造(600499.SH)发布公告称,拟在内蒙古包头投资约45亿元,建设年产50万吨石墨负极材料一体化项目;9月22日晚,杉杉股份(600884.SH)又抛出51.06亿元投资计划,在包头建设年产15万吨锂离子电池负极材料一体化基地。短短两天,两家公司计划投资合计超过96亿元。
而这并非个例。8月25日晚,中科电气(300035.SZ)披露定增预案,拟定增不超过24亿元,其中18亿元用于四川年产30万吨负极材料一体化项目,该项目总投资约70亿元。仅杉杉股份、科达制造和中科电气三项计划,新增负极材料产能便达到95万吨/年,总投资规模超过160亿元。
负极企业为何密集大手笔扩产?
从当下行业数据看,理由似乎十分充分:产量高速增长、产能利用率快速回升,部分产品甚至已经涨价。问题在于,上述项目真正形成大规模产能普遍要等到2027—2028年。届时,动力电池和储能还能否延续当前增长速度,才是决定这一轮扩产成败的关键。
对于市场担忧的负极行业产能过剩风险,科达制造向时代商业研究院表示,与上一轮跨界玩家集中进入不同,本轮行业扩产集中于头部企业,且更多基于相对确定的订单和客户需求,供给相对理性可控。
产量高增、利用率提升,负极行业景气修复
这一轮扩产首先建立在真实的景气回升之上。
GGII数据显示,2026年上半年中国负极材料出货量达到191万吨,同比增长48%;行业产能利用率已经由2025年的约70%提升至80%以上,部分头部企业产线持续处于高负荷状态。与此同时,储能级人造石墨出现供需偏紧,2026年6月报价为2万~2.2万元/吨,较2025年底上涨约10%。
进入第三季度,这种高景气仍在延续。Mysteel数据显示,2026年6—8月国内负极材料产量分别为34.65万吨、37.25万吨和38万吨,同比分别增长60.71%、55.21%和49.84%;8月行业产能利用率已升至83.17%,明显高于年初水平。
头部企业的经营状况也印证了供需改善。
杉杉股份2026年半年报显示,公司上半年负极材料销量同比增长54.92%,人造石墨市场占有率达到21%,位居行业首位。杉杉股份在9月22日晚披露的对外投资公告中表示,当前头部负极材料企业自有产能普遍处于紧缺状态,部分订单需要通过委外加工补充供给。
尚太科技(001301.SZ)在8月24日业绩说明会上表示,上半年负极材料出货量约19.9万吨,同比增长约41%,目前生产订单排产饱满,现有产能利用率维持在较高水平,并需要通过一定规模外协加工补充产能。
对于产能紧缺的情况,科达制造也向时代商业研究院表示,公司目前现有产能已难以完全满足客户需求,并已与客户就后续需求进行对接。
换言之,本轮扩产并不是发生在行业需求低迷之时。储能快速放量叠加动力电池增长,使此前收缩的有效供给重新趋紧,这正是负极龙头重新启动资本开支的现实基础。
不过,一个值得关注的边际变化已经出现:6—8月负极材料产量仍保持约50%的同比增长,但增速已经从60.71%逐月回落至49.84%。当前景气仍高,但需求和产量高速增长的斜率未必能够一直延续。
近190万吨规划产能在路上,“一体化”成为扩产关键词
杉杉股份、科达制造两天近百亿元投资,并非负极行业扩产的孤例。
随着行业景气回升,2025年以来,尚太科技、中科电气、璞泰来(603659.SH)、翔丰华(300890.SZ)等企业陆续启动或调整负极材料扩产项目。时代商业研究院根据上市公司公告、定期报告及政府公开资料不完全统计,截至2026年9月,2025年以来主要负极材料企业新披露、重新调整或启动建设的9个扩产项目,规划负极材料产能合计约190万吨/年。
需要说明的是,上述数据为规划口径,部分项目采取分期建设或仍处审批、筹备阶段,并不意味着近190万吨产能会在短期内全部落地。
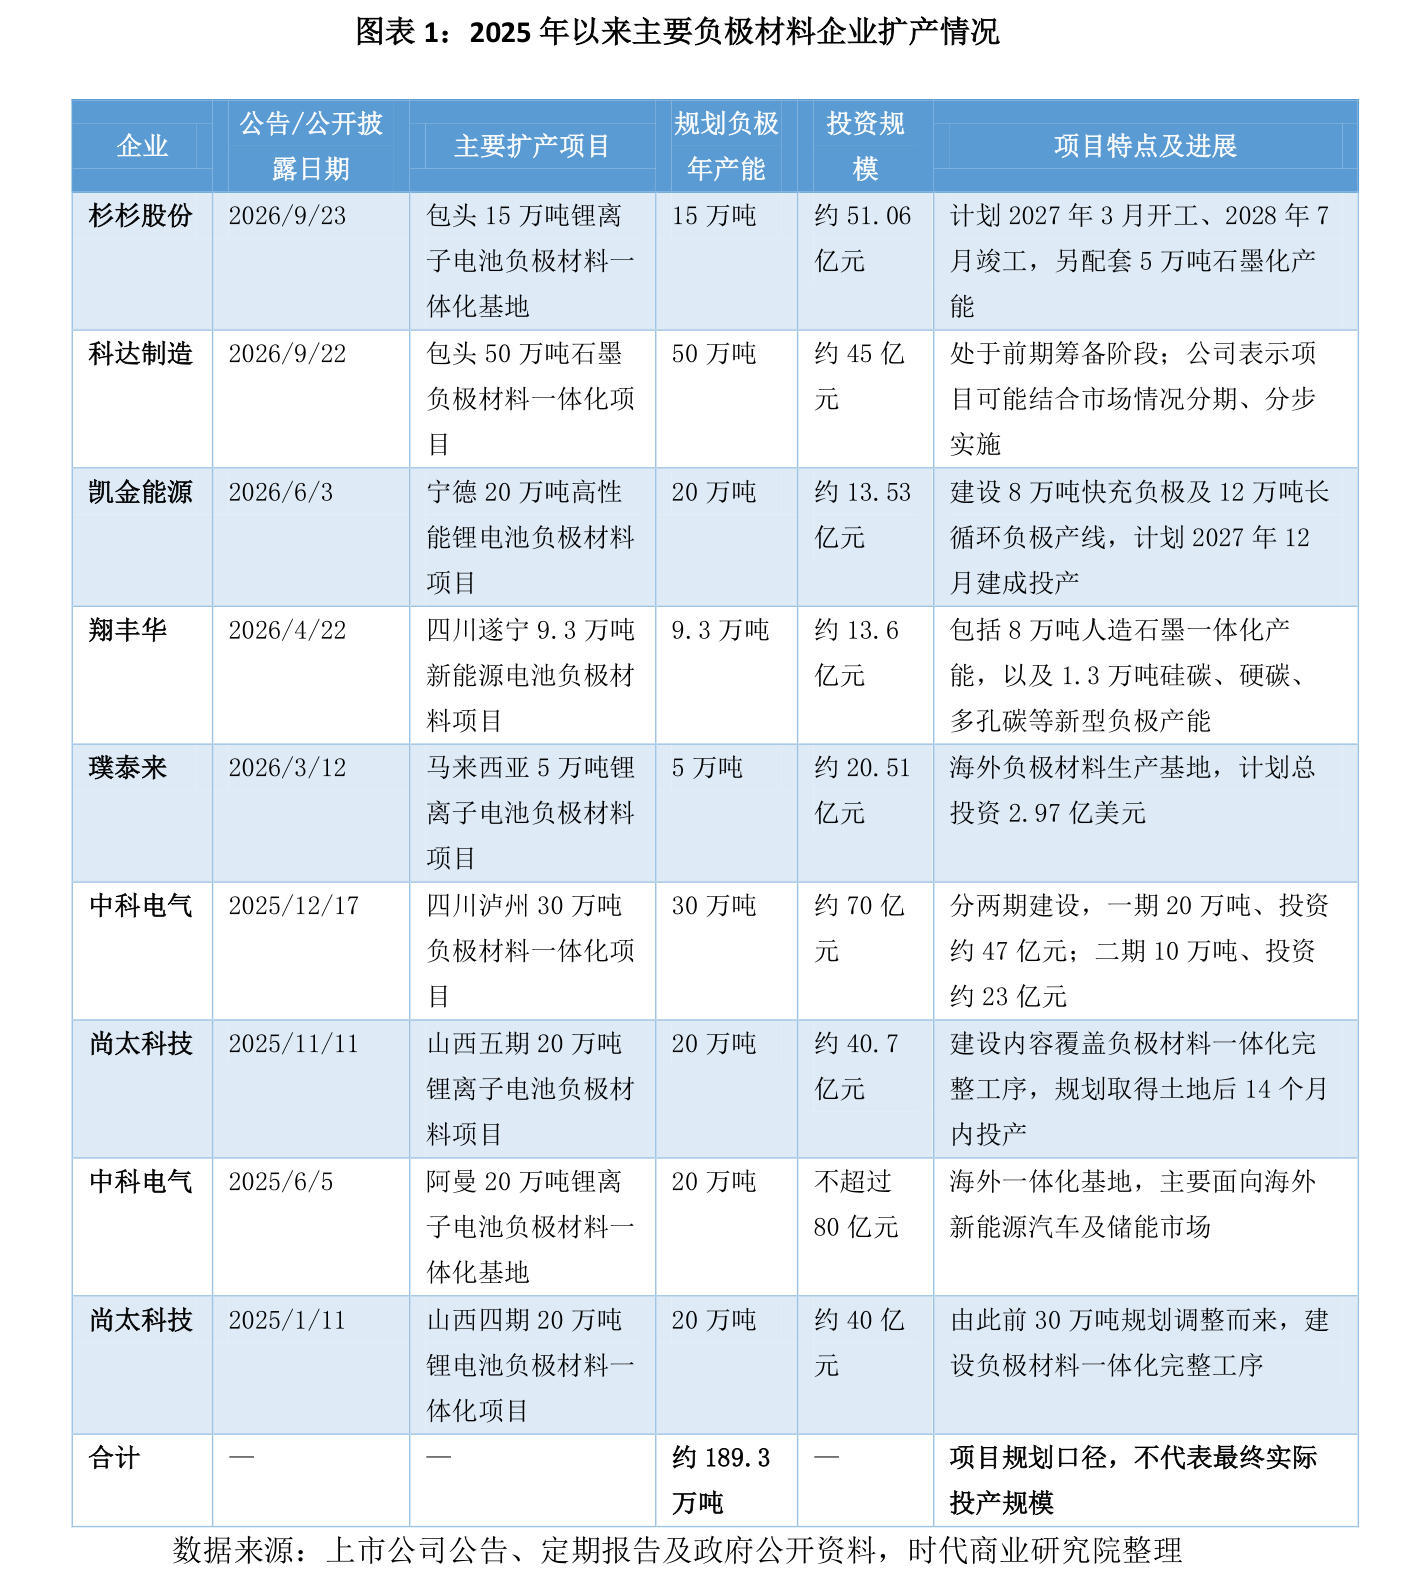
从时间上看,新一轮扩产有明显提速迹象。上述9个项目中,7个集中在2025年11月及以后披露,而杉杉股份和科达制造又在今年9月两天之内新增65万吨规划产能。中科电气四川泸州项目也已由去年底的投资协议进一步进入融资和实际建设阶段,该公司2026年半年报显示,四川泸州30万吨项目正在推进,阿曼项目首期则已全面开工。
但与单纯追求规模相比,本轮扩产还有一个更明显的特征——一体化正在成为头部企业新一轮产能布局的关键词。
杉杉股份9月22日晚披露的对外投资公告显示,公司此次新建15万吨负极材料产能的同时,还将配套5万吨石墨化产能,用于补齐现有九原工厂石墨化缺口。公司预计,新项目可以与现有青山、九原基地形成协同,减少委外加工并强化一体化成本优势。
科达制造9月21日晚披露的对外投资公告显示,其50万吨项目同样直接定位为“石墨负极材料一体化项目”。截至公告披露日,该公司已基本具备15万吨/年一体化人造石墨产能,预计2026年技改后提升至18万吨,此次再规划50万吨一体化新项目。对于大规模扩产公司给出的理由除了满足需求,也包括利用内蒙古相对较低的电力成本、较短的原料采购半径以及规模化优势进一步降低成本。
中科电气、尚太科技也采取类似路径。中科电气四川30万吨和阿曼20万吨项目均直接定位为一体化基地;尚太科技山西四期、五期则明确覆盖负极材料一体化完整工序。尚太科技2025年年报显示,其山西四期、五期以及马来西亚项目均在推进,预计未来两年公司总产能有望突破70万吨。
一体化之所以重新受到重视,与负极材料行业的成本结构有关。人造石墨生产涉及原料处理、造粒、炭化、石墨化等多道工序,其中石墨化属于高耗能环节,也是过去大量企业采用外协加工的重要环节。将更多生产工序纳入自身体系,可以减少外协加工费用和中间运输成本,同时提高生产稳定性。
中科电气今年的项目调整就体现出这种变化:公司一方面推进更大规模的一体化基地,另一方面持续提升石墨化自给率和产线自动化程度。其半年报明确表示,当前行业整体竞争依然激烈,公司正在通过四川泸州项目等扩建产能,提高石墨化自给率、降低成本。
科达制造还向时代商业研究院表示,公司的一体化优势除了负极材料与石墨化工艺协同外,还包括“材料+装备”的产业链配套能力,此次项目相关设备可由公司体系内企业提供,这也是其认为自身具备的一体化优势之一。
因此,本轮负极扩产既是一场产能竞赛,也是一场成本竞赛。在产品同质化竞争尚未完全消失的背景下,企业希望通过更大的单体项目、更完整的生产工序以及更低的能源与物流成本,抢占下一轮市场份额。
不过,一体化能够降低单位制造成本,却无法直接创造终端需求。近190万吨规划产能中,不少项目真正形成产量要到2027年甚至更晚。当越来越多头部企业同时以“一体化降本+扩大规模”的方式扩张,单个企业追求的成本优势,也可能在行业层面转化为更大的供给增量。
届时,这批新增产能能否顺利消化,最终仍要回到一个更关键的问题:动力电池和储能这两大下游,还能否维持足够快的增长速度。
动力、储能增速双双放缓,近190万吨规划产能谁来消化?
负极材料企业当前大规模扩产,核心依据仍然来自动力电池和储能两大下游需求增长。但值得注意的是,这两个市场虽然仍保持增长,增速却已经出现放缓迹象。
动力电池方面,SNEResearch数据显示,2025年上半年全球动力电池使用量为504.4GWh,同比增长37.3%;2026年上半年进一步增长至608.5GWh,但同比增速降至20%。同期,全球电动车交付量增速更是由2025年上半年的31.8%降至2026年上半年的5.5%。
换言之,动力电池仍然增长,但过去几年依靠新能源汽车高速渗透形成的增长动能正在减弱。
储能仍是当前锂电产业链最强劲的增量来源,但市场已经出现结构性分化。电池端仍保持高速增长,SNEResearch数据显示,2026年上半年全球储能电池出货量达到461.3GWh,同比增长71%;ICC鑫椤资讯另一统计口径下,全球储能电池出货量更是同比增长97.5%。
但在终端项目落地端,国内市场已经出现明显降温。CNESA数据显示,2026年上半年则降至21.81GW/58.60GWh,同比分别下降18%和16%,新增投运项目数量更同比下降51%。CNESA认为,这更多反映项目并网节奏回归常态,并不意味着储能需求出现趋势性下降。
实际上,业内企业/机构对未来负极需求仍然保持乐观,只是普遍认为增速将逐渐下降。
翔丰华在今年审核问询函回复中,根据Marklines、汇添富相关预测测算,2026—2030年全球动力及储能电池对应的负极材料需求分别约为297万吨、377万吨、443万吨、522万吨和616万吨。上述口径尚未包括消费电子等其他电池需求。
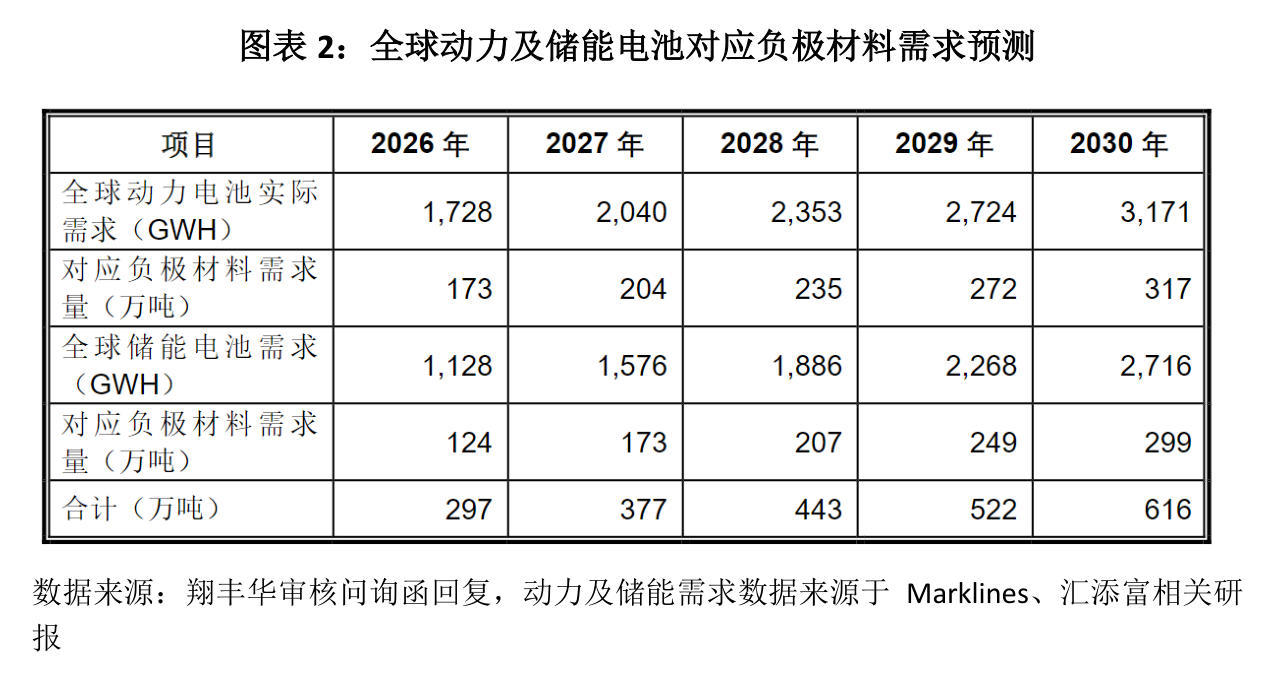
从这组预测可以看出,负极需求并不存在“见顶”问题。2026—2030年,动力及储能对应的负极需求预计仍将增长超过一倍。
真正值得关注的是增速变化。按照上述预测,2027年负极需求仍有近27%的增长,但2028年将明显下降至18%左右,此后三年基本维持在这一水平。也就是说,行业可能从过去动辄30%~50%的高速增长阶段,逐步进入20%左右的常态增长阶段。
这与图表1统计的企业扩产形成了一定反差。
时代商业研究院不完全统计,2025年以来,杉杉股份、科达制造、中科电气、尚太科技等主要负极企业新披露、重新调整或启动建设的9个项目,规划新增负极材料产能合计约189.3万吨/年。
如果仅作数量级比较,按照上述机构测算,全球动力及储能对应负极需求将由2026年的297万吨增长至2028年的443万吨,两年新增需求约146万吨;而图表1统计的部分主要企业规划新增产能已经接近190万吨/年。
当然,这并不能直接得出“未来过剩40多万吨”的结论。
一方面,189.3万吨/年只是规划产能,多个项目并不会一次性全部投产。科达制造已明确50万吨项目可能结合市场环境分期、分步实施;中科电气阿曼项目同样采取分阶段建设。另一方面,需求预测只覆盖动力和储能,并未包括消费电子等其他领域,而且中国负极企业还承担大量海外供应。
但这一对比至少说明:未来需求虽然继续增长,但供给扩张速度同样不慢。从时间节奏看,这种风险可能不会立即暴露。
负极项目从建设到设备调试,再到客户认证和产能爬坡,往往需要较长时间,因此目前规划产能很难迅速转化为有效供应。GGII此前预计,随着负极材料需求增长和有效产能释放相对有限,2026年下半年行业产能利用率有望升至90%以上,2027年仍可能保持较高水平。
这意味着,2026—2027年行业仍可能维持高景气,但风险更可能出现在2027年之后。
届时,一方面是杉杉股份、科达制造、中科电气等大项目逐步释放产能,另一方面,动力电池增速已经降至20%左右,储能也很难长期维持70%~90%的高速增长。如果未来需求增速进一步向机构预测的18%左右靠拢,供需关系很可能重新变得宽松。
这也是此次扩产潮最值得关注的地方。企业今天看到的是高产能利用率、订单增长和产品涨价,但今天决定建设的项目,真正面对的是两三年后的市场。
核心观点:本轮扩产更趋理性,真正考验在需求端
从供给端看,本轮负极扩产与上一轮已有明显不同。2025年以来新增项目主要集中在杉杉股份、科达制造、中科电气、尚太科技等已有负极产业基础的头部及主流企业,不少项目又采取一体化、分期建设方式,背后有现有产能高负荷、客户需求和降本诉求支撑。与此前大量跨界玩家蜂拥入场相比,本轮扩产整体更克制,短期由无序扩张直接引发全面产能过剩的风险相对有限。
但这并不意味着行业可以忽视过剩风险。近190万吨规划产能大多将在2027年以后陆续释放,供给端只是投放节奏更加理性,并没有改变产能规模快速增长的事实。真正决定这些产能能否被消化的,仍是动力电池和储能两大下游。
当前动力电池增速已经明显回落,储能虽仍维持高增长,也呈现降速迹象。若未来新能源汽车渗透率提升进一步放缓,或储能需求出现超预期“急刹车”,原本基于高景气作出的扩产决策就可能迅速转化为产能压力。相比供给端再次无序扩张,需求端能否维持足够增长,或许才是这一轮负极扩产最大的变量。
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。