
“金九银十”,房地产市场再迎住房金融新政。
9月29日,财政部会同中国人民银行、金融监管总局发布《关于实施居民购房贷款贴息政策的通知》,对符合条件的新发放首套住房商业性个人住房贷款给予贴息支持。
按照政策,所购住房建筑面积需在120平方米以下、住房价格在150万元以下,财政按照贷款本金给予年化1个百分点、最长5年的贴息,单户可享受贴息的贷款规模上限为100万元。
这意味着,对于近期准备购买首套住房的家庭来说,在首付比例、贷款利率和贷款年限之外,贷款利息支出又多了一个需要重新测算的变量。
1个百分点的贴息究竟怎么计算?如果贷款100万元,5年能少付多少利息?150万元的总价门槛,对郑州的新房和二手房市场又意味着什么?
房贷贴息怎么贴?贷100万元,
一年并非固定补1万元
9月30日,大河报《看见》记者梳理政策发现,此次贴息主要针对购买首套住房、使用新发放商业性个人住房贷款,且住房面积和总价符合规定的家庭。
不少购房者首先关心的是,政策中的“贴息1%”究竟怎么计算?
上海易居房地产研究院副院长严跃进告诉大河报《看见》记者,“这里讲的贴息1个百分点,并不是把利息计算出来以后再乘以1%,而是按照贷款本金计算贴息。”
严跃进解释,若以100万元贷款余额静态计算,年化1个百分点对应1万元,这种计算方式与各地实际执行的房贷利率高低没有直接关系。
不过,这并不意味着贷款100万元后,每年都能固定获得1万元贴息。
大河报《看见》记者注意到,三部门有关负责人在答记者问时对此进行了说明。由于大多数房贷按月付息和还款,贷款余额会逐月减少,相应的贴息金额也会随之变化。按照官方测算,对于一笔长期限的100万元商业性个人住房贷款,贴息政策最多可帮助借款人累计减少付息近5万元,具体贴息金额根据贷款规模、期限、还款方式等情况有所不同。
严跃进表示,与一些地方此前直接发放一次性购房补贴不同,此次政策对应的是住房贷款利息支出,贴息会随着贷款还款过程逐步体现。
为什么是120平方米、150万元?新房二手房都包括在内。
此次政策对住房面积和价格均设置了明确条件,即建筑面积不超过120平方米、住房价格不超过150万元。
为什么设置这两个标准?
严跃进告诉记者,从政策条件来看,覆盖对象主要集中在首套住房和总价相对较低的住房需求。“当前房地产市场交易中,首套房是比较基础的一类需求。”严跃进表示,首次置业家庭进入市场以后,一部分家庭未来还会进入住房置换环节。
此次政策覆盖符合条件的新建商品住房和二手住房,150万元的价格线也因此受到市场关注。
对于部分房价较高的城市而言,总价150万元以内的新建商品住房相对较少,但随着近几年二手房价格调整,一些面积较小、总价较低的二手住房已经进入这一价格区间。
“比如有一套房子价格就在150万元上下,如果买方希望符合贴息条件,买卖双方在议价过程中可能也会把这个价格线考虑进去。”严跃进说。
对于郑州而言,150万元对应的住房选择范围则有所不同。大河报《看见》记者梳理市场房源发现,目前郑州部分刚需新房以及一定数量的二手住房,总价处于150万元以内。
有业内人士表示,住房面积和总价达到政策要求,只是享受贴息的基础条件之一。实际办理时,还要看购房家庭是否符合首套住房认定、贷款是否属于新发放的商业性个人住房贷款等,最终仍需以银行审核结果和具体执行口径为准。
从40年房贷到购房贴息,
多项政策持续释放
大河报《看见》记者梳理发现,近期房地产相关政策持续调整。国家层面,个人住房贷款期限和购房贷款贴息政策先后调整;地方层面,河南、郑州也围绕住房消费、住房套数认定和公积金使用等出台了相关措施。
在国家层面,8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,将个人住房贷款期限由最长30年延长至最长40年。具体贷款期限由购房人与商业银行协商确定,银行在审批过程中将结合借款人的收入、负债和还款能力等情况进行评估。
房贷期限从30年延长至40年,对购房者较为直观的变化体现在月供。以100万元贷款本金、年利率3%、等额本息还款方式计算,30年期月供约为4216元,延长至40年后,月供约为3580元,每个月减少约636元。
时隔一个月,9月29日,住房贷款政策又迎来新的调整。财政部会同中国人民银行、金融监管总局发布居民购房贷款贴息政策,对符合条件的新发放首套住房商业性个人住房贷款给予财政贴息。
地方层面,郑州公积金政策在8月底率先作出调整。
8月26日,郑州住房公积金管理中心发布通知,将缴存职工购买郑州市行政区域内存量住房申请住房公积金贷款的最低首付款比例,由30%调整至20%。同时,郑州开始支持家庭代际互助使用住房公积金贷款,符合条件的父母或子女可以作为共同借款人参与贷款申请,可贷额度分别计算、合并认定。
9月8日,河南省住房城乡建设厅联合多部门印发《关于统筹推进控增量去库存优供给着力稳定房地产市场的若干措施》,从控增量、去库存、优供给等方面提出15条举措。
其中,在住房消费端,《若干措施》提出因地制宜实施购房补贴、贷款贴息,优化住房套数认定方式,在拟购住房所在县(市、区)行政区域内没有住房的,可认定为首套房;对已有住房的多子女家庭再次购房,套数认定时可核减一套。同时,政策还涉及住房公积金使用、住房“以旧换新”、收购存量商品房等内容。
有业内人士表示,近期国家和地方出台的政策虽然都与住房消费有关,但对应的环节并不相同。
“国家层面的政策主要涉及贷款期限和贷款利息,河南本地的政策还涉及住房套数认定、公积金首付比例和住房消费支持等方面。”该业内人士表示,对于购房者而言,最终仍需结合房屋总价、首付能力、贷款方式以及家庭现金流,对不同政策分别进行测算。
多项政策持续释放,
“金九”郑州部分项目成交回升
近期多项房地产政策陆续出台的同时,进入传统销售旺季“金九银十”后,郑州部分项目的到访和成交数据也出现变化。
从市场监测数据来看,进入9月后,郑州部分典型项目的到访和成交出现阶段性变化。克而瑞河南监测数据显示,9月7日至13日,典型项目TOP10到访合计3637组,头部项目单周成交46套;从区域来看,高新区、惠济区等板块的部分项目成交相对集中,不同项目之间的销售表现仍存在差异。
部分项目的开盘数据更为直观。9月23日晚,位于金水主城核心区的改善项目金投豫发璞园首次开盘,135套高层房源当晚去化129套,去化率约95%。
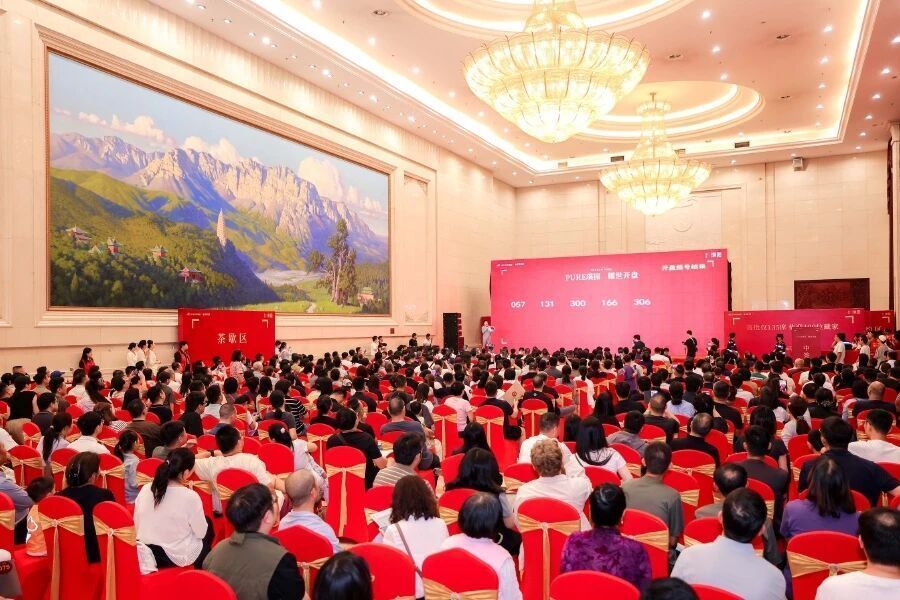
近日,大河报《看见》记者走访郑州市内多个在售项目发现,部分核心板块楼盘近期到访和成交有所增加,个别项目开盘去化率超过八成;与此同时,不同项目之间的表现仍有差异,区位、户型、价格以及周边配套,仍是购房者比较较多的因素。
政策变化带来的关注,也开始反映在中介门店的接待和购房者咨询中。
“最近来看房、问贷款政策的人确实比前段时间多了一些,特别是刚需客户,对首付、月供和贷款期限问得比较细。”郑东新区某房产中介人士表示,房贷贴息政策发布后,也有客户来咨询自己的意向房源是否符合贴息条件,以及具体什么时候可以办理。
该中介人士表示,从近期接待情况来看,一些此前处于观望状态的购房者开始重新了解房源,并结合首付、月供等重新测算购房预算。
对于部分刚需购房者而言,政策变化首先反映在一张重新计算的购房预算表上。
正在郑州看房的张娇(化名)告诉记者,自己近期看了几个项目,身边亲友也在劝她关注这一阶段的购房机会。
“最近政策比较多,身边好多人都劝我可以入手了,我也想再看看。如果总价和月供都在能接受的范围内,就考虑趁现在定下来。”张娇说。
不过,她表示,自己最终是否买房仍要综合考虑房屋总价、首付、月供以及买房后的家庭支出。“政策肯定会算进去,但最后还是看每个月要还多少钱,买完房以后手里还能留多少钱。”(新闻报料请私信微信公众号“大河看见”)
————————————
来 源:大河报记者 韩懿亭
编 辑:王 聪
校 对:温冠森
值班主任:秦园园
审 核:钟玉芹