
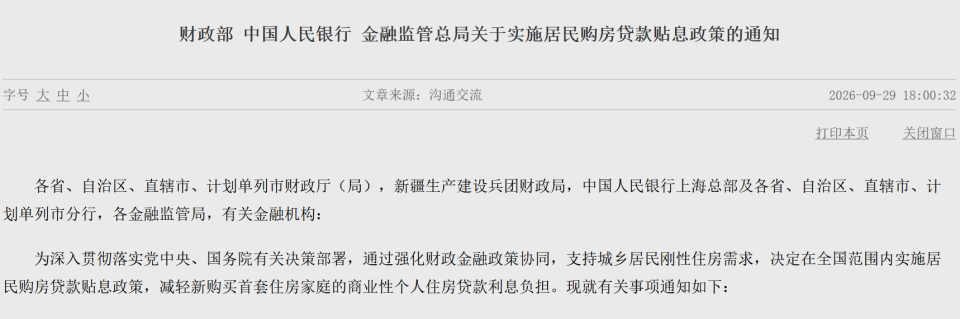
9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》,明确自2026年10月1日起,实施居民购房贷款贴息政策,政策实施期暂定1年。
我们具体来看一下政策内容。
1、支持对象
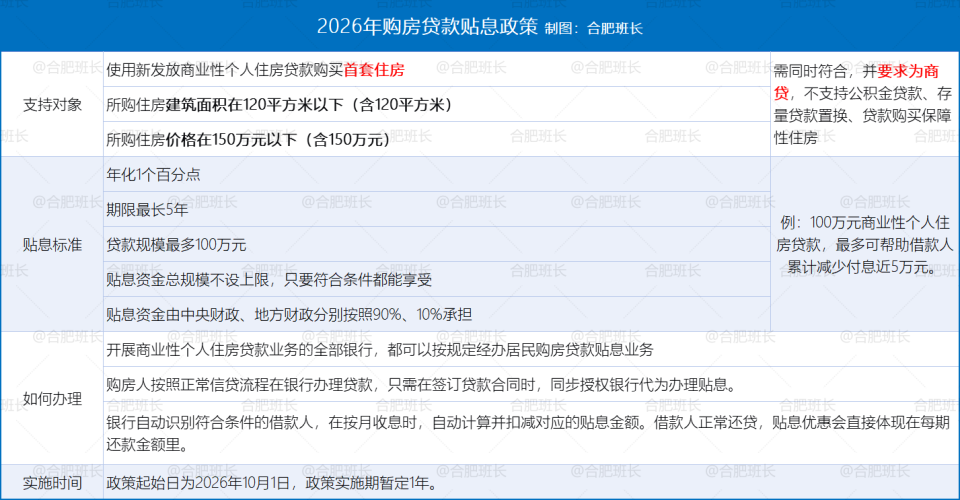
贷款购买商品住房的居民家庭,同时符合以下条件的,可享受中央财政贴息政策支持:
1.使用新发放商业性个人住房贷款购买首套住房,不包括使用新发放商业性个人住房贷款置换存量贷款;
2.所购住房建筑面积在120平方米以下(含120平方米);
3.所购住房价格在150万元以下(含150万元)。
这里我们注意几个问题:
1、新房、二手房都可以享受;
2、所购住房要同时满足面积在120平方米以下(含120平方米)、价格在150万元以下(含150万元);
3、要求为商贷,不支持公积金贷款、存量贷款置换、贷款购买保障性住房;
4、要求首套住房。
至于“首套住房”的认定,按照现行政策执行:
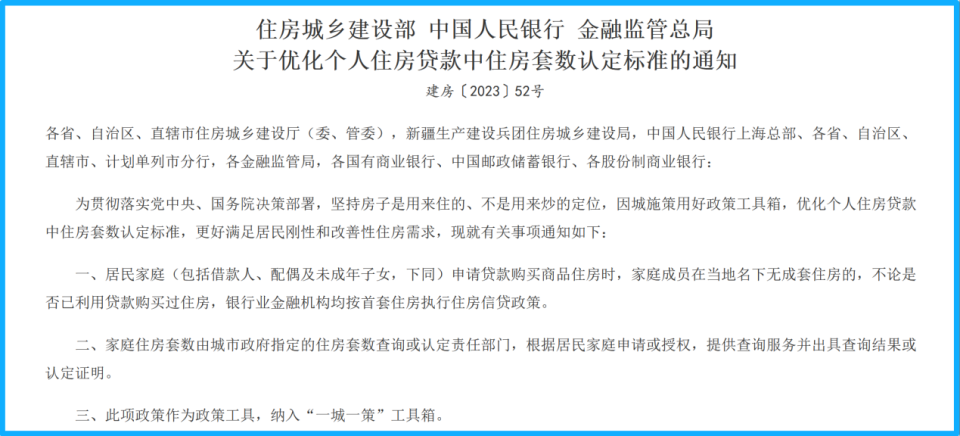
2023年《关于优化个人住房贷款中住房套数认定标准的通知》规定,居民家庭(包括借款人、配偶及未成年子女)申请贷款购买商品住房时,家庭成员在当地名下无成套住房的,不论是否已利用贷款购买过住房,银行业金融机构均按首套住房执行住房信贷政策。
合肥具体执行是只核查购房家庭所购房屋所在县(市)区、开发区的住房情况,无住房的,办理个人住房贷款时可按首套住房认定,标准还是非常宽松的。
2、贴息标准
政策自2026年10月1日起实施,实施期限暂定1年,其间经办银行新发放符合条件的首套住房商业性个人住房贷款,财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。
这里需要注意几个问题:
1、政策自2026年10月1日起实施,实施期限暂定1年;
2、贴息1个点、最长5年,可享受贴息的贷款规模最多100万元;100万元商业性个人住房贷款,贴息政策最多可帮助借款人累计减少付息近5万元;
3、贴息资金总规模不设上限,只要符合条件都能享受;
4、贴息资金由中央财政、地方财政分别按照90%、10%承担。
3、如何办理
1、开展商业性个人住房贷款业务的全部银行,都可以按规定经办居民购房贷款贴息业务。
2、购房人按照正常信贷流程在银行办理贷款,只需在签订贷款合同时,同步授权银行代为办理贴息。银行自动识别符合条件的借款人,在按月收息时,自动计算并扣减对应的贴息金额。借款人正常还贷,贴息优惠会直接体现在每期还款金额里。
我们看这个贴息政策,由于需要同时满足面积在120平方米以下(含120平方米)、价格在150万元以下(含150万元)这两个要求,大多数一二线城市的新房是无法享受的,比如合肥市区150万以内的新房数量就比较少。
但这个价位恰恰是二手房主力成交价格段,以2026年1-8月合肥贝系二手房成交数据为例,50万以内成交占比约14%、50-100万约40%、100-150万约25%,150万以下合计占比约79%。
面积段方面,同样是1-8月,50m²以下成交占比5.43%、50-70m²占比9.76%、70-90m²占比22.38%、90-120m²占比40.29%、120-150m²占比17.62%、150m²以上占比仅有约4.5%,120m²以下合计占比近78%。
而同时满足120平以内、总价150万以内成交占比约70%,结合二手房市场以刚需客户为主、首套房认定标准,大部分二手房客户都是能享受到贴息政策的。
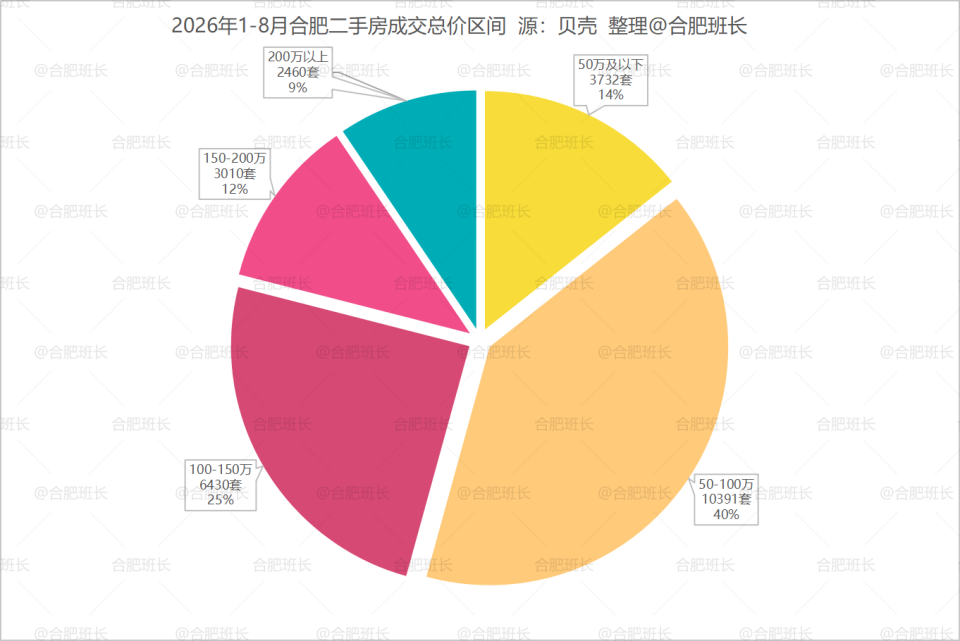
▲2026年1-8月合肥贝系二手房成交总价区间
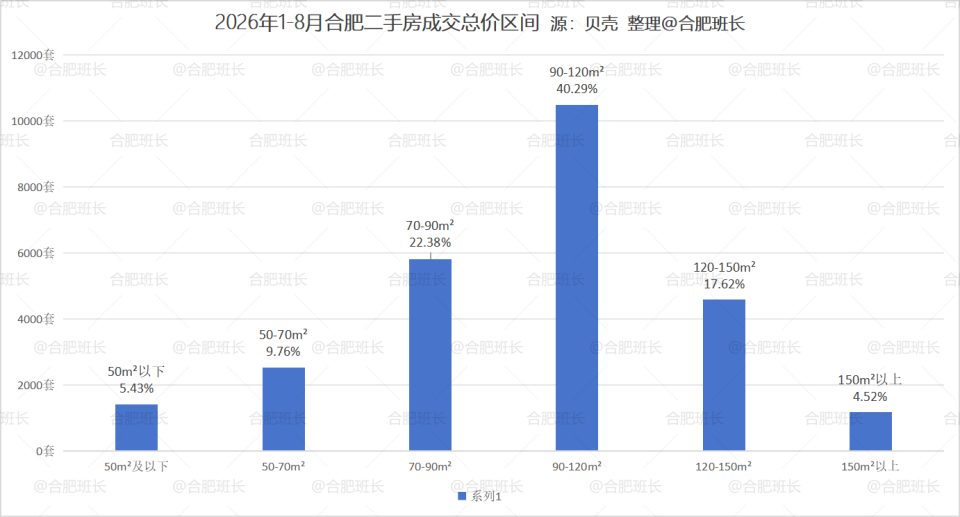
▲2026年1-8月合肥贝系二手房成交面积区间
总体看,这个贴息政策虽然只贴息1个点、最长5年、贴息总额最多5万,但首先属于真金白银的补贴,而且当下并不是单一政策,而是“组合拳”,不排除接下来还会有相关政策发布。
其次现在房贷利率约为3%,贴息1%后降到了2%,有不少房产的毛租金回报率已经高于这个数字,哪怕房价不涨,房子也有了持有型投资价值,对于二手房市场显然是有积极作用,进而带动整体楼市复苏。