
看似很小的零食生意,却因为最近几年的鸣鸣很忙和万辰的暴涨,让整个行业都看到了零食量贩的业绩增长有多惊人。相比之下,那些更早的零食品牌反而显得不再引人注目,就像如今已有14年运营历史的三只松鼠。
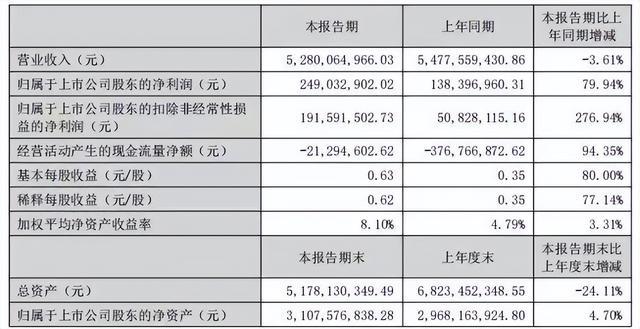
眼见其他新崛起的连锁品牌涨势迅猛,很多人都以为在零食行业内卷出新高度的当下,三只松鼠掉队了。没想到这家曾经的电商零食顶流,会在2026年“卷土重来”,直接打出一张王炸成绩单:扣非净利润1.92亿元,同比暴涨276.94%,半年利润已经超过了2025年全年的1.55亿元。
营收小幅下降3.61%,半年的利润却超过了去年一年的总和,不靠销量冲业绩,而是把生意的赚钱逻辑彻底翻新,关键还是在面对鸣鸣很忙、万辰这类量贩零食店的围追堵截下实现了逆风翻盘,其中的原因不禁令人深思。
原因之一:不再迷信“流量”
亲身经历过电商崛起的人都还记得,14年前的2012年,真正可以算属于互联网销售的“电商元年”,三只松鼠就是在这一年正式挂牌成立,并且以只做线上的电商模式,开启了属于零食行业网上销售的首例。此后的三年时间里,只要是有机会植入广告,无论是正在热播的电视剧,还是各种曝光率高的平台,几乎都能见到三只松鼠的广告。
观众对这个品牌的认知度迅速提高,可相应的负面影响也接踵而至,最为直观的就是营销费用逐年成倍增加。2015年影视植入费用约为1678万元,2016年增长至5889万元,一年时间就翻了3.5倍。尽管这一年的营收上升到44.23亿元,包括2017年和2018年分别增长到55.54亿元和70.01亿元,但收入增长快,营销费用也在蹭蹭往上涨,是不争的事实。
品牌广告扩大了产品知名度,但宣传力度加大不一定能让商品被找到、促成交易,则是另一笔账。
或许正是基于这一考虑,2026年上半年虽然营收只有52.80亿元,但广告推广比去年同期少了近2亿元,所以才有了归母净利润2.49亿元,同比增长79.94%,比以往多了1.11亿元。看上去收入是下降了,但综合毛利由原来的25.08%上升到26.69%,销售费用约9.32亿元,比去年同期少了约1.86亿元,其中的推广费及平台服务费从7.61亿元降至5.99亿元,减少约1.61亿元。
费用下降,产品升级,不再一味地追求流量,而是更注重效率,放弃一部分订单、相应的费用也少了一些,利润自然就被稀释出来。
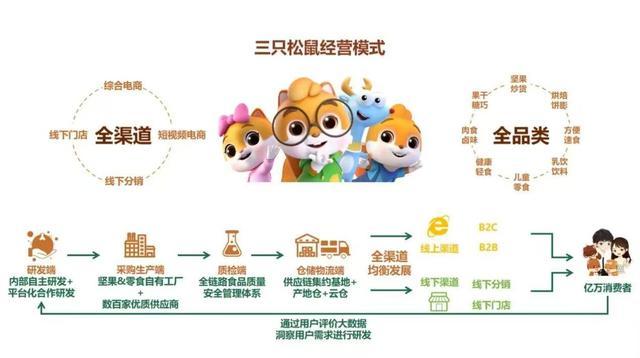
原因之二:不增收,但增利
通常的市场法则都在增收的基础上,要么走量“薄利多销”,通过量的积累来实现滚雪球的盈利;要么就是营收和利润挂钩,直接成正比的“营利双升”。偏偏三只松鼠反其道而行之,在线上投放减少的同时,砍掉一些长尾单品供货,产品结构得到了优化,核心品类和自有供应链的盈利能力得到提升。
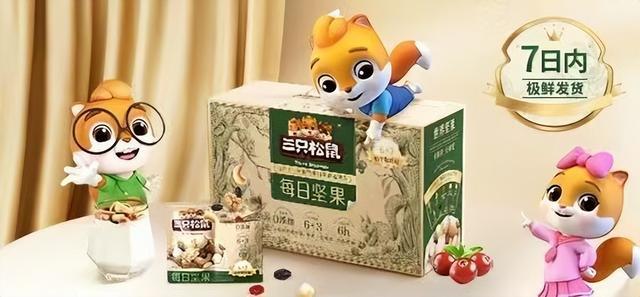
这其实也可以理解为是在一番痛定思痛后的价值重塑。发展初期靠着它的“萌系”人设爆火,是互联网时代的网红品牌,但网红标签带来的隐患,在很多顾客看来,就是包装好看,产品一般。这种“一招鲜”的打法,注定会在消费者长期“习惯”后出现审美疲劳,消费者买一种产品,不仅仅是因为它的卡通形象,更看重的显然还是品质。
国民认知度是一种优势,但同样的产品,贴上一个牌子就能有“名牌”背书,不管是线下,还是线上,一旦雷同,网红的外壳终究会被反噬。
因此,从营销品牌转型产品品质,回归品牌本身,更需要做减法,重新定义什么样的增长才是有效的增长,主动舍弃一部分低效收入,未必意味着生意变差。反而是少一些无法带来回报的流量,去掉一部分低效收入,才是利润改善的根本途径。
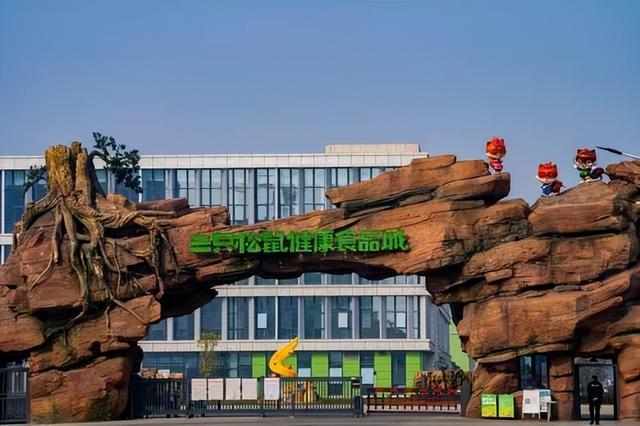
原因之三:线下发力
曾经的三只松鼠是妥妥的设计+代工+贴牌的销售模式,只做线上电商,最早的那几年,几乎把所有的资源和精力都聚焦在铺天盖地的广告营销上,靠流量一路高歌猛进。久而久之,就成了线上无脑砸钱疯狂投流,但转化效果则逐年下降。
但值得庆幸的是,即使面对鸣鸣很忙、万辰这些零食量贩把价格卷到地下室的激烈竞争,三只松鼠也没有盲目疯狂跟风打价格战,更没有死守老路,抱定电商固步自封。一边守住坚果老本行,一边拓展烘焙、短保零食新赛道,包括优化线上效率,深耕线下社区市场,并在着手改造供应链提升产品品质,盘活沉淀多年的品牌资产。
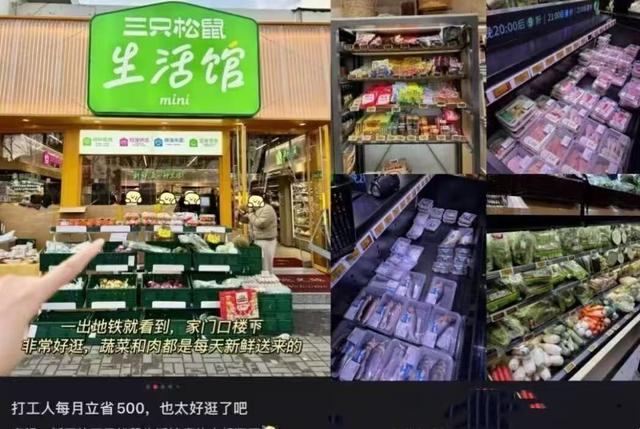
最为直观的是发力线下,大力拓展分销渠道,把货品铺进商场超市、便利店,线下分销业务同比大涨64.7%,逐步将线上成熟的产品,输送到线下。与线上的精简业务、优化结构一样,大刀阔斧调整门店,关掉一些经营不善的传统零食店,全力孵化全新的“生活馆”。而且这个生活馆不是单纯卖零食,还加入了许多米面粮油、生鲜果蔬产品,把零食店升级为社区便民小店,在为居民的日常消费提供一站式购物的同时,把零食生意拓展到三餐刚需场景。
一个全新的增量空间俨然已经就位,市场反响积极就是最大的回应。三只松鼠的新店开业客流爆满,线上线下齐发力,利润也就节节攀升。