

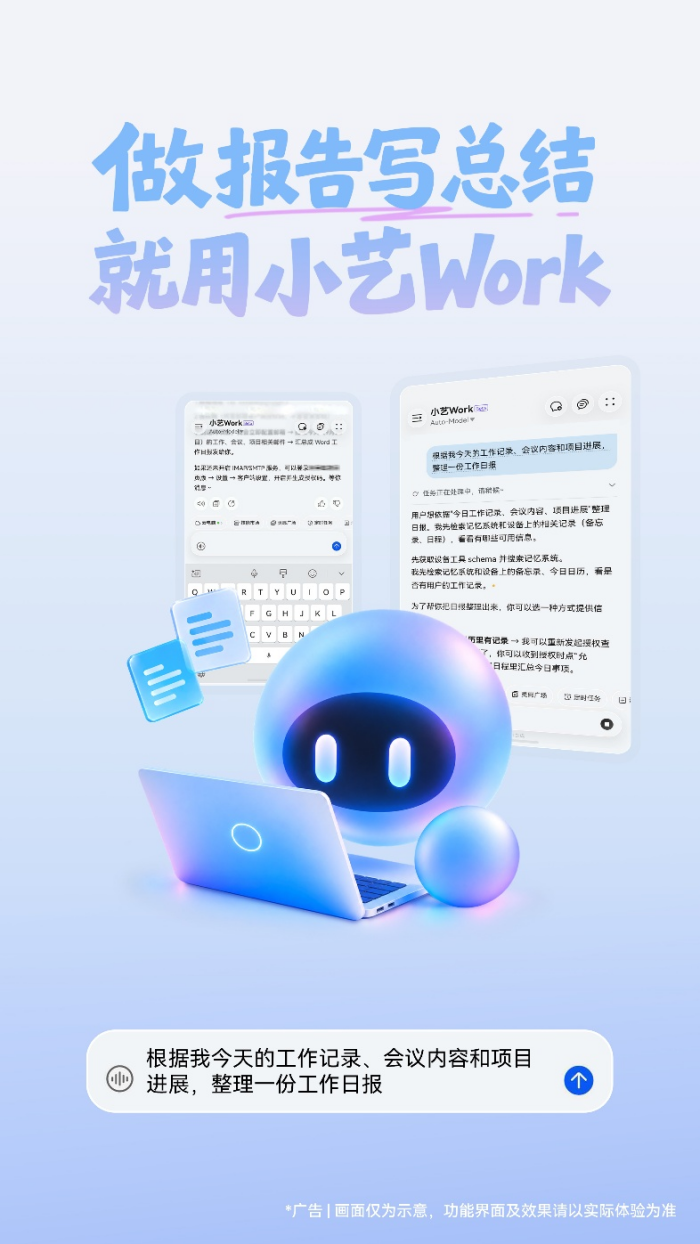
如果把2026年春天的AI办公产品放在一起,它们更像一场冷启动的产品实验:能聊天,能写材料,能做PPT,也能调用浏览器和电脑。到了9月,实验已经变成混战:9月24日,小艺Work上架应用市场并开启众测;9月22日,千问办公在云栖大会发布“企业上下文”;9月2日,腾讯WorkBuddy上线开放平台。与此同时,飞书8.0和豆包工作完成更深绑定,百度搭子、金山灵犀也在加速补齐企业能力。半年时间,几家大厂几乎都把办公智能体从“功能”提到了“组织级产品”的位置。
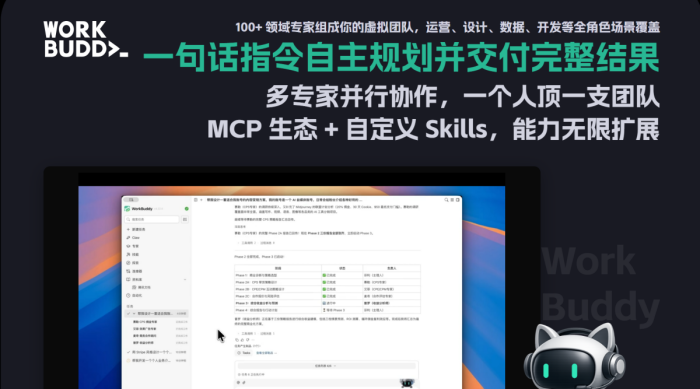
但把这些产品的界面并排看,会发现一个尴尬的事实:Skill、专家、连接器、任务流,大家都在做;从一句话开始,自动拆解任务,再交付文档、表格、PPT或网页,也已经成了标配。
AI办公正在从“个人提效”进入“组织提效”的深水区。问题已经不是AI能不能替一个人完成任务,而是个人效率能否被组织接住,沉淀为流程、知识与持续增长的生产力。
从“会回答”到“能交付”
市场数据先说明了这场竞赛为什么突然升温。
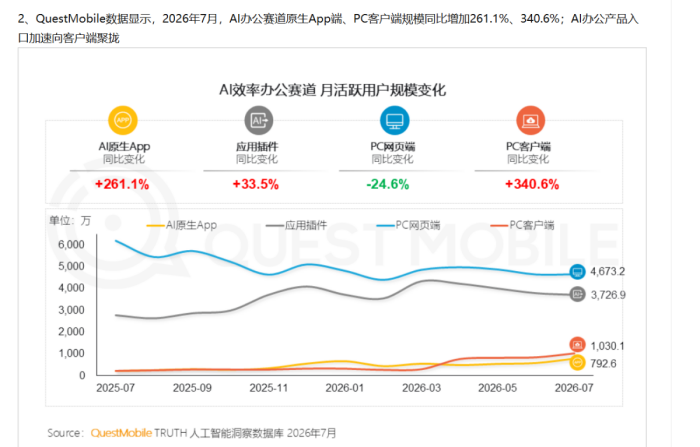
易观分析数据显示,2026年6月,国内17款主流桌面端AI原生办公智能体的合计月访问量超过6000万次,2026年3月为2000万次,三个月增长约两倍。 QuestMobile于2026年9月发布的《AI平台发展研究报告》则显示,截至2026年7月,AI效率办公赛道月活跃用户规模达到1.02亿,同比增长8.2%;AI办公原生App端规模同比增长261.1%,PC客户端规模同比增长340.6%。
具体到办公Agent,WorkBuddy、QClaw和TRAE Work的PC客户端月活分别为658.2万、225.9万和190.4万;WorkBuddy与QClaw的PC客户端月人均使用次数分别为19.0次和13.6次。
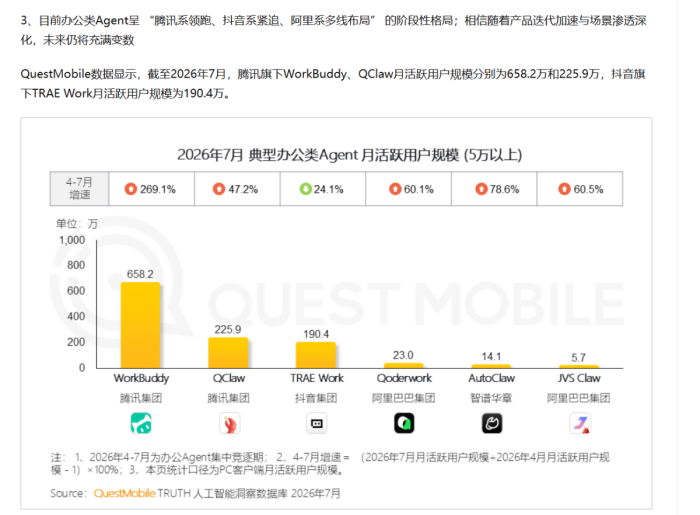
这里必须把几个口径分开:6000万是月访问量,不等于用户数;1.02亿是AI效率办公赛道月活,658.2万是单个产品的PC客户端月活,不能直接横向比较。更值得注意的是,QuestMobile同时披露办公赛道总使用次数同比增长112.4%。
这意味着竞争不只是用户规模扩张,也在转向工作流里的使用频率和任务依赖度。
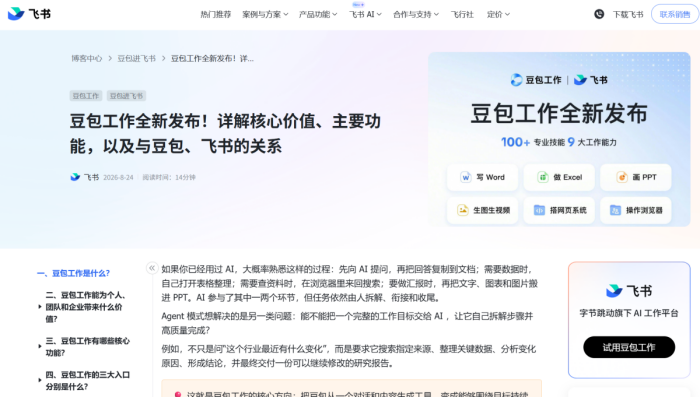
目前市面上的AI办公产品(workbuddy、小艺work等)说明很典型:用户给出目标后,系统可以自主拆分步骤、调用工具,在关键节点让用户审核,最后交付Word、PPT、Excel或网页成果。豆包工作也把复杂任务拆成理解目标、规划步骤、搜索读取、分析执行、生成成果和继续修改几个环节,生成结果还能直接进入飞书协作。
个人效率,为什么没有传到组织?
问题也正是在这里出现的。
千问办公CEO陈宇森在云栖大会上提到,一个公司里,熟练使用AI的员工,可能把原本8小时的工作压缩到半小时。但组织既缺少让经验快速分享的激励机制,也缺少承接这些经验的产品功能。于是,效率停留在个人身上:有人变快了,团队却没有同步变快。
这不是一个抽象的管理问题,而是今天企业使用AI时最常见的断点。
一个员工用AI做完了客户分析,另一个同事并不知道他用了什么方法;一个销售把报价流程交给了Agent,规则却没有沉淀进系统;一个运营人员掌握了最有效的提示词,换个人,还是要从头试错。AI带来的效率红利被锁在个人账号、个人对话和个人经验里,组织只看见了结果,没有拿到方法。
飞书CEO谢欣用过一个更老的比喻:1890年的纺织厂把蒸汽机换成电动机,生产效率并没有立刻变化;过了20年,等生产线按照电力重新设计,效率才真正上升。5 今天的企业也在经历类似阶段。把大模型装进办公软件,只能完成工具升级;只有重新设计任务分工、知识流转和验收机制,才可能走向组织提效。
这解释了为什么各家产品最后都把“上下文”挂在嘴边。
企业上下文不是简单的资料库。它包括一家公司如何计算指标,谁有权审批,哪些客户属于重点客户,哪些历史文件已经失效,以及一条业务到底要经过哪些人。通用模型再聪明,也不知道“华东区”在某家公司具体指哪些省份,更不知道这家公司内部的毛利率如何定义。
千问办公的说法是,把群聊、文档、会议、知识库和业务系统里的信息连接、结构化、压缩,再按任务需要交给Agent。原因很现实:中大型企业内部数据规模可能达到150PB,而模型上下文窗口即使达到100万Token,也不可能把所有原始信息一次性塞进去。
六家玩家,六种入口,同一条路
阿里千问办公把“企业上下文”做成基础设施,试图让Agent跨钉钉和其他协同工具理解业务规则;字节则把飞书作为组织底盘,把豆包工作放进真实的群聊、文档、会议和日历里。飞书官方介绍称,豆包工作可以在原有权限范围内调用企业知识和工具,并把个人产出继续沉淀为团队资产。
这条路线已经开始向底层工具开放。公开报道显示,飞书通过CLI向Agent开放的功能点,从今年3月的247个增至767个,覆盖文档、表格、会议和日历等常用协作工具;飞书上半年ARR增速达到去年同期的2.5倍。 这两个数字不能直接证明AI带来了多少收入,却能说明平台正在把“允许Agent做什么”从产品功能,变成组织基础设施。
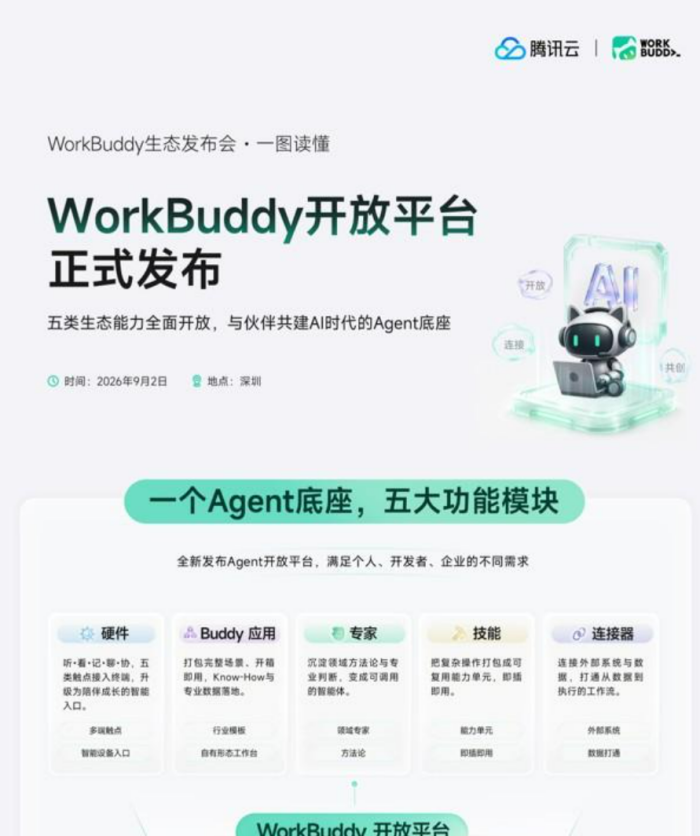
腾讯WorkBuddy押注开放生态。开放平台上线时,首批引入超过百家伙伴,并开放Skill、Expert和Connector三类能力;一个公益类Buddy已经接入腾讯公益数据,拆成11个场景胶囊、42条场景能力,由15个智能体协同完成工作。这条路线的核心不是把所有功能都装进一个产品,而是尽可能让更多行业把自己的数据和流程接进来。
华为小艺Work的优势则是端侧和跨设备。它提供云电脑与本地设备两种执行环境:重任务放到云端,敏感资料可以留在本地,并覆盖手机、平板、电脑、手表和Windows设备。金山办公从文档资产切入,试图把WPS里的文件、知识和企业流程变成可调用的上下文;百度搭子则以个人版、企业版和工作台分层,走更轻量的普及路线。
真正难的不是“做出一次”,而是“每天稳定做”
千问办公披露的富立卡案例,正好说明了这种变化。销售团队每天处理300多条客户询盘,还要和6个部门协作。企业配置了查询、报价、合同三个数字员工:前者匹配客户需求和产品,第二个结合规则测算报价,第三个基于前序信息生成合同并发起审批。三个Agent共享同一笔业务上下文,工作不再是三个孤立的问答窗口。
这也意味着,AI办公正在重新遇到传统软件的老问题:谁来把工具装进业务现场。报道提到,部分厂商开始派遣FDE(前线部署工程师)进驻企业,帮助梳理数据、配置权限和改造流程。FDE能提高落地成功率,但如果每个客户都要靠人海战术才能跑起来,所谓智能化就可能退化成一门新的外包生意。
更大的变量在需求端。工信部等八部门发布的《“人工智能+制造”专项行动实施意见》提出,到2027年推出1000个高水平工业智能体、打造100个工业领域高质量数据集、推广500个典型应用场景。这说明企业级需求不会消失,问题只是最终由谁交付,以及交付能否形成可复制的结果。
所以,这场混战暂时还没有赢家。入口、模型和功能都可以快速复制,真正难复制的是行业Know-how、数据治理能力、交付团队和客户信任。
AI办公卷向新高度后,真正的问题不再是“个人提效了吗”,而是“组织提效了吗”。 前者解决的是单个任务的速度,后者考验的是企业能否把上下文、流程、权限和经验组织起来,重要的是让个人效率转化为团队协作效率,再转化为可持续的业务结果。