

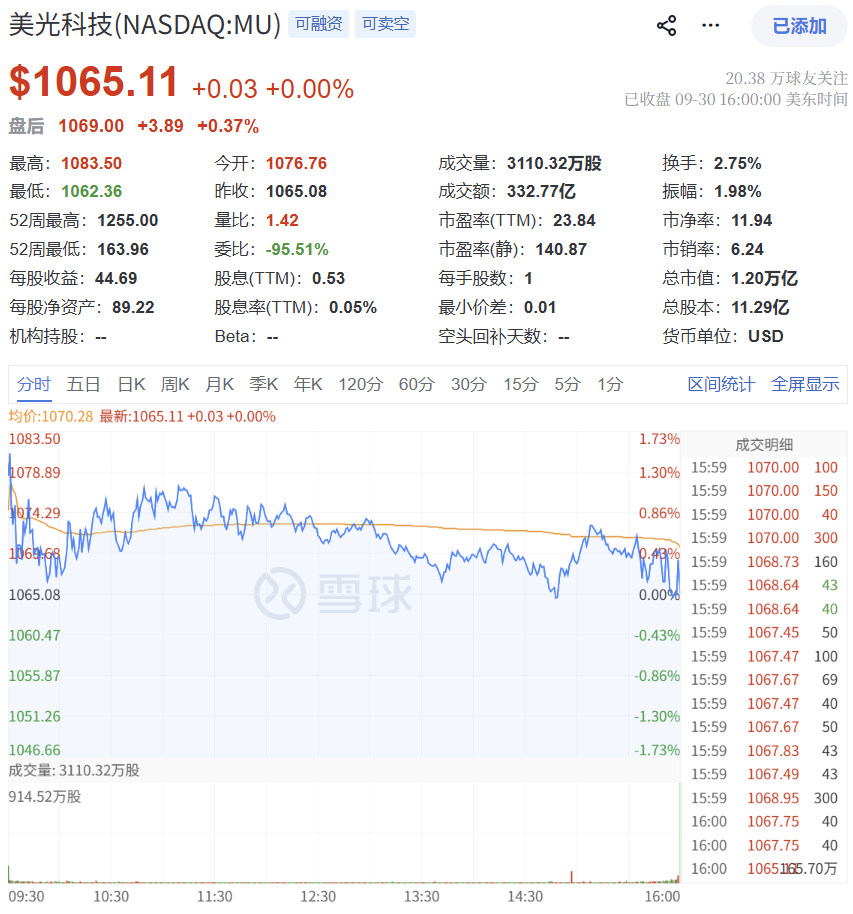
当地时间2026年9月30日美股盘后,存储芯片大厂美光科技发布了创纪录的2026财年第四财季及全年(截至2026年9月3日)财务报告。受益于AI数据中心内存和存储的旺盛需求,美光在营收、毛利率和每股收益三大核心指标上均创下历史新高,且全面超越华尔街分析师预期。但是,由于第一财季毛利率指引略低于市场预期,公司股价在盘后交易中表现仅微幅上涨。
第四财季净利同比暴涨1078%
美光2026财年第四财季Non-GAAP营收达到542.3亿美元,同比暴涨379%,环比增长31%,远超分析师普遍预期的514.9亿美元。
在GAAP口径下,第四财季净利润为377.01亿美元,同比暴涨约1078%,环比增长33.5%;摊薄每股收益为32.87美元,同比暴涨约1078%,环比增长33.2%。不过,这一数据尚未包含股票薪酬等调整项。
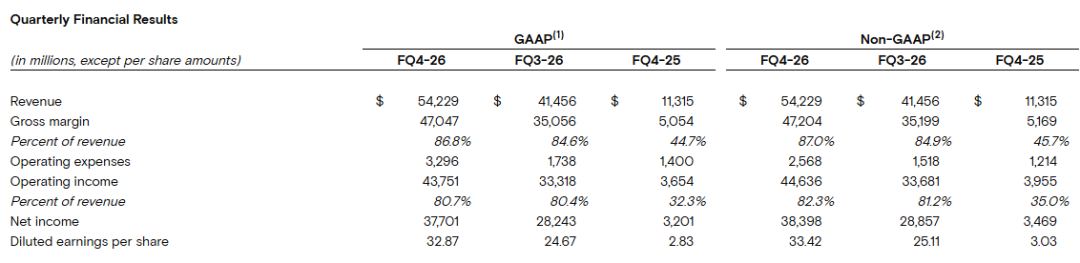
在Non-GAAP口径下,第四财季净利润达到383.98亿美元,同比暴涨约1007%,环比增长约33.1%;调整后摊薄每股收益为33.42美元,同比暴涨约1003%,环比增长约33.1%,同样显著高于市场预期的31.83美元,较上年同期的3.03美元增长超过11倍。
第四财季Non-GAAP毛利率为87.0%。环比方面,上一季度为84.9%,环比提升约2.1个百分点。同比方面,上年同期为45.7%,同比提升约41.3个百分点。这一数据也高于分析师预期的86.2%。
现金流方面,第四季度运营现金流达到440亿美元,资本支出108亿美元,自由现金流达到332亿美元。截至季度末,现金及投资达到创纪录的735亿美元。
数据中心业务仍是绝对增长引擎
第四财季美光的各个业务板块呈现出全面增长的态势,但数据中心相关业务的增速尤为突出。
数据中心业务部门(CDBU):营收达到180.0亿美元,环比增长约56%,同比增幅高达1042%,占公司总营收约三分之一。这一爆发式增长直接反映了AI服务器部署对HBM和DDR5内存的巨量需求。并且,该部门毛利率更是高达90%。
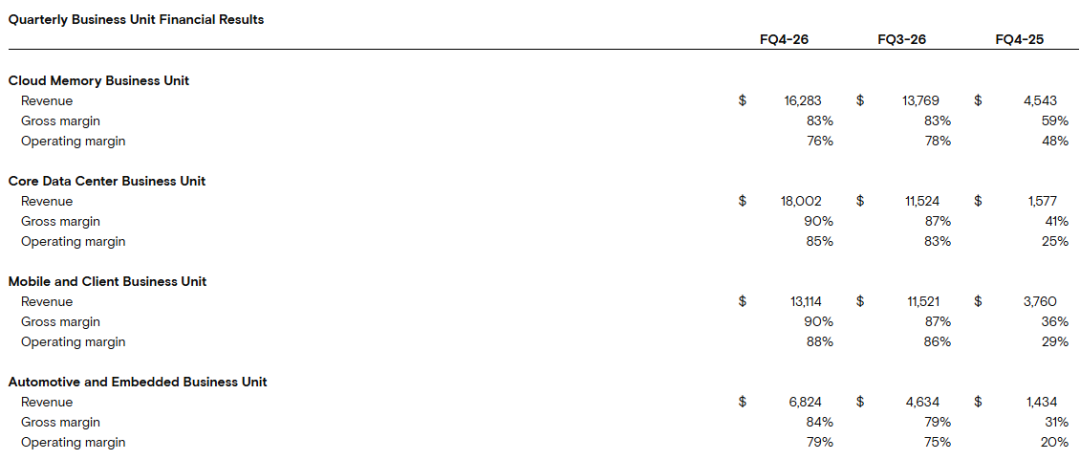
云端内存业务部门(CMBU):营收为162.8亿美元,环比增长18%,同比增长258%。毛利率为83%,与上季持平,原因在于HBM出货占比提升,虽然价格在上涨,但HBM相对更高的成本结构在一定程度上稀释了利润率。
移动与客户端业务部门(MCBU):营收为131.1亿美元,环比增长14%,同比增长249%,毛利率同样达到了90%。
汽车与嵌入式业务部门(AEBU):营收为68.2亿美元,环比增长47%,同比增长376%,毛利率为84%。物理AI(自动驾驶、机器人)被管理层视为下一阶段的重要增长驱动力。
产品结构方面,DRAM营收达到398亿美元,占总营收的73%,其中位元出货量实现中个位数百分比增长,而平均售价上涨了高十位数百分比;
NAND营收为141亿美元,占总营收的26%,位元出货量增长约10%,平均售价上涨约30%。其中,数据中心SSD单季营收接近100亿美元,是去年同期的10倍以上,占NAND总营收的三分之二以上。
2026财年营收同比增长256%
2026财年全年,美光实现营收1331.88亿美元,较上一财年的373.78亿美元增长约256%,超出了分析师的平均预期的1300.4亿美元。
GAAP口径下,2026财年毛利率为80.7%,较2025财年的39.8%提升约40.9个百分点;全年运营利润为993.40亿美元,运营利润率为74.6%,较2025财年的26.1%提升约48.5个百分点;全年净利润为849.69亿美元,较2025财年的85.39亿美元增长约895%;全年摊薄每股收益为74.33美元,较2025财年的7.59美元增长约879%。
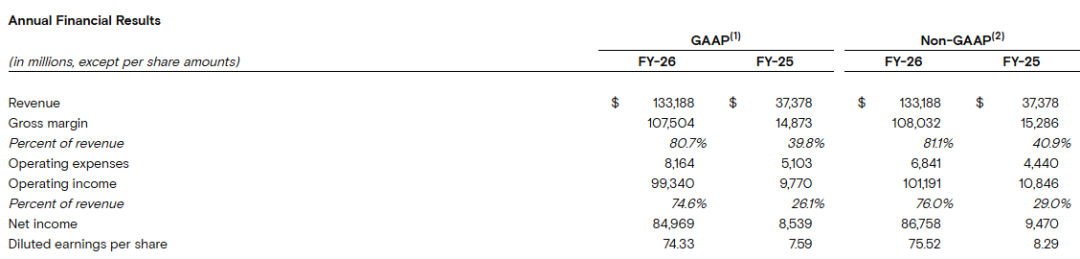
Non-GAAP口径下,2026财年毛利率为81.1%,较2025财年的40.9%提升约40.2个百分点;全年运营利润为1011.91亿美元,运营利润率为76.0%,较2025财年的29.0%提升约47.0个百分点;全年净利润为867.58亿美元,较2025财年的94.70亿美元增长约816%;全年调整后摊薄每股收益为75.52美元,较2025财年的8.29美元增长约811%,高于分析师平均预期的73.88美元。
2026财年,经营现金流达到896.75亿美元,调整后自由现金流为623.08亿美元,均创下历史新高并超出市场预期。
美光科技董事长兼首席执行官Sanjay Mehrotra表示:“美光科技在2026财年取得了创纪录的业绩,我们预计2027财年将更加强劲。”“人工智能正在成为超级智能(SI),内存增强了这种智能和客户平台的竞争力。我们正在增加对技术、产品和制造的投资,以帮助推动SI与客户共同发展,我们的战略客户协议为美光财务业绩的持久性提供了更多的信心。”
2027财年第一财季指引:营收超预期,毛利率成隐忧
美光对2027财年第一财季的指引显示,预计营收约为615亿美元(上下浮动15亿美元),远超市场预期的570亿美元。调整后每股收益预计为38.15美元(上下浮动1美元),同样高于分析师预期的35.40至36.02美元。
然而,第一财季调整后毛利率指引约为86.25%,虽然仍处于极高水平,但略低于分析师预期的86.7%,且较第四财季Non-GAAP毛利率87.0%也有所回落。这一细微的预期差成为了盘后股价承压的主要原因。
对此,美光CFO Mark Murphy解释称,毛利率指引下滑主要原因是“激励薪酬的大幅提高”。美光在第四季度决定增加2026财年全球每位员工的激励薪酬,这部分制造相关成本大部分被计入库存,其影响主要反映在2027财年第一季度的毛利率上。此外,还有约10亿美元的持续性成本压力来自激励薪酬和开工启动费用。
Murphy强调,第一财季将是2027财年全年的毛利率底部,随着价格持续上涨和运营表现改善,年内其余季度毛利率预计将走高。
AI基础设施+高阶自动驾驶汽车+物理AI需求持续增长
供需紧张将持续至2028年
对于未来存储市场的前景,美光CEO Sanjay Mehrotra在电话会议中释放了极为乐观的长期信号。他表示,自上次财报电话会以来,行业需求持续走强,2027财年和2028财年的供需状况将比2026年更为紧张。这一判断的核心逻辑在于:AI基础设施对内存和存储需求的持续增长,以及全新的高阶自动驾驶汽车和物理AI这些新兴应用对于内存和存储需求的高速增长。
Mehrotra解释称,从市场需求端来看,随着模型参数规模的扩大、上下文长度的增加以及并发量的提升,不断推高高效运行AI工作负载所需的内存和存储容量。预计服务器整机出货量在2026年和2027年预计均实现高十位数百分比(即15%至19%)的增长。
从供应端来看,Mehrotra强调,即使行业已有扩建DRAM无尘室空间的规划,在强劲需求趋势下,目前仍无法预见供需何时能恢复平衡。因为,新建晶圆厂从动工到形成可观产能需要数年时间,且技术节点演进带来的每片晶圆产出增益正在减少。
Mehrotra透露,美光2027年绝大部分HBM位元供应已锁定,价格同比大幅上涨,并且正在缩小与传统DRAM的毛利率差距。此外,美光还正在与英伟达合作开发行业首款定制HBM4E方案(NV-HBM)。
除了AI基础设施所带来的存储芯片需求持续增长之外,Mehrotra还将高阶自动驾驶和物理AI列为新的更具潜力的增长点。
Mehrotra指出,随着客户加速认证并采用我们功耗更低、性能更高的新技术,2026财年第四季度移动和客户业务部(MCBU)近半数营收来自 1-gamma 产品。自动驾驶汽车是物理 AI 的首个主要应用场景,我们认为这一应用未来将拓展至人形机器人及其他智能自主系统。这些日益复杂的系统需要性能显著提升且更低功耗的内存与存储来实现实时运行。
根据预计,未来 L4 级及更高阶自动驾驶汽车中的内存容量需求通常将超过 200 GB,而存储容量将达到数 TB,两者均比当今 L2+ 和 L3 级半自动驾驶汽车高出一个数量级以上。而人形机器人对内存和存储的需求将与高阶自动驾驶汽车相当。
Mehrotra强调,随着出货量和单机容量的预期增长,到本十年末,物理 AI 有望成为内存与存储需求的重要驱动力。已有多家物理 AI 客户正在对美光的下一代产品进行样片测试,美光也正在加大对技术路线图的投资,以确保充分把握这一机遇。
已签署26份战略客户协议,锁定长期可见性
在2027财年和2028财年存储供需状况将比2026年更为紧张的预期之下,越来越多的客户与美光签署了多年期的长期供货协议(LTA)。
美光CFO Mark Murphy在电话会议上透露,在过去一个季度,美光新增了10个客户签署LTA协议,到本财季末,已经累计与26个客户签署LTA协议,最长的两份LTA协议到2031年。对应的客户财务承诺为320亿美元(含现金存款和金融履约承诺),其中绝大部分为现金预付款。未履约合同义务(RPO)约为1500亿美元,即按最低保底价格计算的未来合同总价值。
而且,这26份SCA协议覆盖至2030年及以后,这也导致美光超过75%的2027财年预期产出已经被提前锁定。美光预计,到2030年,这些SCA将贡献超过35%的营收。而且在这部分营收中,四分之三具备明确的定价机制(多数设有保底价和封顶价),剩余四分之一按市场价格定期协商。
小结:
尽管2026财年第四财季及全财年业绩数据全面超越市场预期,美光股价在盘后交易中仍小幅收跌。这一市场反应的原因在于,第一财季营收指引中值(615亿美元)较市场预期仅高出约8%,且毛利率指引(86.25%)低于预期约45个基点,这足以让部分短期交易者选择获利了结。
但从更长期的视角看,美光本次财报传递的核心信息是:公司正在从一家周期性存储芯片制造商,向AI基础设施关键供应商进行结构性转型。LTA机制锁定了超过35%的远期营收和320亿美元的客户预付款,显著降低了传统存储行业的周期性波动风险。
不过,市场对于存储产业“周期见顶”的担忧并未完全消散。有分析师在电话会上直接提问:市场低迷的估值是否反映了对“明年是价格和盈利峰值”的担忧。Mehrotra则回应称,即便2028年有新无尘室上线,供应仍将保持紧张,因为建设周期和设备爬坡的节奏决定了供应弹性极其有限。
对于投资者而言,接下来需要关注的是,美光2027财年后续季度的毛利率能否如管理层预期般逐季走高,以及LTA机制在存储价格波动周期中的实际保护效果。美光管理层显然希望市场将其重新定价为一家具备更强盈利可见性和现金流持续性的AI核心资产,而非传统的周期性存储股。
编辑:浪客剑