

本文来源:时代周报 作者:管越
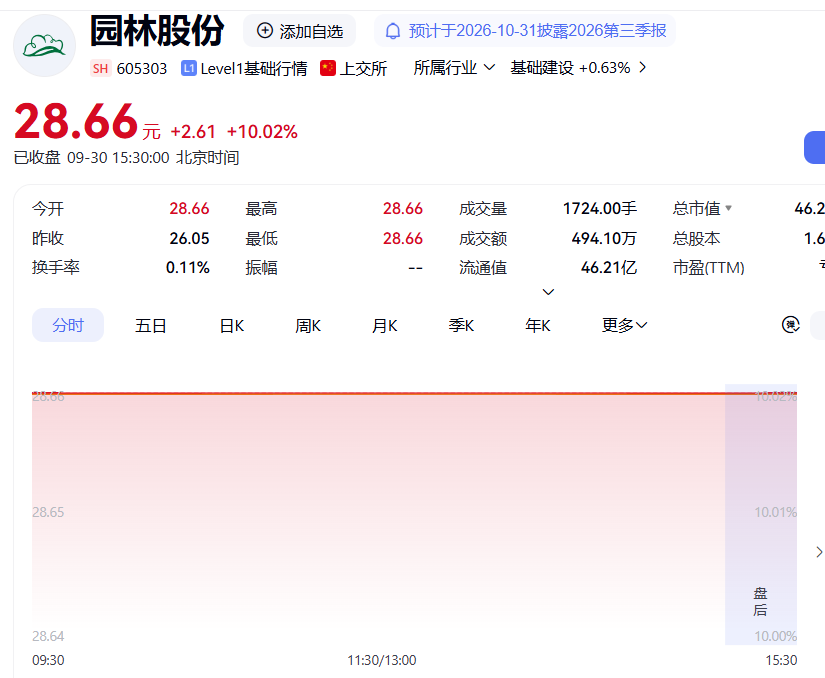
停牌10日的园林股份(605303.SH)披露并购预案后,连续两天一字封板,截至9月30日收盘时报28.66元/股,总市值涨至46亿元左右。
图片来源:FinScope
而在9月28日晚间,园林股份披露公告称,公司拟通过发行股份及支付现金的方式,向杭州华澜创企业管理咨询合伙企业(有限合伙)等98名股东收购杭州华澜微电子股份有限公司(下称“华澜微”)93.5031%股份。交易完成后,华澜微将成为园林股份控股子公司,园林股份将合计持有华澜微100%股权。
值得注意的是,早在2025年12月,园林股份及全资子公司杭州芸合科技发展有限公司(下称“芸合科技”)合计购买华澜微6.4969%股份,成为其参股股东。时隔仅九个月,园林股份即发起对华澜微的整体收购,从财务投资跃升至控股整合,转型半导体战略意志弥坚。
不过,一家主营园林绿化与生态建设、主业连亏四年的传统企业,拟将一家持续亏损、累计未弥补亏损超过7亿元的半导体存储芯片公司纳入麾下,外界难免疑虑并购后的整合风险、财务风险等尤其是并购预案暂不涉及收购华澜微的业绩对赌等条款。
对此,园林股份回复称,“为应对主业经营压力,园林股份近年来逐步向科技领域拓展业务,寻求第二业务增长曲线”。而待此次交易完成后,“园林股份将控股华澜微,核心业务范围将扩展至存储控制器芯片和阵列控制器芯片相关领域,有助于公司逐步降低对发展前景不足的建设板块业务的依赖,培育新的业务增长点,助力公司业务转型,优化业务结构”。
至于预案显示本次交易暂未签订业绩补偿协议和减值补偿协议等,园林股份回应称,这系“截至本预案披露日,标的公司的审计和评估工作尚未完成,标的资产评估值及交易作价均尚未最终确定。”
华澜微多次IPO折戟累计亏超7亿元,借园林股份曲线登陆A股
根据天眼查及交易预案,华澜微成立于2011年7月,系国产数据存储领域的部件提供商,拥有自主存储控制器芯片和阵列控制器芯片,提供“芯片+模组+系统+解决方案”全链条产品及服务,覆盖消费、工业、企业级及信创市场,产品覆盖单盘存储产品和阵列存储两大类型控制器芯片和模组。
在技术实力上,华澜微非同小可。交易预案称,华澜微是国家科技部等多个国家部委多项重大科技创新研发项目的牵头承担单位,是工信部认定的国家专精特新重点“小巨人”企业和首批国家专精特新“小巨人”企业和浙江省“隐形冠军”企业。
另据杭州电子科技大学官网,华澜微是国内极少数具有信息安全算法芯片技术的公司,公司推出的一系列包含加密模块的集成电路芯片和技术方案还“缓解了我国信息安全领域缺少自主芯片的局面”。
华澜微的主要盈利来源是存储产品的销售收入与原材料等采购及生产成本的差额。交易预案显示,2023年以来,华澜微连续获得中国移动AVAP大客户的企业级固态硬盘订单,出货商包括中兴通讯、中科可控、新华三、宝德、超聚变、长江计算等。2025年起,其阵列存储产品逐步向国内服务器头部客户量产出货。
深度科技研究院院长张孝荣表示,“存储控制器芯片领域是个专业市场,市场集中度很高,被慧荣科技(NASDAQ: SIMO)、联芸科技(688449.SH)、得一微电子三家垄断,占市场八成以上。华澜微虽然桥芯片做到全球第三,但主控收入太小,市场规模小,目前没法跟头部企业相比。”
华澜微与头部企业的差距似乎也可以通过它的业绩表现得以佐证。
交易预案披露的未经审计财务数据显示,华澜微2024年实现营收3.66亿元,归母净利润录得-1.76亿元;2025年实现营收3.99亿元,归母净利润录得-5698.35万元;2026年上半年实现营收2.35亿元,归母净利润录得1230.67万元,刚实现单期盈利。截至2026年6月30日,华澜微合并口径累计未分配利润为-7.05亿元,存在大额累计未弥补亏损。
标的公司华澜微所在的集成电路设计行业属于技术密集型行业、资金密集型行业,同时华澜微致力于存储领域高端企业级芯片的国产自主可控,这些同步带来了技术研发风险、拓展企业级客户的市场风险等。
对此,交易预案也提示,标的公司收入规模有可能无法支撑标的公司进行持续大规模研发投入和市场开拓等活动,可能面临亏损的风险。此外,标的公司预计短期内无法现金分红,对上市公司的投资收益将造成一定程度的不利影响。
与华澜微的业绩基本面一样引起投资者关注的还有公司高度分散的股权结构。交易预案披露称,截至预案签署日,华澜微共有100名股东。除前三大股东外,其余97名股东持股比例均在5%以下,其中不乏大量持股比例不足1%的自然人股东。
对于股权结构高度分散可能带来的交易谈判阻力及随之而来的利益协调问题,园林股份回复时代周报记者提问称,“公司及相关各方始终严格按照重大资产重组相关法律法规及监管要求推进交易沟通、方案论证及相关工作,相关协商均在依法合规、平等自愿的基础上开展,并按照规定履行相应的决策程序和信息披露义务。截至本预案披露日,本次交易相关的审计、评估工作尚未完成,标的资产的最终交易价格也尚未确定。”
值得一提的是,华澜微多次寻求上市,但折戟沉沙数年。
早在2015年,华澜微就挂牌新三板,后于2019年摘牌。2022年12月,上交所受理华澜微科创板IPO申请。当时,公司计划发行不超过5000万股,募集资金约6.57亿元。不过,到了2024年5月,华澜微及保荐机构华泰联合主动申请撤回上市材料,上交所随后终止审核。
2025年8月,华澜微与华泰联合重新签署辅导协议,浙江证监局于2025年9月受理辅导备案申请。
目前,华澜微的上市申报仍在流程中,2026年7月发布了《关于华澜微首次公开发行股票并上市辅导工作进展报告(第三期)》。不过,结合此次交易预案来看,华澜微俨然已经找到了曲线登陆A股的新路径。
园林股份连亏四年,从参股到全盘收购加码半导体转型
于华澜微来说,此番被并购从某种程度上来说,是它近年尝试上市的一个阶段性胜利;于园林股份来说,从2025年12月以约1.12亿元财务性投资参股6.4969%,到如今拟收购剩余93.5031%股份谋求100%控股华澜微,堪称公司业务边界的突破。
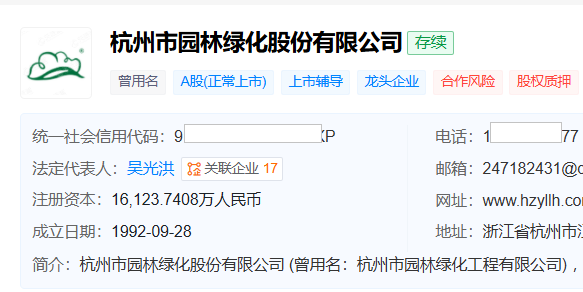
天眼查显示,园林股份成立于1992年,2021年登陆上交所,主营园林工程施工、规划设计、花卉种苗研发生产、生态园林及乡村振兴项目的运维等全产业链业务,主要服务于生态修复、城市更新、乡村振兴及园林生态产业运维等领域。公司控股股东为杭州园融控股集团有限公司,持股比例38.31%,实际控制人为吴光洪。
图片来源:天眼查
2022年至今,园林股份不但营收缩水,而且还连年亏损。
2022年至2025年,园林股份营业收入分别为5.14亿元、6.28亿元、7.22亿元和4.83亿元,归属于上市公司股东的净利润分别为-2.62亿元、-1.57亿元、-1.90亿元和-1.70亿元,基本每股收益分别录得-1.62元/股、-0.97元/股、-1.18元/股、-1.05元/股。
这种持续亏损的业绩表现仍未得到实质性改善。2026年上半年,园林股份营业收入为2.61亿元,同比下滑9.43%;归属于上市公司股东的净利润为-0.71亿元,同比减亏4.52%,基本每股收益录得-0.44元/股。
业绩低迷背后或是行业需求不振,市政园林建设业务竞争加剧的结果。在此前的2025年年报、2026年半年报中,园林股份针对净利润亏损、经营活动产生的现金流量净额为负值等,均有解释称,这是公司主动调整的结果:“公司以稳健经营为发展基调,主动收缩承接传统建设工程项目,在交付端以项目具备良好支付能力为前提,审慎推进项目建设,全年营业收入同比下滑”,“主动收缩传统市政园林建设业务的经营规模,审慎推进在手订单建设”。
对于此次收购华澜微的目的,预案称“有助于上市公司第二主业的战略发展,提升核心竞争力,有利于确立上市公司新的利润增长点,从而增强上市公司的盈利能力和抗风险能力,提高上市公司质量”。
园林股份将半导体存储视为“第二增长曲线”此前早有业务铺垫。
2024年8月,园林股份设立芸合科技作为科技业务平台的主体。2025年12月,上市公司及子公司芸合科技合计出资约1.12亿元购买华澜微6.4969%股份,成为其参股股东,尝试涉足数据存储产业。2026年2月,园林股份通过芸合科技增资深圳市云海智算科技有限公司并实现控股,将这家存储模组厂商纳入合并报表,进入半导体存储产业。
这种在半导体领域的业务布局在业绩端已经有所体现。据2026年半年报显示,园林股份半导体存储产业实现营业收入1.14亿元,占总营收的43.78%。但园林股份也有提及“半导体存储业务尚处于拓展的初期阶段,为公司提供的盈利规模尚小。”
此次再度将半导体业务边界拓展至存储控制器芯片和阵列控制器芯片相关领域,于投资者来说,一方面代表着园林股份培育新利润引擎的战略意图清晰且坚定,另一方面也引起外部对非关联跨界业务整合风险的警惕。
对此,园林股份回复时代周报称,“根据上市公司前期已有的存储业务布局,本次对标的公司发起整体收购,有助于实现上市公司战略转型,形成新的核心竞争力,有利于确立上市公司新的利润增长点,从而增强上市公司的盈利能力和抗风险能力,提高上市公司质量。”
与不少并购交易稍显不同的是,交易预案并未披露业绩补偿协议和减值补偿协议等关涉财务指标的条款。
园林股份则回应称,这系标的公司的审计和评估工作尚未完成,标的资产评估值及交易作价均尚未最终确定。因此本次交易双方暂未签订相关补偿协议。待相关审计、评估工作完成后,公司将根据《重组办法》的相关要求与交易对方就业绩补偿承诺、减值补偿承诺等事项进行协商并另行签署相关协议。相关资产经审计的财务数据、经评估的资产评估结果、标的资产定价情况、相关补偿协议等将在重组报告书中予以披露。目前,公司正在积极推进相关工作。