
9月30日,随着个人住房贷款最长年限可延至40年新政落地,贵州多家银行启动业务咨询与受理准备。市场各方围绕贷款办理条件、月供变化、区域影响等话题展开讨论。记者走访金融机构、置业人群,并采访学界专家,了解一线真实声音。
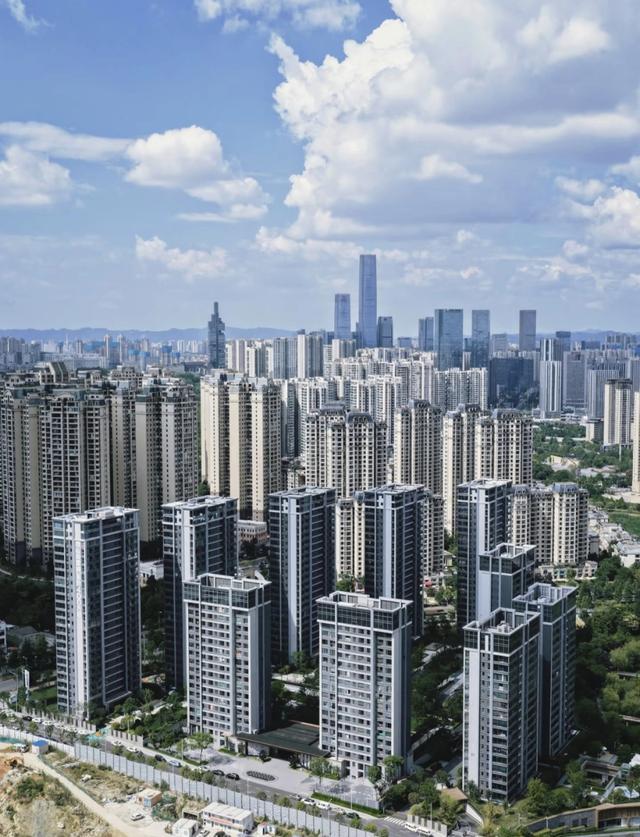
银行:系统逐步适配,业务细则持续完善
新政出台后,贵州多家银行推进系统升级、业务流程梳理,已可接受市民关于40年期商贷的咨询,部分网点可正式受理新购房贷款申请。
省内金融机构执行时坚持风控为先,沿用“借款人年龄+贷款期限”审核规则,常规情形上限75岁;对征信良好、收入稳定的优质客群,在完整资质核验、充分风险告知前提下,可适度放宽至80岁;多人共同借款,以年龄最小者核定贷款年限。
目前40年期仅限纯商业住房贷款,公积金贷款最长年限仍为30年,组合贷年限执行各行统一标准。针对大家关心的存量房贷能否直接延长期限,银行方面表示,现阶段细则仍在完善,存量贷款暂未统一开放延期申请,办理前建议提前咨询经办网点确认最新口径。不少银行配套支持每年一次线上无违约金提前还款,方便购房者根据家庭收入变化灵活调整还款计划。
贵州省住建厅联动金融机构、房企,统筹统一业务办理标准,打通政策落地环节,保障新政规范落地,让符合条件的刚需群体公平享受政策红利。
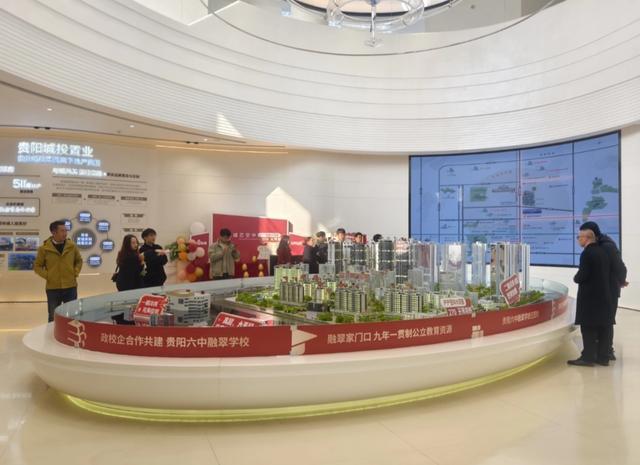
购房者:月供压力有所下降,算账后理性权衡
新政最直观的变化,是拉长周期可以降低每月还款额。以100万元首套商贷、利率3.15%、等额本息测算,30年期月供约4200元,40年期月供降至3580元,每月可减少620元支出。但贷款周期拉长,总利息也会相应增加,这笔长期成本,需要购房家庭结合自身收入情况权衡。
贝壳找房贵阳交易中心工作人员张仁芳表示,近期刚需、改善群体咨询量明显上升。“预算紧张的年轻人,每月少几百元月供,对能不能顺利安家影响很大。”
六盘水购房者廖胜远打算置换改善住房,他认为房产普涨时代已经过去,买房核心是自住,年限放宽能平滑换房带来的短期资金压力。贵阳青年林旭仍在观望,他认可新政能够减轻月供负担,但也会综合考量收入稳定性,谨慎做出购房决定。市场整体没有出现盲目入市热潮,释放的多为真实自住需求。
专家:政策为购房增加选项,各地市场效果存在分化
贵州大学经济学院教授熊德斌认为,40年房贷新政是房地产信贷制度的优化调整,给自住购房者多一个选择,并非短期强刺激手段。
“不同城市人口、收入、产业基本面差异客观存在,新政落地效果会出现区域分化。”熊德斌谈到,过去房产投资属性突出,如今居住属性成为核心。依托贵州气候生态优势,本地住房还延伸出旅居康养等新功能,形成差异化市场特点。贵阳、六盘水、安顺、兴义等地的避暑旅居资源,持续吸引省外客群,支撑本地住房多元需求。
他分析,房地产业产业链长、关联行业多,新政有助于稳定市场预期,带动上下游产业与就业。但楼市长期走向,最终还是取决于地方经济、人口与产业支撑,购房者仍要立足自身长期收入状况理性置业。
部分图片来源于网络
天眼新闻记者 杨鸣丹
编辑 胥芬芳 陈美伊
二审 杨韬
三审 刘丹