
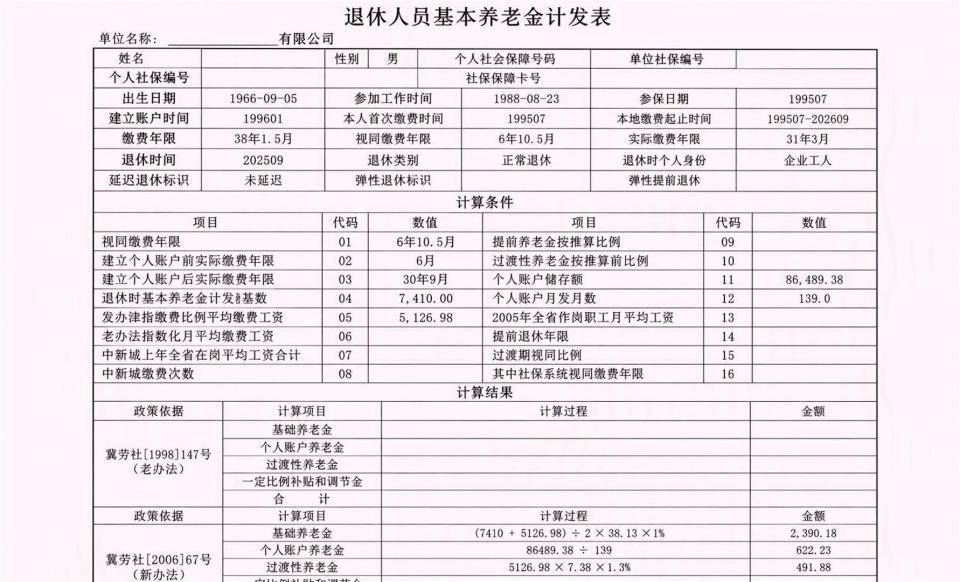
1966年9月出生的河北企业男职工,1988年8月参加工作,1995年7月开始实际缴费。累计39年1.5个月里,视同6年10.5个月、实际31年3个月。60岁退休,用2025年河北计发基数7410元,平均缴费指数0.6919,个人账户86489.4元,核定每月3504.29元:基础2390.18元,过渡491.88元,个人账户622.23元。
差4000元还差495.71元。不是系统算错,也不是年限不给力。
基础养老金按河北常用口径,大约是计发基数乘以(1+平均指数)再除以2,乘累计缴费年限,乘1%。把7410、0.6919、39.125年放进去,结果约2390元。
同样39年多,指数如果从0.6919提到1.0,基础部分约为7410×2÷2×39.125×1%=2899元,比他多500元左右。指数每高一点,基础养老金跟着高一点,年限再长也替代不了指数。
他的平均指数0.6919,说明多数年份缴费基数低于省平。河北2025年全口径缴费基数相关口径约6678元,下限4007元、上限20034元,按下限交对应指数约0.6,按100%交对应1.0。长期贴下限,平均指数自然靠近0.6;中间偶尔按高一点交,也只会被拉到0.69这种位置。
过渡性养老金看他这一段。河北对企业中人,过渡性养老金=退休时本人指数化月平均缴费工资×1.3%×建立个人账户前缴费年限,算到月。他有视同6年10.5个月,按7410×0.6919作指数化工资,再乘1.3%,乘6.875年,结果约491.88元。
同样是建账前年限,若平均指数1.0,过渡部分约为7410×1.0×6.875×1.3%=663元,比他多170多元。指数低,过渡性这块也起不来。
河北早段还有保底规则。1992年底前相关年份按1.0口径处理,1993年到建账前一年实际指数低于1.2的按1.2保底。他1988年8月工作,早期一段本应受保底影响,但1995年7月才实际参保,后面实际缴费年份长,低基数把整体平均又拉下去。保底托得住早段,托不住后段。
个人账户这块最直白。86489.4元除以60岁计发月数139,等于622.23元。想靠个人账户把总额拉到4000,得看余额和退休年龄:60岁139个月,55岁170个月,50岁195个月。
按8%个人缴费倒推,他39年实际段年均进账户约八万六除以31.25年,每年本金不到2800元。若按河北较低缴费基数长期交,每年个人进账户本来就少;按更高基数交,账户积累会明显变厚。
河北2025年计发基数7410元,2024年7265元,2023年7122元,2022年6849元。2026年新基数若下半年公布,2026年新办退休先按现有基数预发,新基数出来后重算基础和过渡部分,个人账户不重算。他2026年9月办退休,后续若遇新基数上调,基础2390和过渡491这两块会重算,个账622不变。
很多人以为最后一年按高挡冲一下,平均指数就能拉高。河北核算看完整缴费年份的平均指数,退休当年是否纳入、如何纳入以当地社保核定为准;临近退休再提挡,对整体平均的拉动有限,钱更多只进个人账户。他这种情况,后段已经按低基数交了多年,临退突击意义不大。
企业同事故例对照更清楚。唐山2026年一位企业男职工,34年11个月、平均指数1.85、个人账户32.96万、建账前3年10个月,基础约3685元、个账约2371元、过渡约682元,合计6300多。年限比他少4年多,但指数和个账都高,结果差出一大截。
事业编对照也一样。河北一位事退人员37.92年,平均指数1.41、视同28.17年、个账8.42万,按7410算基础约3386元、个账约606元、过渡约3908元,基本养老金约7900元,加职业年金更高。个账不如他高,但视同指数和过渡年限明显更厚。
河北核算还有两个细节。缴费年限算到月,上半月按整月、下半月按0.5个月,具体以档案和经办口径为准。他39年1.5个月,若早期入职、离职、调动材料不完整,视同或建账前年限还会变。
办退休前查三样东西就行。招工表、工资表、入职审批表用于认定1988年到1995年这段,分清固定工视同、早期试点实缴、后来统账衔接。社保系统缴费明细用于核对1995年7月后每年基数和指数。视同认定材料缺失的,补档案比临退提挡更有用。
在职职工如果还有5到10年退休,别只盯年限。实际工资高于最低基数却被按最低档申报的,拿劳动合同、工资流水找单位调基数,当年指数就能改善。灵活就业人员在收入紧的时候保连续,收入宽松时从60%逐步提到80%、100%,比最后一年冲高挡更稳。
已经按低指数交过的年份,正常不能随便改;若单位历史上少报基数,有工资凭证可申请核对当期基数,但是否追溯、追溯到哪年以人社审核为准。平均指数、视同年限、个账余额这三栏同时看,比单看工龄更有用。
他这张核定表里,39年1.5个月没有白交,基础2390占了大头。个账622和过渡491都不高,根子是0.6919这个平均指数。把指数、建账前年限、个账三件事分开核对,哪里材料全、哪里基数低,退休金为什么这个数就清楚了。