
从2026年1月 1 日起,河间、任丘等县城符合首套商业房贷条件的购房者可以享受年化 1% 的贴息、最长5年的贴息政策,对于以100万为本金的贷款来说,按照测算或者少付近5万元来计算其实际还款额是可行的。但是对150万和120平方米这样的门槛进行核验的时候,购房者能否真的省下这笔钱呢?
2026年9月30日,六家国有大行发布个人住房贷款贴息公告,河间、任丘、肃宁、献县等县城的购房者开始关注:这项支持能否降低实际买房成本,又会怎样影响当地房源交易?
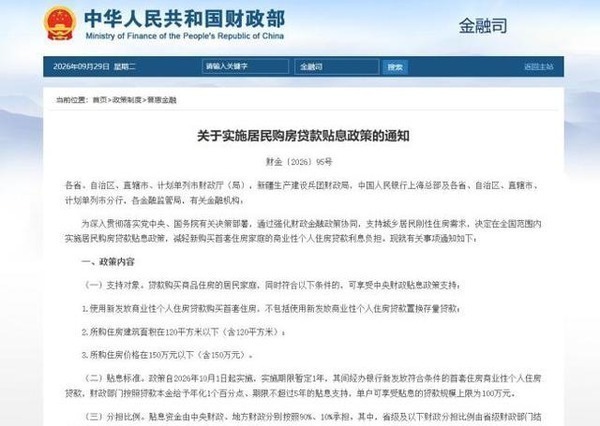
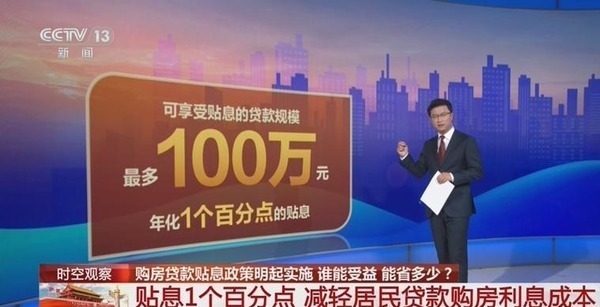
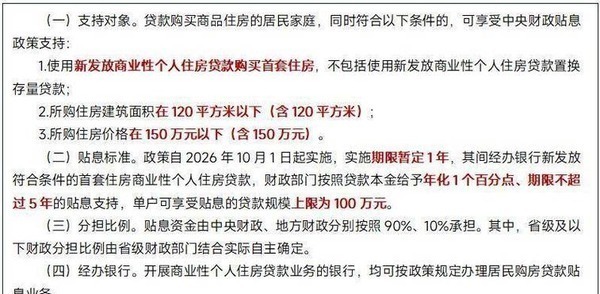
贴息自2026年10月1日起施行,对符合条件的新发放首套商业性个人住房贷款,财政按照年化1个百分点给予贴息,期限最长为5年。支持对象主要是有刚性住房需求的城乡居民,即进城的新市民、新就业大学生和城镇工薪家庭。
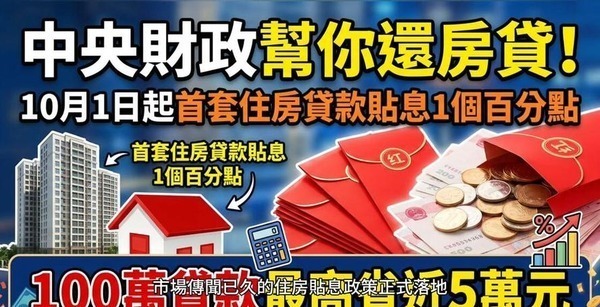
政策所关注的是所有的住房交易,但是将支持范围限定在首套、自住和相对适中的房屋上。享受该项支持要同时满足几项条件。贷款必须是新发放的商业性个人住房贷款,过去已经办理过的住房贷款不在范围内;
购买的必须是首套住房,贷款置换也不能纳入;住房建筑面积不得大于120平方米,购房价格不得高于150万元。即面积、总价、贷款性质、首套认定都会影响是否可以享受贴息,购房者不能只看房屋总价,还要确认银行对首套房和贷款用途的具体认定。
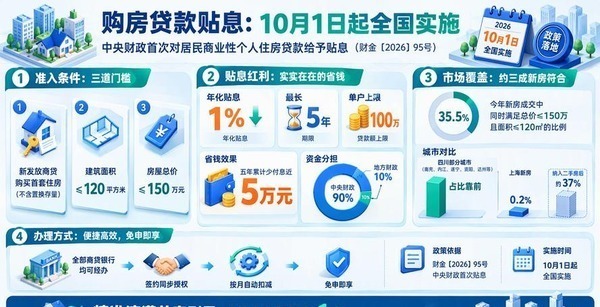
新房、二手房都可以作为贴息对象,从而加大了政策给县城市场覆盖的范围。总价在100万左右、建筑面积小于等于120平方米的新房,在价格方面更易于符合贴息的条件;
符合首套住房和新发放商业贷款要求的小户型二手房也可以被纳入进来。大城市中150万以下的房子比较少,但是县城里常见的一些小户型房源会处于政策所设的总价、面积范围内。
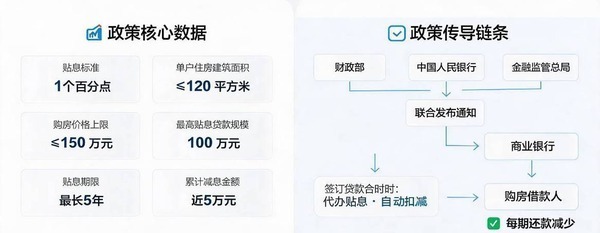
但是房源满足价格、面积等条件,也不能自动给购房者带来补贴,最终还要看贷款发放、首套认定和办理流程。“贴息”改变了贷款利息支出。根据目前首套商业房贷利率水平测算,年化降低1个百分点,则优惠幅度大约是原有利息负担的三分之一。
就100万元长期住房贷款来说,在具体的利率、期限以及还款方式满足测算条件的情况下,5年累计减少的利息支出大致会达到5万元左右。该数字并不是所有的借款人的固定节省额,实际金额还会受到贷款期限、利率执行水平、还款方式和贴息到账规则的影响,但是它足够大使得购房者重新计算月供和总成本。
县城市场目前遇到的困难,不仅仅是房价高低的问题。河间市,任丘市,肃宁县和献县等地区部分二手房挂牌价格已经出现较大的调整,并且需要较长时间寻找买家,背后的原因就是购房需求不足、房源供给相对充足。
县域城市还要受到人口流动的影响,即一部分人外出上大学之后就不再返回本地方工作、生活,从而在本地产生稳定的购房需求的年轻人会越来越少,导致住房交易难以维持活力。
贴息政策所指向的是城镇住房市场当中比较普遍的购房群体,即新市民。新市民由乡村迁入到城市之后,既可以在私营企业工作也可以经营小店铺或者个体生意。他们首先要在城市站稳脚跟之后才会去购买自住房。
房屋总价、首付以及后续的月供都必须仔细考虑,利息支出减少之后就可以减轻一些长期还款的压力。小面积首套房、总价适中房源所以容易成为政策影响的主要落脚点。
但是贴息并不能解决县城房地产市场所有的难题。人口的变迁、就业的机会、家庭的收入水平以及房源的位置以及房屋的质量,都会对购房人的选择产生影响,即使符合了政策的要求也不能保证房价一定会涨或者所有的房子会很快成交。
首先要判断自己是否属于首套购房家庭,再核对房屋总价和面积,最后向贷款银行了解新发放的商业贷款、贴息申请以及还款计划。政策可以扩大潜在买家范围,但是房屋能否成交还取决于价格、区位和实际居住需求。
因此,住房“国补”对于河间、任丘、肃宁和献县而言,主要的作用就是降低符合条件家庭的购房成本,并且会给首套中小户型房源提供更多的交易机会,而不是直接改变所有的房屋价格。
要使市场更加活跃,最后还要看有多少真实的购房需求被释放出来,并且这些家庭是否能够完成贷款以及贴息的手续办理。