
璧山有套100平的房子,挂了一年半还没卖掉,卖家从高点算起已经亏了40万。同一个城市,渝中区一套江景房挂出去120天就成交了。这就是2026年重庆楼市的真实切面。
2026年1—7月,重庆中心城区商品房网签成交连续7个月正增长,7月新建商品住房价格环比微涨0.1%。成交量确实在回暖,但价格回暖只属于一部分房子。
先看供应端。2026年重庆计划供地11409公顷,住宅用地只占6.0%,约687公顷。住宅用地占比连续四年在6%—8%低位运行。翻译成大白话:政府主动收缩了供地规模,用时间换空间,优先消化已有的库存。
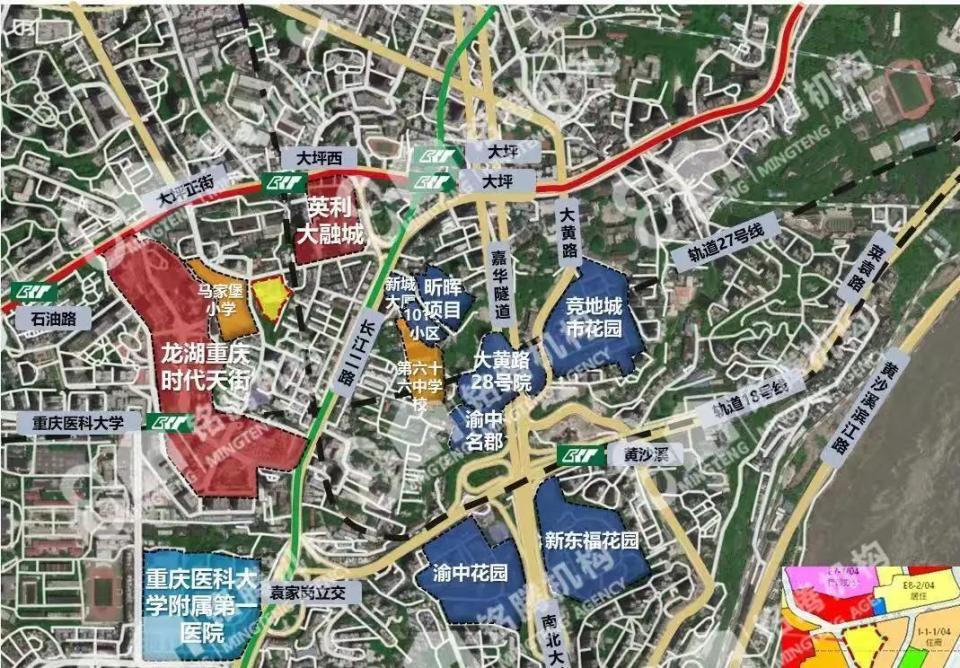
效果是有的。截至7月末,全市商品住房库存同比下降29.9%,去化周期降到9个月左右,中心城区更是降到8个月。但克而瑞还有一个数据:重庆住宅广义去化周期达101个月。九个月说的是已经开工、在卖的房子,101个月说的是包含没开工、没卖掉的全部存量。这两个数字放一起看,说明核心区不缺买家,但整体存量仍然庞大。
政策的方向也变了。2026年2月重庆出台22条新政,首次购房补贴0.5%,二孩家庭补2万、三孩补3万,卖旧买新最高补1.5%,个税退税覆盖到2027年底。这些措施在降低交易成本,让换房链条转起来,不是往市场里灌水推价。
板块之间的分化越来越具体。4月数据显示,渝中区新房均价31718元/平方米,江北24562元/平方米,巴南10071元/平方米,中心城区整体均价10536元/平方米。同一座城市,单价差距超过3倍。
土地市场也在说同一件事。江北、南岸核心区楼面价突破8000元/平方米,溢价率领跑;北碚、大渡口、巴南等区域则以底价成交为主。3月观音桥一宗宅地拍出13916元/平方米的楼面价,溢价率28.85%。房企愿意在核心区加价拿地,远郊地块基本无人争抢。
产品层面的分化更直接。2026年上半年,重庆新规产品成交均价18872元/平方米,同比涨了1%;普通住宅成交均价同比下降10%,两类产品价差扩大到7000元/平方米以上。同样在重庆买房,买对了产品类型,价格走势完全不同。
远郊的情况需要单独说。璧山金科中央公园城、融创文旅城这类大盘,从2021年高点算起跌幅超过40%,目前单价跌到5700元左右,平均挂牌等待周期超过540天。全市二手住宅挂牌总量到2026年5月达到35.6万套,新增房源还在持续涌入。这些数据背后是一个简单的事实:远郊房子想卖的时候,买的人很少。
2026年还有一个变化跟持有成本有关。重庆个人住房房产税高档住房起征点从2025年的30007元/平方米上调到31528元/平方米,应税住房按房产交易价的70%计算缴纳,税率0.5%,新购独栋和高档住房免税面积从100平方米调整为180平方米。这条线只影响单价超过3万的房子,对普通住宅没有直接冲击。
购房逻辑在悄悄改变。二手房市场上100万以下的刚需房源成交面积占全市二手房总成交的59.35%,均价120万左右、面积100平方米的房源流转最快。买家在选房子的时候,先看流通性,再看面积。地段成熟的老小区加装电梯后,挂牌不久就能成交;远郊140平方米以上的大户型,总价压到很低也少有人接手。
渝中区、江北核心地段的优质次新房,去化周期大约120天;远郊房源的平均挂牌等待时间超过540天。两者的差距,就是流通性的差距,也是买家愿不愿意接手的问题。