
2026年7月30日,袁记食品更新招股书,第二次递表港交所;此前,公司已获中国证监会境外发行上市备案通知书。近日,据媒体报道,袁记食品已通过港交所上市聆讯,预计10月启动招股。若顺利上市,它将成为"现制饺子云吞第一股"。
递表材料里,比这个标签更值得细看的是一组数字:2026年前5个月,袁记食品实现营业收入13.05亿元,同比增长约40%;经调整净利润1.85亿元,同比增长164%。对连锁餐饮而言,判断一份增长的成色,关键不在绝对值,而在结构——钱从哪里长出来,长出来之后是否结实。
利润跑得比收入快
把两条曲线放在一起看,斜率差比绝对值更有信息量。营业收入同比增长约40%,经调整净利润同比增长164%——利润的增速约为收入增速的四倍。
对一家门店数已达4773家的连锁餐饮企业来说,"利润跑得比收入快"通常来自两处:采购与供应链的规模效应把单位成本摊薄,门店端的运营效率随之提升。换句话说,增长没有以牺牲效率为代价。这是"增长质量"四个字的第一个落点。
每一家店,都在变得更结实
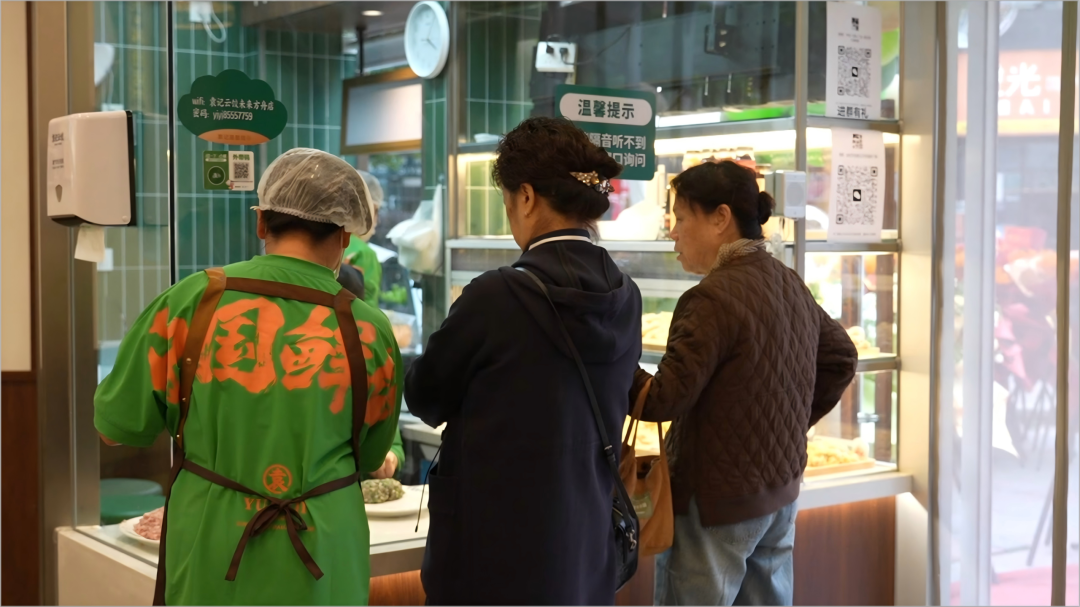
门店数量的扩张只是结果,单店质量才是底盘。数据显示,袁记食品单店日均GMV为4627元,同比提升12.14%;中国内地门店关店率由2024年的6.95%降至2025年的5%,并在2026年前5个月进一步降至2.35%。
另一组信号来自加盟商。截至2026年5月31日,公司加盟商共2304名,较2025年增加143名;其中有751名加盟商拥有两家或以上的加盟店,占比约31%,人均加盟店数量为2.1家。愿意开出第二家店的加盟商,本身就是对单店模型最直接的一次投票。
增长的另一半,在门店之外
增长的场景也在变宽。公司的外卖GMV由20.44亿元增至30.15亿元,同比增长47.5%,在门店GMV中的占比由32.7%提升至45.3%。接近一半的门店GMV来自"离店"场景,说明消费者接触袁记云饺的方式正在变化——从"到店吃一顿",延伸到"在家也能吃到"。
与之呼应的是会员资产。截至2026年5月31日,公司注册会员达4900万,会员平均季度复购率约为31.2%。复购率是比流量更耐看的一组数字,它衡量的是消费者愿不愿意再来一次。
上述增长并非凭空而来。截至2026年5月31日,公司已建立6个自有工厂、24个仓库和10个前置仓,82%以上的门店位于其中一个仓库或前置仓的200公里辐射范围内,核心原料"两天一配"覆盖近70%的门店;2025年库存周转天数为13.7天,优于行业25天的平均水平。对以"现制"为卖点的品牌来说,这套网络决定了产品到店时还能不能守得住应有的新鲜度——增长的天花板,最终由这条链路托着。
根据招股书,此次募集资金将投向数字化与智能化建设、海外供应链搭建与海外市场拓展、品牌建设与产品研发、供应链升级以及补充营运资金等五个板块。对这只即将登陆港股的"现制饺子云吞第一股"而言,把这笔钱继续投向供应链与效率,正是把"增长质量"继续做厚的方式。