
程强、何明洋(程强系德邦证券研究所所长、首席经济学家、中国首席经济学家论坛理事)
投资要点
9月30日,国家统计局公布2026年9月采购经理指数(PMI)运行情况。9月28日以来,国务院、财政部、人民银行等经济主管部门陆续出台增量政策,重点聚焦财政金融协同、促进有效投资等方面,与我们前期多篇研究报告的判断基本一致,政策逐步加力的信号进一步确认。9月份,制造业采购经理指数(PMI)、非制造业商务活动指数、综合PMI产出指数均重返扩张区间,经济稳步回暖信号持续验证。大、中、小型企业分化状况有所好转,尤其是小型企业本月改善幅度最为明显,显示经济回暖对于企业带动的广谱性有所上升。根据以往经验,财政政策由出台到形成实物工作量往往存在2-3个月的滞后期,8月份开始存量政策效果逐步显现,9月份非制造业尤其是建筑业PMI的快速回升进一步验证了上述观点。其中,建筑业商务活动指数升至50.3%,较上月大幅提高3.4个百分点,今年以来首次升至荣枯线以上,建筑业施工进度有所加快;服务业商务活动指数升至50.2%,较上月提高0.9个百分点,时隔两月重回荣枯线以上,景气水平明显改善。然而,现阶段需求端恢复节奏依然慢于供给端,制造业企业产成品库存加速去化,但原材料库存去化放缓,企业存在一定主动补库需求,但整体意愿依然不强;非制造业企业库存去化节奏有所放缓。受近期国际大宗商品价格上涨、部分行业需求增加等因素影响,主要原材料购进价格指数和出厂价格指数均连续两个月回升,叠加现阶段终端需求恢复节奏慢于供给端,成本持续上升、需求修复偏缓的“两端挤压”或将对企业生产经营效益产生一定影响,后续需持续跟踪、密切关注。
·国务院、财政部、人民银行等陆续出台增量政策,重点聚焦财政金融协同、促进有效投资等。9月28日,国务院常务会议明确指出,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。同时强调,要加紧加力推动各项政策落地落实,存量政策要进一步增强实施效能,推出一批务实管用的增量政策,上下协同合力稳投资,继续研究储备提振内需的政策举措。9月29日,财政部、人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,中央财政首次对部分收入相对不高的群体商业性个人住房贷款进行贴息,通过强化财政金融协同,发挥财政引导、金融放大、市场运作机制作用,更好地支持和释放城乡居民刚性住房需求。同日,中国人民银行调整完善若干货币政策工具,下调抵押补充贷款(PSL)利率0.25个百分点;扩大抵押补充贷款支持领域,引导政策性银行加大对“六张网”建设的金融支持;增加科技创新和技术改造再贷款额度2000亿元,并将该项再贷款支持比例统一从60%提高至100%;增加支农支小再贷款额度5000亿元,其中民营企业再贷款额度增加3000亿元。9月7日,我们在报告《财政金融协同有望成为本轮核心政策抓手——8家中央金融企业补充核心一级资本学习思考》中明确提出,财政金融协同有望成为本轮一揽子增量政策的核心抓手,上述政策或许不仅聚焦单年度宏观调控需要,可能成为未来3年乃至贯穿整个“十五五”时期的政策新思路、新手段。9月21日,我们在报告《为何当前财政金融协同如此重要?——财政金融协同系列报告一(政策半月谈第2期)》中再次重申,更好发挥财政与金融的协同效应,将财政部门的政策引导、风险承担等功能,更好与金融机构的资金供给、项目筛选、持续管理等能力进行匹配和联动,在当前阶段便显得尤为必要和迫切。
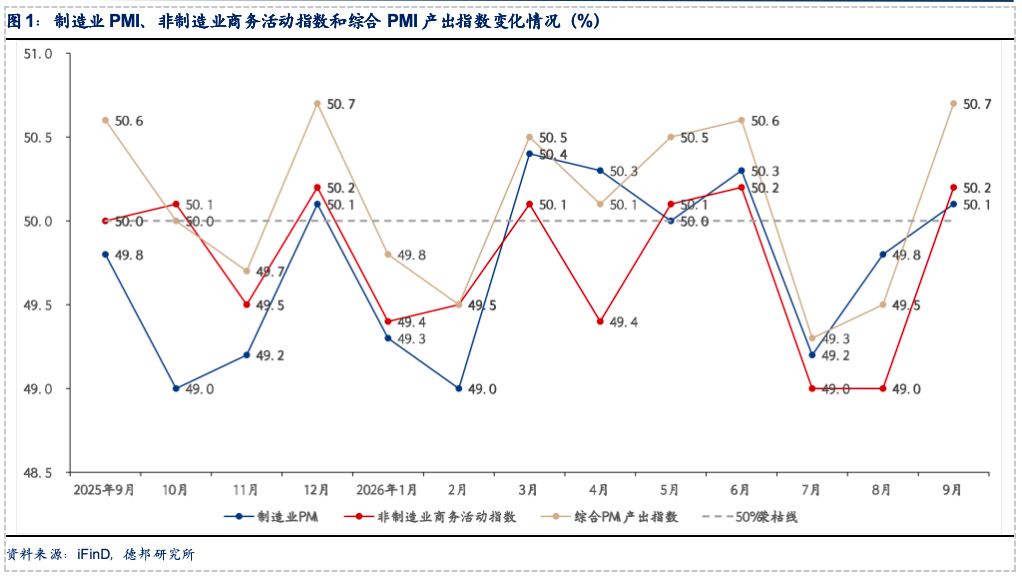
·主要景气指数均重返扩张区间,经济稳步回暖信号持续验证。9月份,制造业采购经理指数(PMI)升至50.1%,较上月提高0.3个百分点,重返扩张区间;非制造业商务活动指数升至50.2%,较上月提高1.2个百分点,景气水平实现明显回升;综合PMI产出指数升至50.7%,较上月提高1.2个百分点,今年7月份以来再次升至临界点以上。主要景气指数均重返扩张区间,持续验证经济稳步回暖的积极信号。分行业看,农副食品加工、医药等行业生产指数和新订单指数均高于55.0%,相关企业产需释放较快;装备制造业、高技术制造业和消费品行业PMI分别为51.0%、52.5%和50.7%,企业生产经营总体较为活跃;然而,化学原料及化学制品、黑色金属冶炼及压延加工等行业生产指数和新订单指数均继续低于临界点,高耗能行业PMI微升至48.0%,但仍处于荣枯线以下,产业延续“K型”分化特征。分企业规模看,大、中、小型企业PMI分别为50.6%、49.7%和48.9%,其中大型企业PMI与上月持平,中、小型企业PMI较上月分别提高0.3个和1.0个百分点,不同规模企业间分化状况有所好转,经济运行的均衡性逐步提高,尤其是小型企业本月改善幅度最为明显,显示经济回暖对于企业带动的广谱性有所上升。
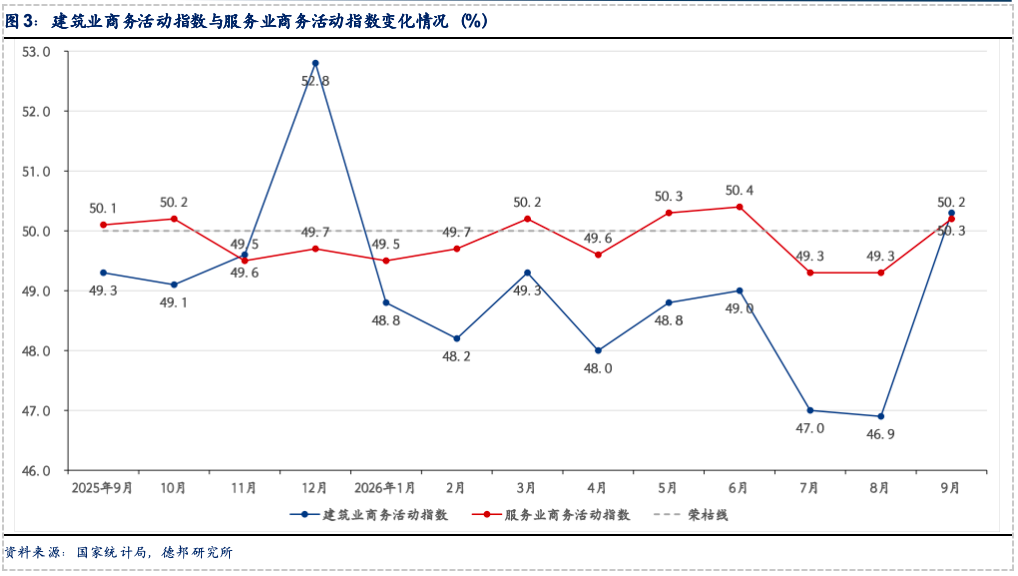
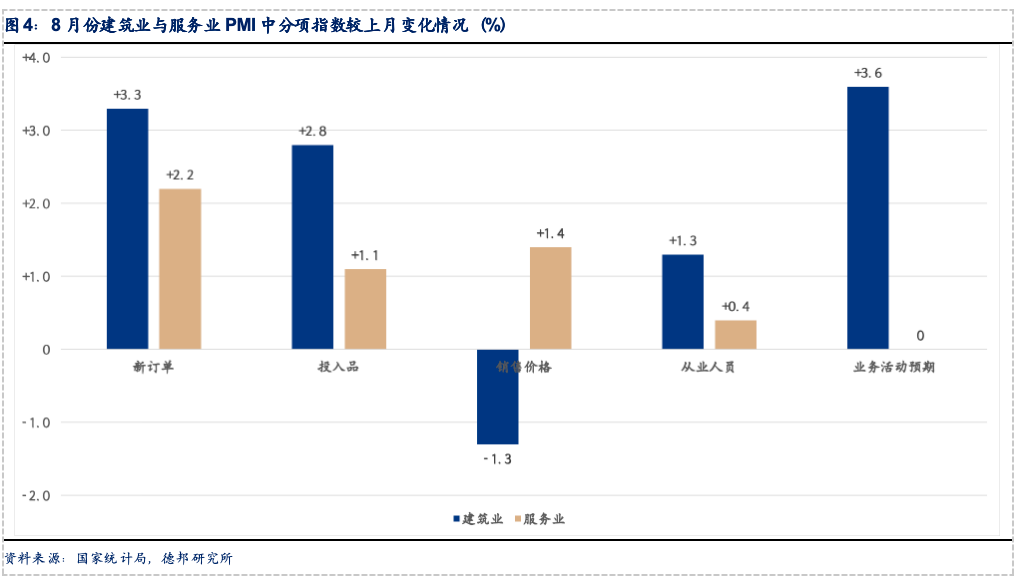
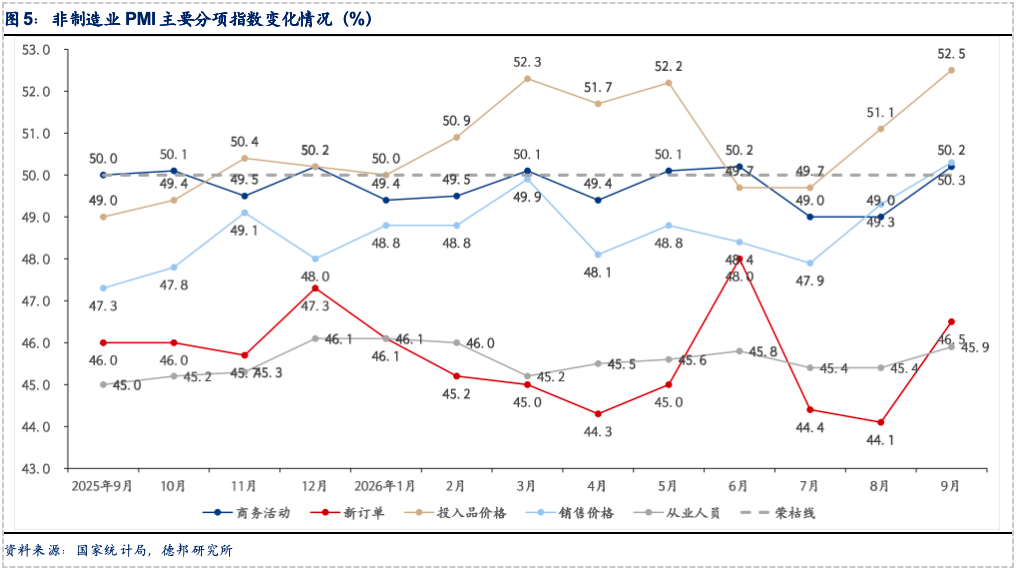
·存量政策效能逐步显现,非制造业尤其是建筑业PMI快速回升。我们在报告《增量政策布局进入关键“窗口期”——2026年8月PMI数据点评》《政策效果开始有所显现——2026年8月经济数据点评》中均已明确指出,财政政策由出台到形成实物工作量往往存在2-3个月的滞后期,8月份开始存量政策效果逐步显现,推动建筑业PMI中新订单、销售价格、从业人员等多个分项指数止跌回升;8月份开始,部分存量政策的积极效果逐步显现,基建投资、房地产等领域主要指标边际降幅有所收窄,显示相关领域投资增速较快下行势头已获得初步遏制。9月份PMI数据进一步验证了上述观点,非制造业尤其是建筑业PMI的快速回升显示存量政策效能加速显现。其中,建筑业商务活动指数升至50.3%,较上月大幅提高3.4个百分点,今年以来首次升至荣枯线以上,建筑业施工进度有所加快;建筑业新订单指数、从业人员指数、业务活动预期指数分别升至45.7%、44.3%、55.4%,较上月分别提高3.3个、1.3个和3.6个百分点,需求、就业、信心等方面同步改善。服务业商务活动指数升至50.2%,较上月提高0.9个百分点,时隔两月重回荣枯线以上;其中,新订单指数46.7%,较上月提高2.2个百分点;售价格指数50.6%,较上月提高1.4个百分点;从业人员指数46.2%,较上月提高0.4个百分点;业务活动预期指数55.5%,与上月持平。
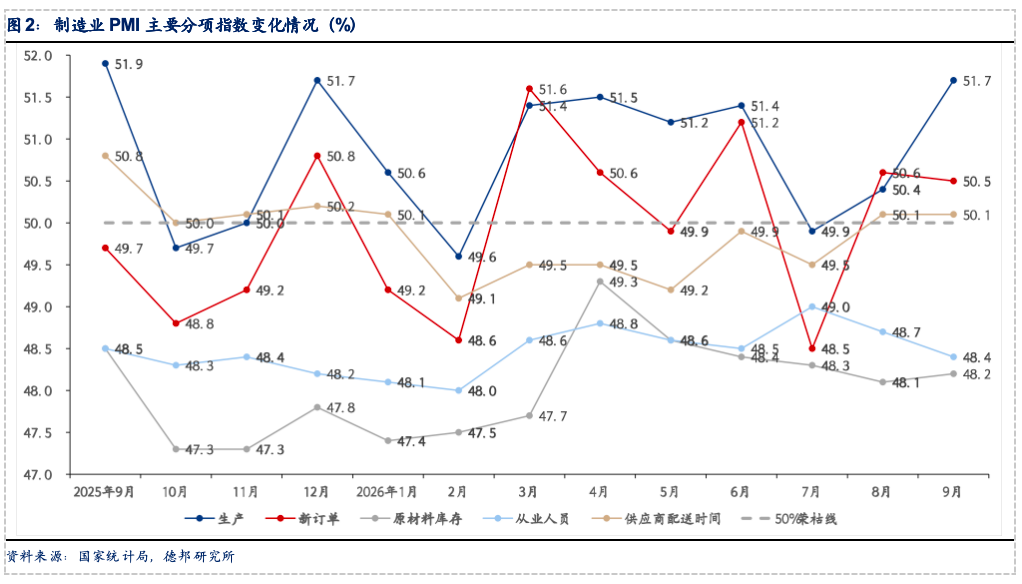
·需求端恢复节奏慢于供给端,企业主动补库意愿整体不强。9月份,制造业PMI中,生产指数升至51.7%,较上月提高1.3个百分点,但新订单指数、新出口订单指数、在手订单指数分别为50.5%、50.0%、46.0%,较上月分别回落0.1个、0.1个和0.7个百分点,供给端加快、需求端放缓特征较为突出,二者在恢复节奏方面存在一定差异。与此同时,原材料库存指数升至48.2%,较上月提高0.1个百分点;产成品库存指数降至47.6%,较上月下降0.8个百分点;显示制造业企业产成品库存加速去化,但原材料库存去化放缓,企业存在一定主动补库需求,但整体意愿依然不强。非制造业PMI中,商务活动指数升至50.2%,较上月提高1.2个百分点;同期,新订单指数、新出口订单指数、在手订单指数分别为46.5%、48.5%、43.8%,较上月分别提高2.4个、1.5个和1.0个百分点;显示非制造业企业供给需求同步改善,新订单指数、新出口订单指数改善幅度甚至好于供给端。与此同时,存货指数升至46.3%,较上月提高0.7个百分点,显示非制造业企业库存去化节奏有所放缓。
·主要价格指数较快上行,需密切关注成本与需求“两端挤压”对企业效益的影响。受近期国际大宗商品价格上涨、部分行业需求增加等因素影响,主要原材料购进价格指数和出厂价格指数均连续两个月回升,石油煤炭及其他燃料加工、化学原料及化学制品等行业两个价格指数均升至60.0%以上高位。9月份,制造业PMI中主要原材料购进价格指数和出厂价格指数分别为60.8%和54.0%,较上月分别提高4.2个和3.6个百分点。非制造业商务活动指数中,投入品价格指数升至52.5%,较上月提高1.4个百分点。其中,建筑业投入品价格指数升至54.0%,较上月提高2.8个百分点;服务业投入品价格指数升至52.2%,较上月提高1.1个百分点。叠加现阶段终端需求恢复节奏慢于供给端,成本持续上升、需求修复偏缓的“两端挤压”或将对企业生产经营效益产生一定影响,后续需持续跟踪、密切关注。
·风险提示:经济恢复节奏不及预期,政策落地执行效果不及预期,国际地缘风险及其外溢影响
附图