
黑龙江2026年企业退休计发基数7705元,放在全国并不算高,可一位38.75年工龄、个人账户19.42万元的男职工,月养老金核定到6322.42元。 基数不高却拿到这个水平,关键不在某一项特别突出,而在几项参数叠加得很稳。
2026年黑龙江按黑人社函〔2025〕611号执行,全口径月均工资7705元、全年92460元,自1月1日起用于企业养老缴费和计发 。 这位职工1987年7月参工、2026年3月满60岁退,合计465个月即38.75年,其中视同66个月、实际399个月、无中断。
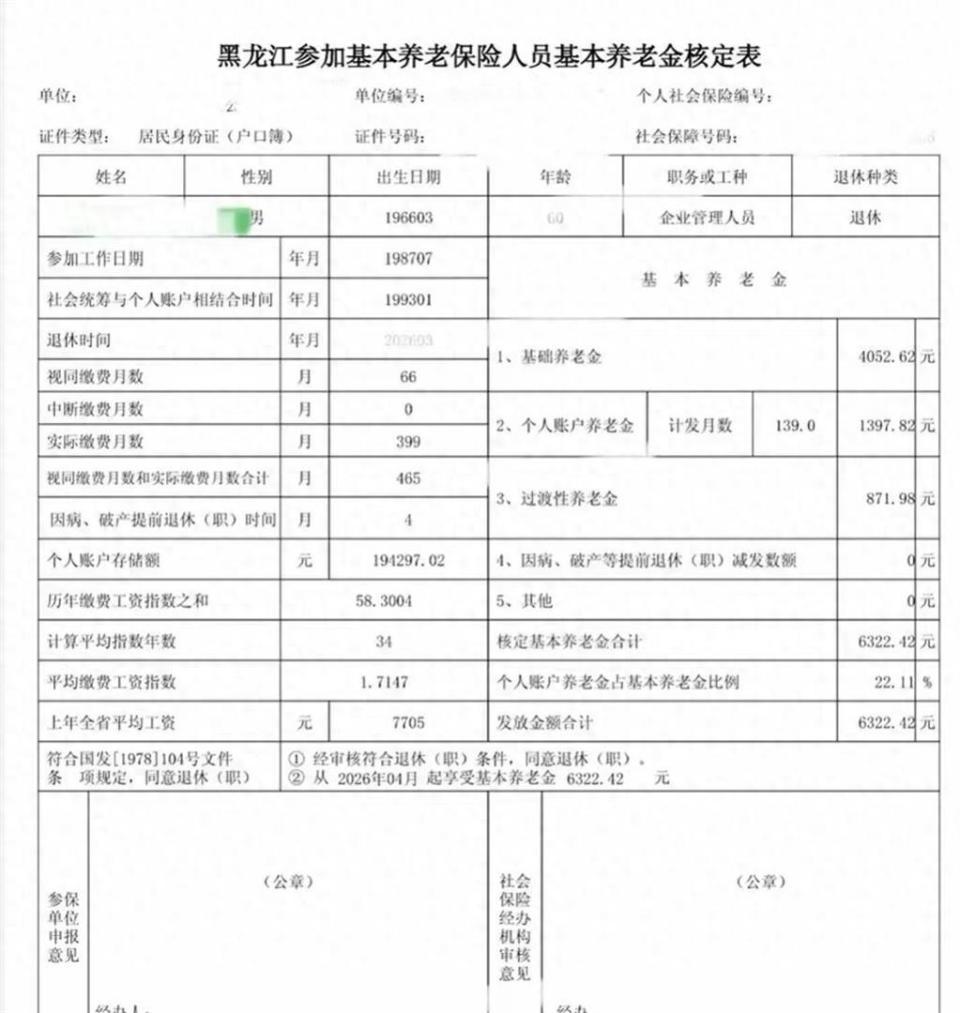
基础养老金用7705×(1+1.7147)÷2×38.75×1%,结果为4052.62元 。 平均指数1.7147把“1与指数平均值”拉到约1.357,再乘长年限,基础部分占总待遇六成以上。
个人账户养老金用194297.02元÷139个月,得出1397.82元 。 60岁对应139个月计发月数,同样余额下,55岁按170个月、50岁按195个月折算,月领会相应减少 。
过渡性养老金按核定表口径为7705×1.7147×5.5×1.2%,得到871.98元 。 黑龙江企业过渡系数常用1.2%;全省1996年1月1日起建立个人账户,部分市地行业另有起始时间,具体视同月份以档案和核定表为准 。
三项相加4052.62+1397.82+871.98=6322.42元,无地方附加、无职业年金、无调节金,属于纯企业三柱结构。 高指数同时放大基础和过渡,长缴费拉长基础年限,厚个账在60岁小除数下释放更充分。
如果只把工龄放到38.75年、个账约19.42万元不变,指数降到1.0,基础约为7705×2÷2×38.75×1%=2985.94元,过渡5.5年约为7705×1×5.5×1.2%=509.73元,加个账1397.82元,合计约4893.49元。 指数差异对总和影响很明显。
同按7705基数,若个账10万元,60岁月领约719.42元、55岁约588.24元、50岁约512.82元 。 可见个账余额和退休年龄共同决定第三柱厚度,光看工龄不够。
视同年限方面,建账前经认定的连续工龄可计过渡;若视同由5.5年增至11年、指数1.7147不变,过渡约为7705×1.7147×11×1.2%=1743.96元,比原来多约872元。 是否有视同、计几个月,要看参工时间和当地建账节点。
黑龙江不同地市、行业建账时间可能存在差异,省本级、哈尔滨、大庆、黑河等材料均指向1996年1月统账/个账节点,但个例核定写1993年统账结合时以表格档案为准 。 自己估退休金,先找四项:计发基数、平均指数、总缴费含视同、个账余额。
基础用基数×(1+指数)÷2×总年限×1%,个账用余额÷年龄计发月数,过渡用基数×指数×视同年×1.2%。 把当年缴费基数与社平比一比,多年平均就是指数,不必逐年心算。
这张表的价值不是“黑龙江基数低能不能高拿”,而是把长缴、高基、厚账、视同放在同一个人身上,三柱各自清楚。 看明白公式后,每个人都能用自己的参工年份和余额先估一个区间。
养老这件事,最怕只看一个总数不看结构。 把基础、个账、过渡分开核对,哪一类偏薄就补哪一类,比单纯纠结“当地基数高不高”更实用。
如果你也快办退休,把参工年份、退休年份、个账余额和大概指数留个言,按7705这把标尺帮你拆成三笔,看看哪一根柱子最值得提前关注。