
购房贷款贴息核心信息速览
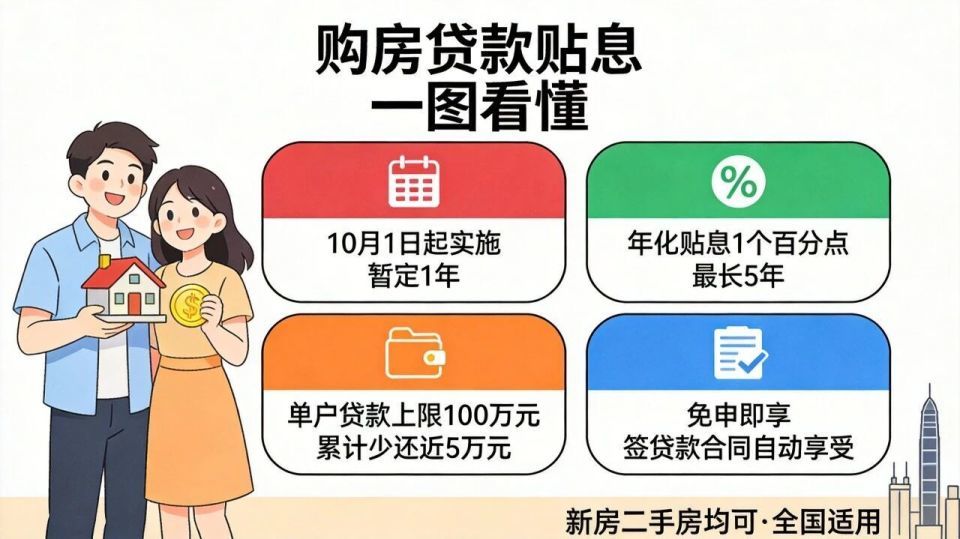
政策名称:居民购房贷款贴息政策
实施时间:2026年10月1日起,暂定1年
贴息标准:年化1个百分点,最长5年
贴息上限:单户贷款规模上限100万元
资金分担:中央财政90% + 地方财政10%
覆盖范围:全国,包括新房和二手房
办理方式:免申即享,签合同时自动授权
谁能享受/如何享受购房贷款贴息?
1
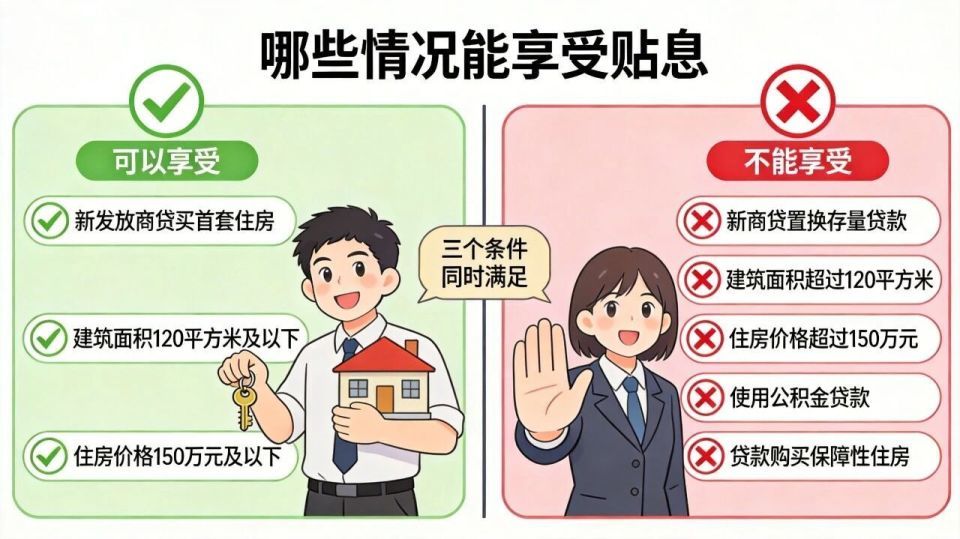
新发放商贷 + 首套住房
使用新发放商业性个人住房贷款购买首套住房(新房、二手房均可),不包括用新商贷置换存量贷款。
2
建筑面积 ≤ 120平方米
所购住房建筑面积在120平方米以下(含120平方米)
3
住房价格 ≤ 150万元
所购住房价格在150万元以下(含150万元)
以上三个条件同时满足,才可纳入贴息范围。
Q1:配售型保障房或使用公积金贷款是否可以享受贴息政策?
A1:对于使用贷款购买保障性住房(安居房、人才房、配售型保障房等)和使用公积金贷款购房的相关群体,国家已有相关政策支持,此次不叠加享受政策支持。
📌 如何享受购房贷款贴息
正常办贷款:购房人按正常信贷流程在银行办理贷款,选择开展商贷业务的任何银行均可。
签合同时授权:签订贷款合同时,同步授权银行代为办理贴息。
银行自动处理:银行自动识别符合条件的借款人,在按月收息时自动计算并扣减贴息金额,贴息优惠直接体现在每期还款金额里。
收到通知:银行通过手机短信、APP消息等方式,及时告知贴息享受情况。
✅ 一句话:免申即享,签合同时同步授权,月供自动减少。
购房贷款贴息能省多少钱?
100万贷款 × 年化1% × 最长5年
累计少还利息近 5 万元
100万元
单户贴息贷款上限
1个百分点
年化贴息比例
5年
最长贴息期限
举例:100万元长期限商业性个人住房贷款,按目前首套商贷利率水平,贴息相当于优惠了利率的三分之一,累计可减少付息近5万元。实际贴息金额因贷款规模、期限、还款方式不同而异。
📌 举例说明
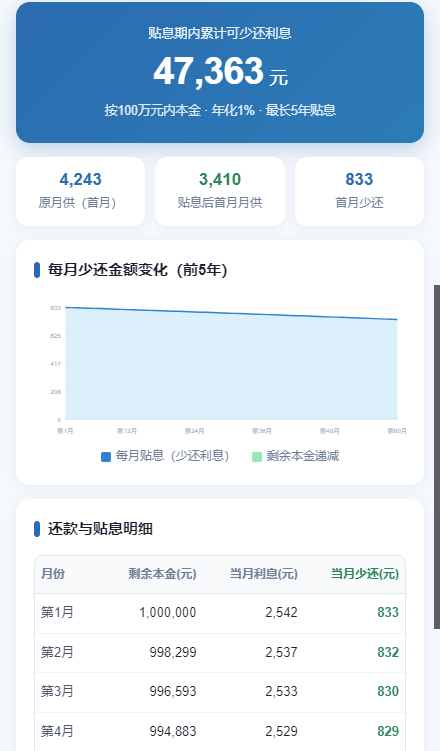
假设你买一套首套新房,贷款100万元、利率3.5%、期限30年(等额本息):
· 原月供约4490元
· 贴息后首月月供降至约3657元,首月即少还约833元
· 5年贴息期内累计少还利息约4.75万元,与官方"少还近5万元"口径一致(贴息按当月剩余本金逐月计提,本金递减后每月少还金额会略微下降)
🧮 你的贷款能少还多少?
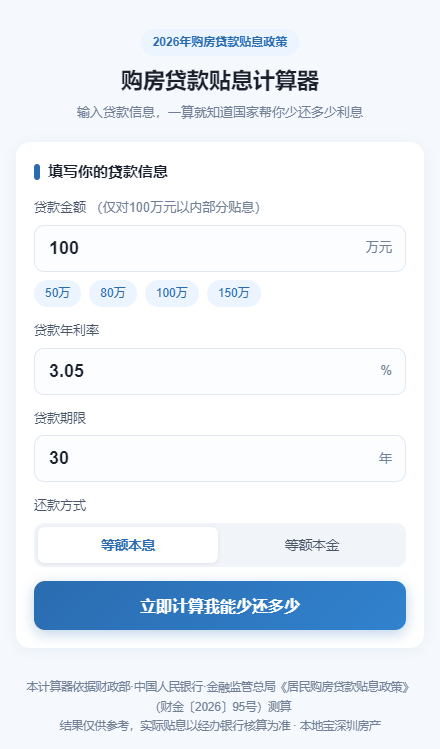
输入贷款金额、利率和期限,立刻算出5年贴息期累计少还的利息
购房贷款贴息政策实施时间
项目 |
内容 |
|---|---|
| 实施起始日 | 2026年10月1日 |
实施期限 |
暂定1年 |
资金总规模 |
不设上限 ,预算已做充分安排,据实结算 |
资金分担 |
中央财政90% + 地方财政10% |
经办银行 |
所有开展商贷业务的银行(全覆盖,方便就近申) |
在深圳有什么影响
1️⃣政策全国统一,深圳同样适用,10月1日起新发放的首套商贷即可享受。
2️⃣深圳房价较高,150万元总价限制主要覆盖刚需小户型。目前深圳新房主流总价远超150万,该政策对深圳市场的直接惠及面有限,更多利好二三线城市刚需群体。
3️⃣深圳刚需购房者若买120平以内、150万以内的首套住房(如部分远郊小户型、保障房转商品住房等),可按政策享受贴息。
4️⃣具体深圳落地执行细节,后续关注深圳住建、金融监管部门的通知。
深圳150万以内能买到哪些房子?
以下数据参照贝壳历史成交记录整理,仅作参考,不代表当前在售房源与价格。
政策把房价门槛设在150万元。深圳这个预算虽然选择不多,但仍有一批小户型曾在此价位成交,主要集中在龙岗、罗湖、坪山等区。先看各区分布:
深圳各区150万元以内成交分布
龙岗区
25.8%
1017宗
涉及217个楼盘
罗湖区
27.0%
550宗
涉及140个楼盘
坪山区
33.4%
209宗
涉及32个楼盘
福田区
11.4%
215宗
涉及44个楼盘
宝安区
10.4%
179宗
涉及56个楼盘
龙华区
13.8%
133宗
涉及25个楼盘
光明区
25.1%
107宗
涉及17个楼盘
南山区
5.2%
87宗
涉及30个楼盘
盐田区
28.2%
74宗
涉及39个楼盘
大鹏新区
50.0%
20宗
涉及9个楼盘
一句话看懂:龙岗成交量最多(1017宗);坪山、罗湖、盐田、大鹏的低总价成交在本区占比较高,找小户型可重点看这几个区。
再具体一点,每个区选一个历史成交相对活跃的代表楼盘,供你建立价格概念:
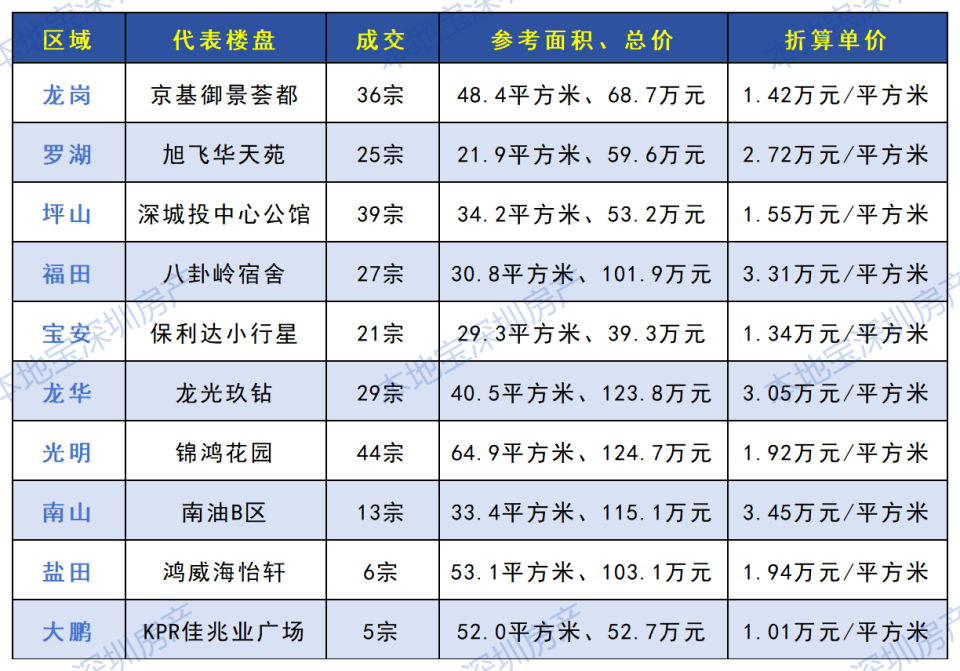
⚠️ 务必注意:以上均为贝壳平台历史成交数据,单价为折算值,只反映过去成交情况,不代表当前仍有同价房源。实际购房请以最新在售房源、挂牌价和银行评估为准。