
重庆有张企业退休核定表,36年8个月工龄没有破万,月发9941.91元;反常识的地方在于,真正把金额托到高位的不是工龄本身,而是平均缴费指数2.4082这一项。 按重庆8240元计发基数算,指数化月平均工资达到19843.57元,基础养老金部分就先把“长工龄”和“高基数”同时放大了。
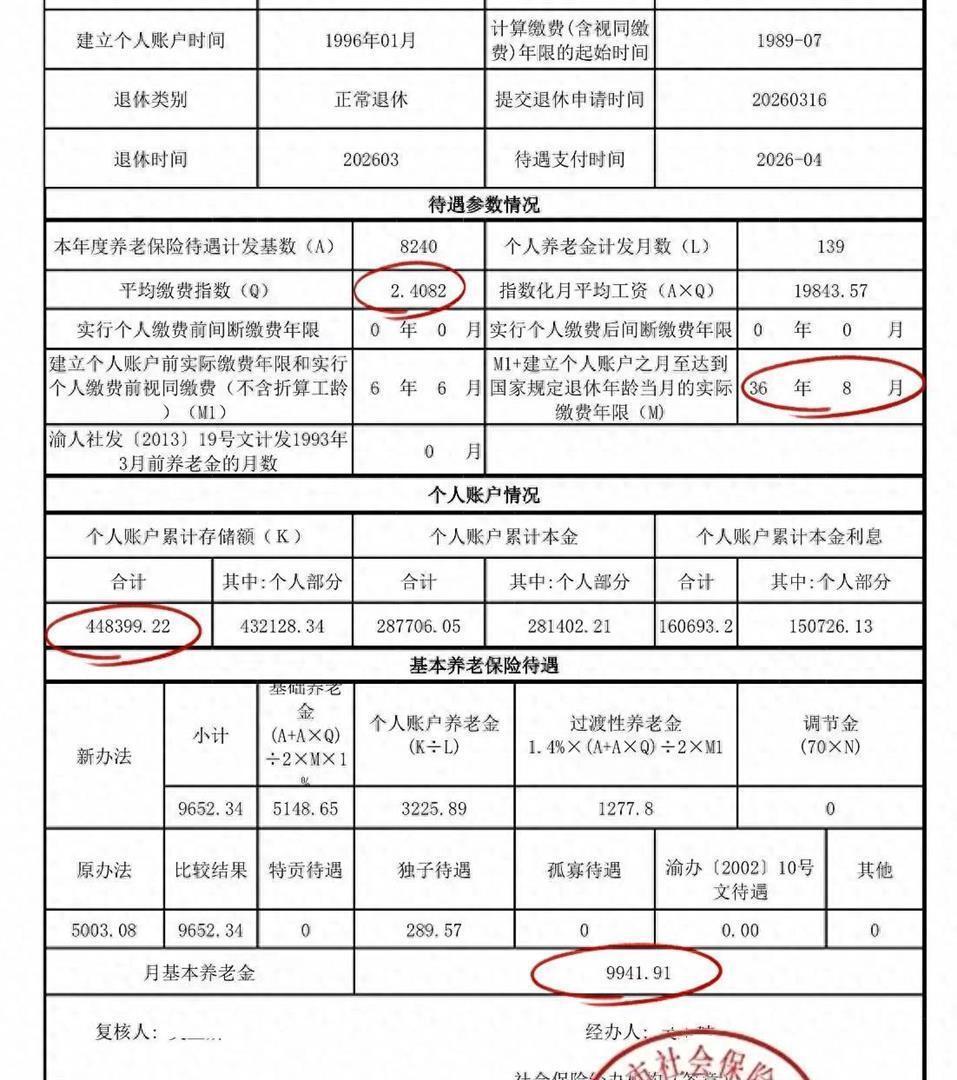
基础养老金按(8240+19843.57)÷2×36.67×1%核算,结果为5148.65元。
36年8个月里含建账前6年6个月、建账后实际缴费约30年2个月,年限连续且指数高位,是这项金额较高的直接原因。
个人账户储存额448399.22元,60岁退休计发月数139,每月发3225.89元。
高账户不是单靠某一年多缴形成,而是长期高基数加上账户计息共同积累,退休后按核定标准持续发放。
过渡性养老金补的是1996年1月前工龄价值,重庆企业“中人”按1.4%系数计算。
用(8240+19843.57)÷2×6.5×1.4%,得出1277.80元;6年6个月视同对应这笔补偿,档案连续才能完整认定。
三项相加为5148.65+3225.89+1277.80=9652.34元。
若仅看基础与过渡,高指数会同时抬高两项的“平均基数”,这也是高基数样本和普通低指数样本拉开差距的核心。
独子待遇按重庆企业口径增发3%,以新办法基本养老金为基数,9652.34×3%=289.57元。
适用前提为1996年1月1日前参加工作、持有《独生子女父母光荣证》并完成退休申报,具体以社保经办审核为准。
最终月基本养老金为9652.34+289.57=9941.91元,距离万元差58.09元。
差的不只是“再高一点基数”,还受计发基数、视同年限、账户总额和增发项目共同影响,不是单改一项就能破万。
对照重庆其他2026年案例会更直观:41年工龄、个账19.6万、指数1.5369,独子后约7454.23元。
38年7个月、个账14.2万、指数0.9322、55岁特殊工种,月发约5080.23元,可见工龄长但指数低,总额仍会明显不同。
60岁计发月数139,55岁常用170、50岁常用195,同个账户年龄越大月发越高。
建账前工龄按档案认定,1996年前参保或工作材料齐全,过渡性养老金才有完整计算依据。
缴费基数、累计年限、账户利息、退休年龄、地方增发分属不同变量,互相叠加但不互相替代。
想估算自己的退休待遇,可先整理参保地、首缴时间、平均指数、个账余额和建账前工龄,再套本地公式。
这张表最值得回味的,不是“快到一万”这个数字,而是几十年按实际收入缴费、把工龄和账户都留扎实后的结果。
如果你也愿意把自己的工龄、个账和指数发出来,咱们按重庆规则安静算一笔,看看离踏实养老还差哪一块。