

国庆假期是出行旺季,据交通运输部数据,10月1日至7日,全社会跨区域人员流动量超过21亿人次,日均3亿人次。
其中,民航在居民中长距离出行中具备优势,2025年民航旅客周转量占全社会旅客周转量的比重超过39%。最近就有来自杭州的航空客运公司冲击IPO。
格隆汇获悉,近期,浙江长龙航空股份有限公司(简称“长龙航空”)更新了问询函的回复,关于客户与收入、采购与供应商、成本与毛利率等问题进行了回复,公司于今年6月递交招股书,拟在沪主板上市,保荐人为华泰联合证券。
长龙航空以杭州萧山国际机场为主基地,主要从事航空客运及货运业务,其2025年营收超106亿元,但飞机自有率低,还面临着机型单一、航油价格波动、偿债压力等风险。
01
收入以航空客运为主,面临航油价格波动风险
民航运输产业链上游环节以飞机整机制造商、发动机制造商、航材供应商及航油供应体系为主。美国波音、欧洲空客双寡头主导飞机制造,中国商飞加速追赶;美国通用电气、普惠与英国罗尔斯·罗伊斯构成全球三大航发巨头。
中游包括航空公司和机场。按机队规模和客运量,达美航空、美国航空、联合航空是全球最大的三家航空公司;国内航空公司除了长龙航空之外,还包括国航、东航、南航、海航、春秋航空、吉祥航空、华夏航空等;国内机场运营上市公司有上海机场、白云机场、深圳机场等。
下游航空运输直接服务于旅客出行和高附加值货物运输需求。在航空物流领域,联邦快递、UPS、DHL是全球三大航空快递巨头,国内企业包括顺丰、邮政、圆通、国货航、东航物流、南航物流等。
长龙航空以杭州为主基地,宁波、温州为副主基地,并辅以嘉兴基地支撑,在成都、西安、广州成立三家分公司,覆盖中国境内主要城市及港澳、中亚、日韩、东南亚等国家及地区。
具体来看,2023年、2024年、2025年(简称“报告期”),长龙航空约99%的营收来自于航空客运业务,还有小部分收入来自航空货运及其他业务。
在航空客运方面,公司主要服务于公商务、休闲旅游、探亲求学等多层次航空出行需求,通过差异化服务、灵活票价机制和产品及会员服务体系,满足不同旅客群体的出行需求。航空客运的主要收入来源为客票收入。
在航空货运方面,公司主要依托客机腹舱资源开展业务,为客户提供国内及国际航空货物运输服务,运输货物品类包括普通货物、邮件、生鲜果蔬等。
其他业务主要包括航空维修、航材等租赁及销售等。
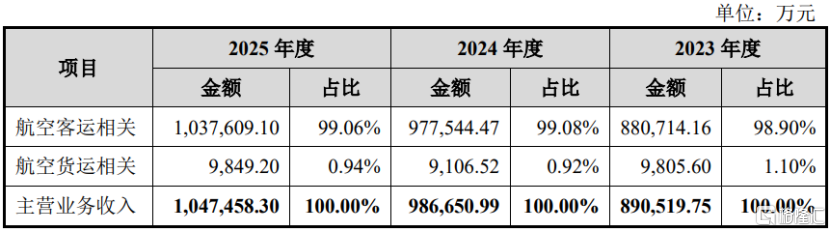
公司主营业务收入构成情况,图片来源于招股书
长龙航空需要采购飞机及发动机、航材、航油以、机场服务等物资及服务。在公司营业成本中,航油成本占比最高。报告期内,公司向中航油(含其分子公司)采购航油的占比超过90%,供应商集中度较高。
近年来,受全球经济局势、美元汇率及供求关系等影响,国际原油价格波动较大,航油价格也随之波动。受美伊局势、霍尔木兹海峡通行量等影响,当前国际油价处于高位震荡阶段,未来如果航油价格上涨,可能会影响公司的经营业绩。
长龙航空的机队规模为77架,均为空客A320系列飞机,存在单一机型风险,如果该型号飞机被发现严重缺陷或产生严重安全问题,可能被要求停飞纠正或发出适航指令,从而影响公司业务。
值得注意的是,公司飞机自有率较低,运营的77架民航客机里面,只有8架自有飞机,其他大部分为融资租赁或经营租赁飞机。
目前,长龙航空的融资渠道主要为债务性融资,2025年末公司负债总额约280.4亿元,合并报表口径的资产负债率高达89.92%,其资产负债率较高,存在偿债风险。
02
行业竞争激烈,面临合作航线收益风险
近年来,我国航空公司的收入规模存在波动。
2015年至2019年我国航空公司营业收入总体保持增长,2020年至2022年出现阶段性回落,2023年出现明显修复,2025年收入规模提升至7830.6亿元。
从盈利能力来看,2015年至2017年我国航空公司利润率处于相对较高水平,均超过7%;2018年至2019年利润率回落至4%左右;2020年至2022年利润率显著下降并转为亏损。
2023年至2024年行业盈利能力逐步修复,2024年我国航空公司利润率回升至0.6%,行业整体已实现扭亏为盈。
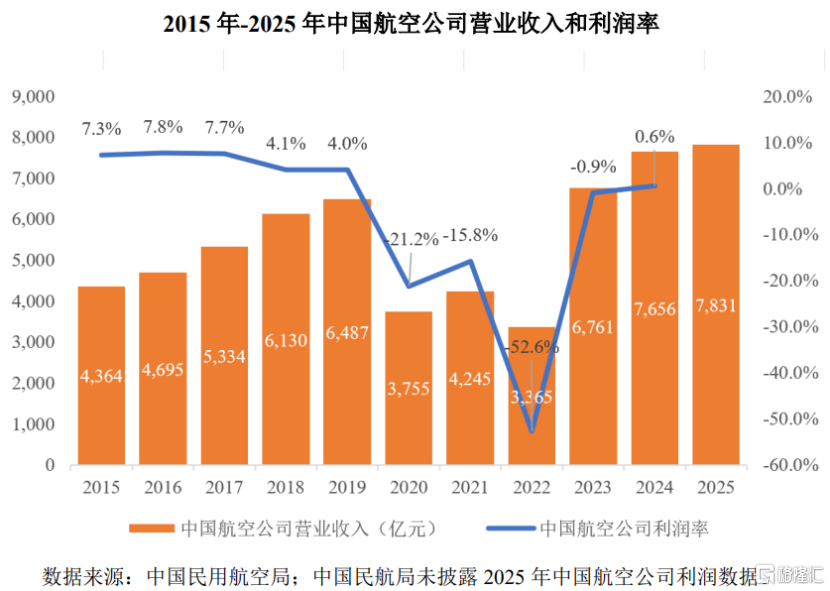
图片来源于招股书
近两年,随着民航业的复苏,以及公司机队规模增加、航线网络持续丰富,长龙航空的经营业绩有所增长。但与三大航等头部航司相比,公司在营收规模、航线覆盖和品牌影响力上仍有明显差距。
2023年、2024年、2025年,长龙航空的营业收入分别约90.14亿元、100.09亿元、106.48亿元,对应的净利润分别约1.71亿元、6.31亿元、6.92亿元。
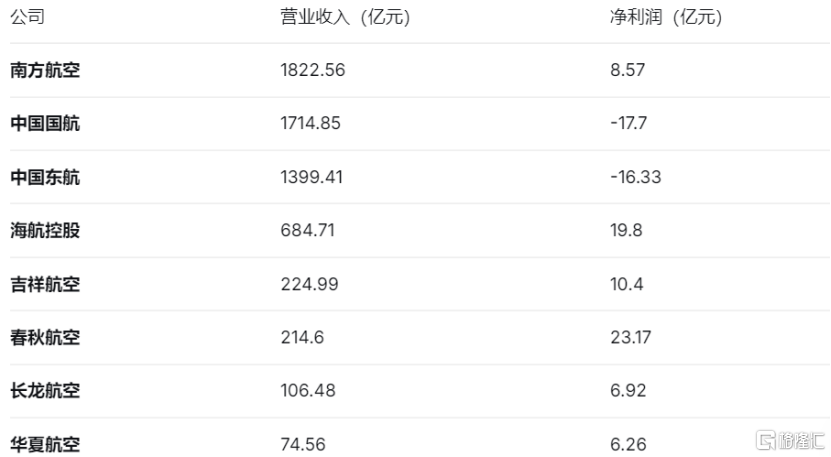
2025年长龙航空与同行业上市公司业绩比较,图片由AI生成
值得注意的是,长龙航空面临着合作航线收益风险。公司合作航线主要为与地方政府或其相关属地机场按照协议或有关约定开辟的新航线,报告期各期,公司合作航线收益金额分别约8.29亿元、10.26亿元、9.8亿元,如果各地方政府对航线的合作意愿发生变化,可能会影响公司经营业绩。
报告期内,长龙航空的主营业务毛利率分别为9.62%、9.73%、8.35%,存在一定波动,且与同行业上市公司存在差异。
其中,2024年长龙航空的毛利率回升,主要系公司成本管控能力较强,叠加航油价格震荡下行,单位成本降幅较为明显,带动盈利能力有所修复。
2025年受客公里收益水平下降,叠加发动机维修成本增加,公司主营业务毛利率有所下降。
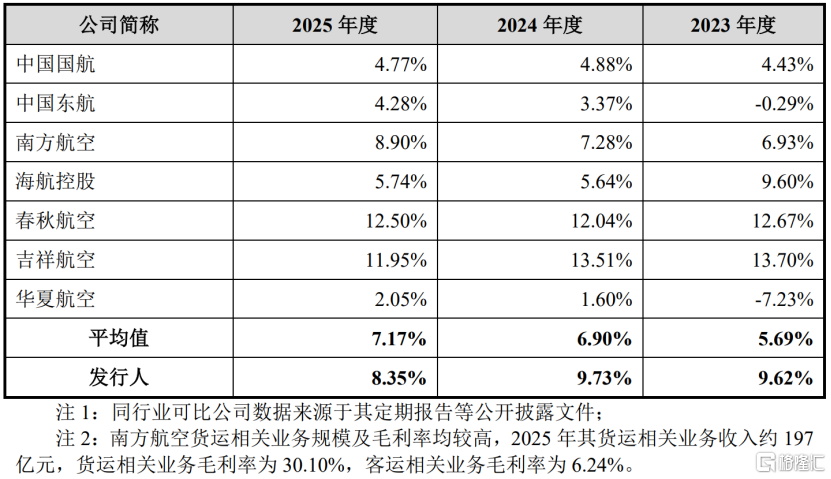
公司与同行业上市公司主营业务毛利率比较情况,图片来源于招股书
此外,长龙航空所处的交通运输业竞争激烈。
在相似航线上,公司与其他航空企业在机票价格、航班时刻、机型配置等多维度展开竞争;同时,公司还面临着来自铁路、公路等运输经营企业的竞争,尤其是以高铁客运为代表的陆运,对民航短程航段具有较为明显的替代效应。
未来,如果公司无法持续优化航网结构、提升平均航距,相关航线的客座率和票价水平可能受到不利影响。
03
杭州萧山冲出一家IPO,拟募资20亿元
作为中国民航局和浙江省政府“局省战略合作”的重要成果,长龙航空是唯一以杭州萧山国际机场为主基地的客货综合公共运输航空公司,注册地位于浙江省杭州市萧山区。
长龙航空的前身长龙货航成立于2011年,是由汇祥实业、豪富集团、赢胜投资、考菲尔德共同投资组建的中外合资公共航空运输企业,2025年整体变更设立股份有限公司。
本次发行前,刘启宏直接持有公司6.75%的股份,并通过长龙集团、龙福乾控制公司股份,合计控制50.11%的股份,为长龙航空的实际控制人。
此外,杭州产业投资、萧山产业基金、胡伟、工融金投、浙江产业基金、山东鑫海、金华轨交等均为公司股东。
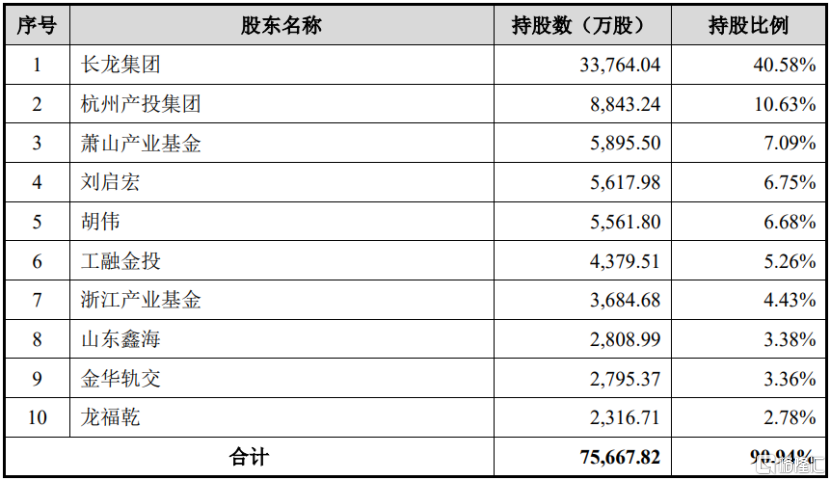
本次发行前,长龙航空前十名股东及持股情况;图片来源于招股书
管理层方面,刘启宏出生于1971年,法国国立路桥大学、法国国立民航大学与清华大学联合EMBA。他曾在部队服役,后来陆续担任过北京秋华商贸有限公司总经理助理、北京中海特科贸有限公司执行董事、鹰联航空有限公司董事,2006年至今任汇祥实业投资有限公司执行董事、总经理,2011年4月至今任长龙航空董事长。
总裁王宏出生于1970年,本科学历,一级飞行员。他曾陆续担任过东方航空西北分公司飞行教员、东星航空有限公司飞行技术管理部总经理、北京首都航空有限公司飞行部飞行员,还曾历任长龙航空运行标准部总经理、飞行部总经理、总飞行师、安全总监、副总裁。
副董事长、副总裁、财务负责人王进出生于1977年,硕士研究生学历,注册会计师。她曾陆续担任过杭州萧山国际机场有限公司财务部经理、长龙航空财务部总经理、杭州晟元数据安全技术股份有限公司董事会秘书兼财务总监。
本次IPO,长龙航空拟使用募集资金20亿元,用于A320系列飞机引进项目、备用发动机购置项目、补充流动资金。