

2026年,Robotaxi站上商业化落地的临界点。哈啰、滴滴、T3、萝卜快跑、曹操出行五家玩家密集“组局”,特斯拉与Waymo在大洋彼岸贴身肉搏——表面是路线之争,实质是一场关于“谁掌握体系”的权力转移。当政策、技术、成本三重红利同步到位,单点技术优势只能换来短期掌声,全域协同能力才决定谁能留在牌桌上。自动驾驶的上半场比谁跑得快,下半场比谁活得久。

原创ⓒ科技新知 AI新科技组
作者丨胖虎 编辑丨九黎
任何一个科技产业的成熟,都要跨过两道坎:第一道是技术突围,靠硬核参数杀出赛道;第二道是商业落地,靠生态整合锁定胜局。PC如此,智能手机如此,云计算如此。Robotaxi正在跨第二道坎。
过去几年,这个行业信奉一套简单粗暴的评价体系:谁的测试里程更长,谁的全无人演示更炫,谁拿到的路测牌照更多,谁就拥有定义行业的话语权。那是一个“参数即正义”的年代——技术是最硬的通行证,也是最好讲的融资故事。
但2026年,这套叙事正在失效。
不是技术不重要了,而是技术正在从护城河退化成入场券。当大模型把长尾场景的门槛整体拉低,当激光雷达和车规级芯片的价格一路下探,当政策逐步放开路权与牌照,一家公司再亮眼的参数,也很难单独撑起一个商业闭环。
于是我们看到了一场集体转向:国内五家背景迥异的玩家几乎同时放弃了单打独斗,转身去找队友;大洋彼岸,曾经最像“技术原教旨主义者”的Waymo,也要顶着127.5%的关税进口中国整车。
这不是技术的退步,这是行业的成年。
上半场比的是谁能把车开起来,下半场比的是谁能把生意跑通。Robotaxi的故事,正在从一场关于算法的竞赛,变成一场关于组织的革命。
01
五家巨头,五种打法,一个信号
把2026年国内主要玩家的动作摊开看,会发现一个耐人寻味的现象:五家公司,五种出身,五种路径,却在做同一件事——从“展示能力”转向“组织资源”。
哈啰押的是“算力”。 通过新一轮1亿美元融资,全力加码算力集群、自动驾驶大模型与数据供应链,抓住AI时代自动驾驶的核心生产力。它要解决的不是“这一代车好不好用”,而是“下一代模型谁训练得更快”——这是典型的基建式打法,赌的是长期规模化的底层基座。
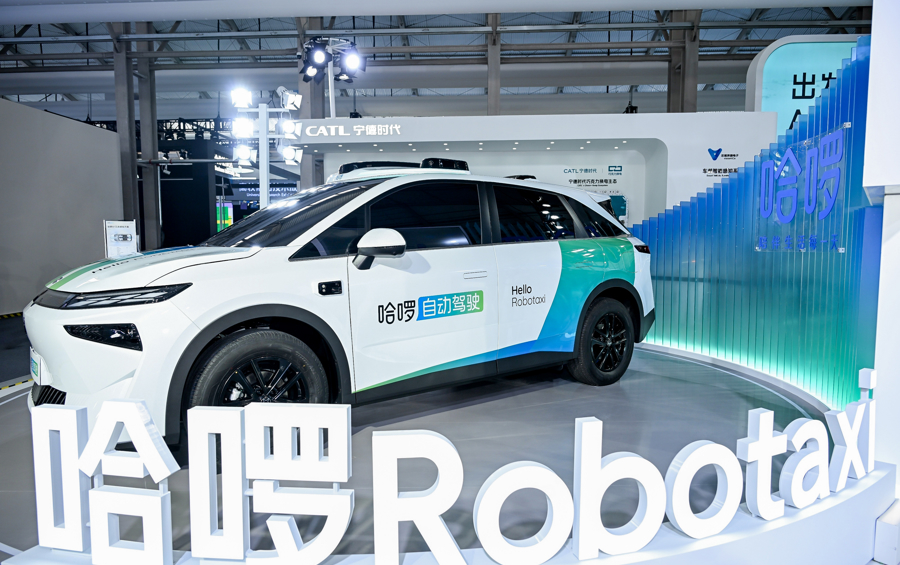
滴滴押的是“分工”。 联手广汽埃安推出Robotaxi R2车型,滴滴主抓技术与运营,埃安负责整车制造。这是一次精准的双向补位:互联网公司有算法、有订单、有调度,但缺造车能力;车企有产线、有供应链、有成本控制,但缺自动驾驶的大脑。分工合作,直击行业“技术强、量产弱"的老毛病。
T3出行押的是“效率”。 依托自身多城调度网络与线下服务能力,携手商汤绝影补齐舱驾融合的技术短板。它不追求最激进的技术参数,而是追求最合适的落地成本——既能适配国内城市的复杂路况,又能以低成本推进商业落地。在一个人人谈颠覆的行业里,克制本身就是一种策略。
萝卜快跑押的是“出海”。 牵手Uber、Lyft落地伦敦公开道路测试,借力海外头部平台的合规体系、用户流量与运营经验,快速完成海外场景验证。当国内市场陷入贴身肉搏,用差异化出海打开增长新空间,是一条绕开内卷的路。
曹操出行押的是“生态”。 深度依托吉利全产业链,落地全球RoboX无人运力战略,布局定制化无人车队,同时发力中国香港、阿联酋等核心市场。整车制造、供应链管控、硬件成本优化——吉利数十年的制造业积淀,被直接折算成了无人车队的成本优势。
五种打法,看似南辕北辙,实则指向同一个判断:行业已经从“我能做什么”转向“谁能和我一起做成什么”。
再往深看一层,这五条路径恰好对应下半场的五种稀缺资源——算力、制造、牌照与网络、海外市场、整车成本。谁补齐的短板越多,谁的护城河就越宽;反过来说,单点优势的保质期,正在以肉眼可见的速度缩短。
当所有玩家都在找队友,说明已经没有人能独自赢下这场战争。
02
政策、技术、成本:拐点为什么是现在
任何一个行业的集体爆发,都不是资本炒作的偶然,而是底层变量同时转正的必然。Robotaxi今天的火热,不是因为某家公司突然突破了,而是因为三件事在同一时间窗口里成了。
第一重,政策给许可。 国内已建成17个国家级自动驾驶测试示范区,开放超3.5万公里测试道路,累计发放万张以上测试牌照,配套通行规范持续完善;工信部L4级自动驾驶国标征求意见稿的发布,让行业发展有规可依。海外方面,美国《2026自动驾驶法案》推进落地,放开无方向盘车辆的上路限制与车队投放上限,监管逻辑开始贴合商业化的实际需要。
第二重,技术给能力。 无人驾驶过去最大的难题,是应对突发、复杂的长尾路况,极易在极端场景下出现决策失误。如今大模型凭借场景理解、逻辑推理和实时决策能力,大幅提升了无人车在复杂路况下的适配能力,让自动驾驶从“只能跑简单路段”升级为“适配全场景复杂路况”。这一步跨越,才是规模化商用的技术前提。
第三重,成本给利润。 经过多年迭代与产能释放,车规级芯片、激光雷达等核心部件性能升级、价格大幅下降,彻底摆脱了“造得出、用不起”的行业困境。只有当单车的硬件成本压到盈亏平衡点以下,规模化、可持续的商业运营才从模型变成现实。
政策给许可、技术给能力、成本给利润——三重红利叠加,Robotaxi的商业化拐点才如期而至。
但这里有一层必须说破的逻辑:红利是最公平的,也正因如此,它最不构成壁垒。
政策对所有玩家开放,大模型对所有玩家开放,降价后的激光雷达对所有玩家开放。当三重红利普惠到行业里的每一家公司,竞争的胜负手就必然从“能不能跑起来”转向“能不能赚到钱”。而后者,从来不是技术问题。
这也解释了一个看似反常的现象:为什么在技术最好的年份里,巨头们反而不谈技术了。
03
终局:没有最强的技术,只有最稳的生态
全球赛场同样在重构,而且比国内更极端。
特斯拉走的是“产品颠覆”路线。 Cybercab取消了方向盘、刹车踏板、仪表盘等传统驾驶硬件,彻底颠覆了百年汽车工业的产品形态。更核心的是,特斯拉依托全球数千万辆存量汽车的行驶数据,能持续迭代场景算法,精准攻克复杂路况与长尾场景,形成“硬件标准化、数据规模化”的轻量化扩张模式。这才是整个行业真正忌惮Cybercab的原因:它不是要在同一条赛道上跑得更快,而是要换一条赛道——一旦大规模落地,对传统Robotaxi车型就是降维打击。
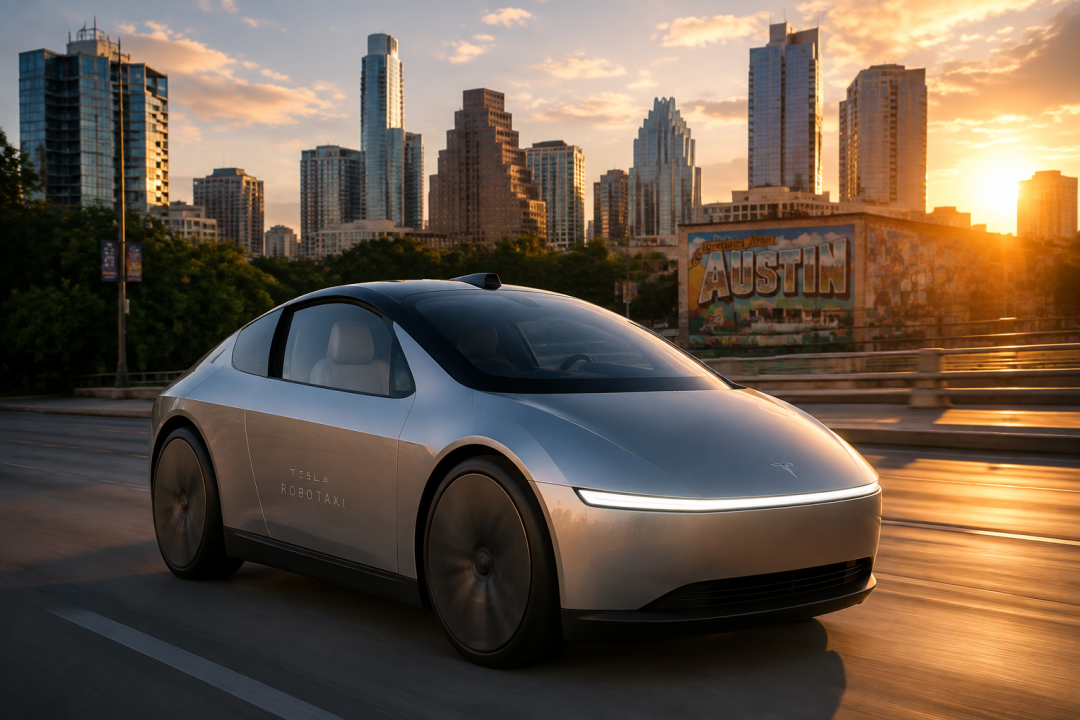
Waymo走的是“规模壁垒”路线,而且走得并不轻松。 迫于Cybercab的压力,Alphabet旗下的Waymo宣布与吉利达成深度战略合作,即便面临127.5%的高额关税,也要大量进口中国制造的整车。这个动作值得多想一层:Waymo曾经是“技术纯粹性”的代名词,是那个坚持全栈自研、坚持最严苛安全标准的玩家。如今它愿意为一纸制造能力付出如此代价,恰恰说明——在下半场的棋盘上,量产能力和成本结构,已经比算法领先更具决定性。
一攻一守之间,两家巨头押注的是两种未来:特斯拉赌“极致产品定义未来”,靠硬件革新与数据迭代抢占先机;Waymo赌“超级规模锁定胜局”,靠量产能力与全域运营构筑壁垒。这一攻一守,将决定未来十年全球Robotaxi的产业走向。
但无论哪一方胜出,答案都指向同一个方向:当政策、技术、成本的限制全面放开,行业彻底进入同质化阶段,真正的核心竞争力就不再是技术参数,而是成熟的商业生态模式。
正如小马智行副总裁王皓俊所总结的,Robotaxi的核心竞争力,在于“技术方+运营方+平台方”的铁三角共建:
技术方负责打磨自动驾驶核心算法、优化智能驾驶能力,筑牢技术底座;运营方负责落地场景管理、车队运维、用户服务,解决“最后一公里”;平台方负责流量承接、订单调度、全域资源整合,实现规模化复用。
没有技术,车开不了;没有运营,车管不好;没有平台,车赚不到钱。三者环环相扣、缺一不可,单独任何一方都无法撑起完整的商业闭环。
小马智行与如祺出行的合作,是这条逻辑最好的注脚。双方摒弃单打独斗的思维,各司其职、深度绑定,把技术能力、运营场景与平台资源深度融合,快速实现常态化商业运营,跑出了可复制、可盈利的无人出行新模式。
这也解释了为何国内五大巨头集体放弃技术内卷,全力跨界组队、整合资源。因为行业早已看透一个真相:单点技术优势只能赢得短期掌声,全域协同能力才能锁定长期胜局。
回到开头那句话:任何一个科技产业的成熟,都要经历两次迭代。Robotaxi已经走完了第一次,正在经历第二次。
上半场,技术决定你能不能上牌桌;下半场,体系决定你能不能留在牌桌上。
未来的无人出行战场,没有最强的技术,只有最稳的生态。
参考资料:
泽平宏观:2026-5-11智能驾驶:即将全面爆发
央广网:2024-10-18我国已建17个国家级智能网联汽车测试区 测试里程累计超1.2亿公里
无人车技术与供应:2026-9-24滴滴、哈啰、T3、享道、曹操:五家网约车平台的Robotaxi打法全拆解