
智通财经APP获悉,美股财报季临近,纳指创新高与迈威尔管理层上调业绩增长目标,为全球AI光互连产业链提供了盈利预期上修的积极催化因素——10月6日,纳斯达克综合指数上涨0.45%,以27,599.79点创收盘新高;ASIC与AI数据中心光互连芯片领军者迈威尔(MRVL.US)将2028财年营收目标从180亿美元上调至200亿美元,上调幅度约11.1%,股价当日上涨5.8%,都反映出市场对AI数据中心加速计算芯片及CPU、HBM/DRAM/NAND存储芯片、数据中心光互连组件需求的积极扩张预期。
尽管10月7日纳指和费城半导体指数分别回落约0.22%和1.15%,但是此前最近一轮科技股大反弹已经把即将到来的美股财报季与AI算力产业催化推向市场焦点。
华尔街金融机构杰富瑞(Jefferies)于10月7日发布的《峰会前瞻:供电架构升级、光进铜退互连演进与数据中心Scale-up光互连主导权之争》这份研究报告,围绕10月12-15日在圣何塞举行的OCP全球峰会,勾勒出五条相互关联的投资主线:800G向1.6T光互连升级,Ethernet、UALink与NVLink争夺Scale-up互连主导权,AI数据中心近封装光学(NPO)与共封装光学技术路线(即CPO)改变器件价值分配,推理负载推动内存架构扩展,以及400V/800V直流供电重塑机架电力系统。
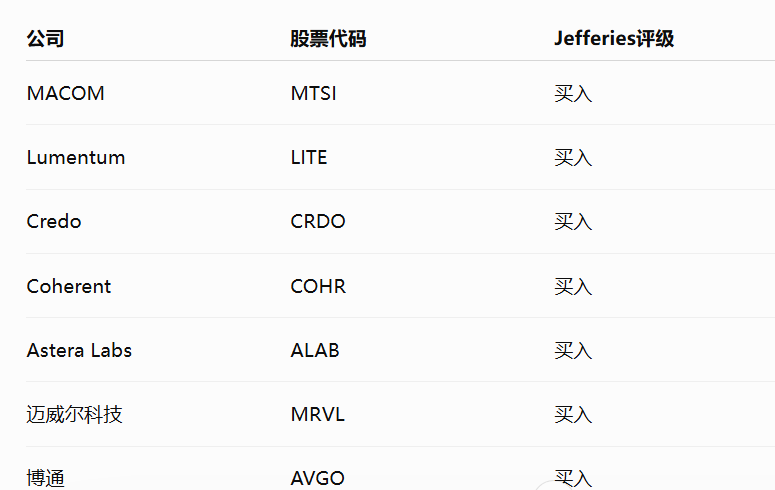
杰富瑞研究报告最明确偏好的1.6T标的是MACOM与Lumentum,同时认为铜缆与光互连双重高速传输路线领军者Credo的ALC及OmniConnect机会尚未得到充分重视,并关注Coherent的PhotonLink商业化、Astera Labs的内存控制器与交换芯片、Lattice的低功耗控制器,以及功率半导体的增长空间。
从工程与投资逻辑看,杰富瑞聚焦这些投资机会共同指向一个变化:AI算力集群规模持续且加速扩大之后,AI数据中心内部的数据高速搬运与传输、内存配置和电力转换能力,正成为决定GPU能否持续输出有效算力资源、资本开支能否转化为收入的重要约束,相关供应商因此有望获得更高的单机架价值量与盈利贡献。
AI机架升级可谓正在进入“数据传输效率争夺战”:随着Muse以及Astra这类最前沿AI智能体风靡全球,AI算力集群规模持续扩大,高速互连的带宽、时延与能耗,日益影响GPU利用率和整体算力产出。OCP峰会召开前夕,杰富瑞将800G向1.6T升级、NPO/CPO架构演进及Scale-up互连竞争列为核心观察方向,并明确将MACOM与Lumentum列为最偏好的1.6T受益标的,重点关注前者在光探测器、跨阻放大器及驱动器领域的机会,以及后者在高速激光器与外置光源领域的布局。其投资启示录主要在于,AI基础设施扩张正在提升关键光电器件的价值,能够将技术优势转化为客户采用、规模交付与利润增长的供应商,有望成为光互连升级的重要赢家。
光互连走向投资前台:1.6T放量与“连接主导权”之争
1.6T升级的投资价值,体现在光电器件需求、产品结构与供应商份额的同步变化。杰富瑞(Jefferies)股票策略师团队将MACOM与Lumentum列为最偏好的1.6T受益标的,原因分别落在接收端和发射端的关键器件。对于MACOM,重点是光探测器在800G及1.6T部署中的竞争地位与收入贡献,以及模块厂商采用NPO设计后,对更多通道的跨阻放大器(TIA)和驱动器产生的需求;10月15日Semtech的数据中心专题活动,也可能通过披露TIA及驱动器市场规模,为MACOM带来新的产业参照。
对于Lumentum,近期最值得追踪的是1.6T发射端产品占比、定价、产能和利润率,以及电吸收调制激光器(EML)与连续波激光器(CW)的需求结构。杰富瑞补充表示,规模高于迈威尔科技的ASIC与光芯片领军者博通,则处于光模块DSP芯片份额竞争的观察中心,报告指出,早期渠道信号对其有利。杰富瑞策略师们由此形成的投资判断是——数据中心高速光互连速率升级能够扩大产业需求,但企业的盈利弹性还取决于器件份额、制造能力和产品组合,MACOM与Lumentum正是Jefferies认为对这一升级具有突出敞口的两家公司。
MACOM重点布局AI光互连的光电器件与高速模拟芯片,包括将光信号转为电流的光探测器、将微弱光电流转换并放大为电压信号的跨阻放大器(TIA),以及驱动激光器或调制器的高速驱动芯片,为800G/1.6T光模块提供关键收发器件;杰富瑞尤其关注其光探测器份额,以及NPO架构带来的多通道TIA与驱动器机会。Lumentum则重点布局高性能光源、光收发模块与光路交换,包括电吸收调制激光器(EML)、连续波激光器(CW)、面向NPO/CPO的外置激光源(ELS),以及支持网络光路动态重构的光路交换(OCS)系统,其投资看点则集中于1.6T产品放量、激光器产品结构升级和新型光互连架构带来的需求增长。
NPO与CPO方面,杰富瑞表示,NPO与CPO推动光学器件靠近计算或交换芯片,价值分配将沿着激光器、封装与完整组件重新展开。从工程上看,缩短高速电信号的传输距离,有助于缓解高带宽连接的信号完整性和功耗压力;具体采用近封装光学(NPO)还是共封装光学(CPO),则会影响外置激光源、驱动器、光纤组件与封装集成的需求。Lumentum将在峰会讨论CPO外置激光源、宽并行VCSEL互连,并与甲骨文联合介绍自动化光路交换(OCS)网络,后者的关键在于客户兴趣能否转化为满足实际运营要求的部署。
Coherent于9月推出的PhotonLink,在CPO和NPO两个方向各有超过十家客户开展接洽,两类架构均已有核心客户及长期协议,预计从2026年第四季度开始放量贡献收入;其覆盖激光器、VCSEL阵列、硅光、光纤组件和探测器,客户采购单一组件还是完整组件,将直接影响每次部署的收入与利润贡献,客户认证、制造良率和超高功率平台进展同样重要。与此同时,Jefferies关注艾迈斯欧司朗的micro-VCSEL能否进入英伟达未来Scale-up架构,包括潜在的NVL1152 Feynman机会;这一路线可能改变原先对磷化铟激光器价值量的假设。
Scale-up竞争决定加速器如何组成更大的协同计算系统,也决定交换芯片、铜连接与光连接的份额。Jefferies重点观察Ethernet/SUE、UALink和NVLink之间的竞争:英伟达通过NVLink Fusion扩大生态参与范围,并可能披露面向NVL576 Scale-up的NPO路线;AMD于7月推出Helios,计划在2026年末开始向微软等客户交付,投资焦点将进一步落到部署执行、UALink采用进展以及Astera Labs和博通的参与机会。迈威尔宣布的每通道100G UALink交换芯片预计年内流片,AMD下一代机架则计划结合光连接与铜连接实现跨机架Scale-up。
Jefferies策略师团队表示,Credo提供了另一条值得关注的技术路径:预计首次展示结合自身连接平台与收购自Hyperlume的microLED技术的ALC,目标是在最长约30米距离上实现接近有源电缆(AEC)的功耗与可靠性表现;报告判断,microLED更可能面向Scale-out甚至Scale-in,而潜在的micro-VCSEL路线可能面向Scale-up。此外,英伟达是否考虑认证Credo的ZF Optics,以解决采用英伟达平台的新型云服务商集群中的链路反复中断问题,也是观察重点。Jefferies强调,连接的带宽、时延和稳定性会直接影响昂贵加速器的协同效率,能够改善这些指标的供应商,有机会获得超出单纯端口数量增长的价值。
内存与电力走向互连台前:AI机架升级的第二条强劲盈利曲线
天量级AI推理工作负载扩张正在打开内存控制器、交换芯片及分层内存架构的增长空间。Jefferies指出,迈威尔已强调CXL与内存控制器能够成为随XPU部署增长的重要配套机会,而Astera Labs的Leo产品线为这一方向提供了具体落点:Leo 2 E通过CXL 3.2和PCIe 6支持CPU内存扩展,Leo 2 P支持跨主机内存池化与共享,两者支持DDR4及DDR5,使客户能够复用现有内存,并在不增加CPU插槽的情况下提高资源利用率,目前新产品系列正向超大规模云客户送样。
面向GPU的Leo X则通过PCIe及平台专用协议,与Scorpio交换芯片共同连接专用内存层,形成区别于CPU侧CXL扩展的另一条产品路径;根据客户配置,Astera Labs可能同时获得内存控制器和连接交换芯片的收入。报告还关注亚马逊与AMD下一代机架采用UALink的机会,以及亚马逊是否会在Astera Labs与迈威尔之间分配供应份额,并再次强调Credo的OmniConnect机会受到低估。从推理系统的底层逻辑看,Jefferies指出,更长上下文与更高并发会扩大缓存及工作集容量需求,把高带宽内存与容量大幅度扩展、内存池化合理结合,有助于提高昂贵计算资源的利用率,也让内存连接与管理芯片成为AI资本开支中更重要的组成部分。
高密度AI机架高速互连正在同时提升电力转换与系统控制的价值,但400V/800V的落地顺序决定具体的收入兑现节奏,也就是说光互连主要解决数据传输的带宽、时延与能耗问题;高压直流供电则降低大功率配电中的电流与线路损耗,并通过高效电力转换满足芯片在高速传输背景下的供电需求,两者共同支撑AI集群加速扩张;“落地顺序决定收入兑现节奏”,主要指不同供电方案的部署时间,会影响功率半导体及相关控制器件供应商何时获得增量收入。
在Jefferies策略师们看来。Jefferies预计,英伟达10月12日的主题演讲,以及围绕800V直流、并网、液冷与MGX的技术讨论,将进一步明确德州仪器、亚德诺和安森美的机会。报告指出,Kyber机架及800V转型时间推迟,已导致相关股票回调;近期预计先在OCP Diablo 400机架看到400V方案,并假设后续Oberon/Taycann机架继续提高功率水平。高压直流配电能够降低相同功率下的电流与线缆损耗,而芯片端仍需要高效率降压,系统架构、转换效率、固态变压器和机架配电设计,将共同决定下一代GaN与SiC器件的需求。
Jefferies策略师们表示,纳微半导体公司对800V采用具有较高业务敏感度,旁置电源柜可能成为全面机架级800V部署之前的过渡路径。与此同时,Lattice的低功耗FPGA可承担系统管理、平台安全、硬件监测及机架控制,在AI服务器、液冷和供电系统中充当持续运行的控制器,边缘AI系统与机器间智能协同也可能扩大其本地可编程处理需求。