
一档3105元一年,卡里一分不进。 二档6831元一年,按5175元基数算,在职应划103.5元每月,全年应划1242元。 中间差3726元,很多人只看总数,没看返钱和门诊怎么分。
长护险另算,2026年个人身份参保147元一年;正常享退休职工医保的,个人交73.5元、基金划73.5元。 一档按年一次交,二档和退休人员多从个人账户代扣。
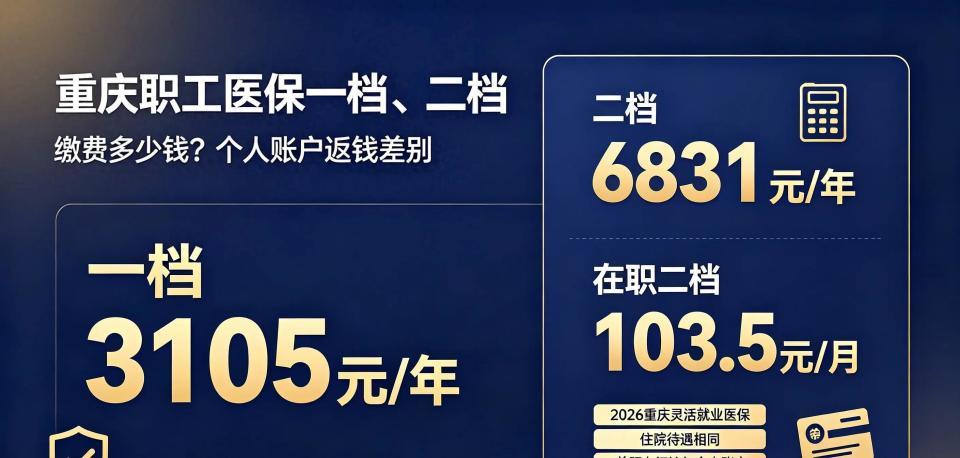
一档不建个人账户,住院和普通门诊统筹能用,买药、慢病备案、退休返钱都没有。 二档在职按缴费基数2%划入,5175元乘以2%等于103.5元每月;扣除大额、长护等代扣后,实际到账会少于这个数。
二档退休分两档年龄:70岁以下定额105元每月,70岁含以上115元每月。 退休大额60元一年,一档退休自己通过税务渠道交,二档退休从个人账户划扣,不用再单独跑。
普通门诊差距更直白。 一档在职起付800元,年限额800元;二档在职起付200元,年限额3000元,二级及以下报60%、三级报50%。 退休一档限额1200元,二档起付100元、限额4000元,二级70%、三级60%。
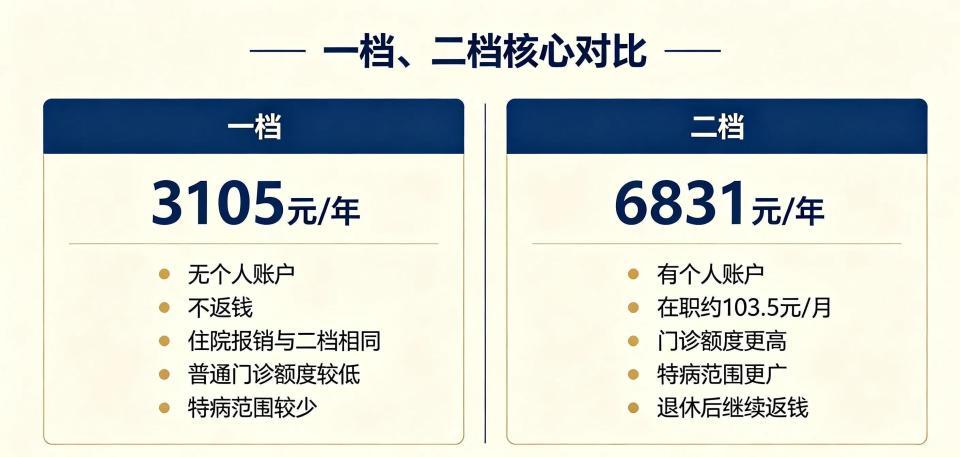
特病这块一档很窄,只办慢性肾衰竭血液净化、器官移植抗排异、恶性肿瘤、血友病这4种。 二档走一类二类,高血压、糖尿病、冠心病、慢阻肺、乙肝、帕金森等都在范围,材料口径列到53种,实际以当期目录为准。
退休想继续二档待遇,累计年限和二档实际年限都要看。 重庆职工医保最低累计男30年、女25年,其中本市实际10年;二档实际缴费累计满10年,退休可保留二档账户和相应待遇,不满就按一档或补差处理。
一档适合身体稳、少门诊、预算紧的人,交3105加长护147,主要换住院和普通门诊统筹。 二档适合常年开药、常看门诊、想退休每月有账户进账的人,多交的部分靠返钱、门诊限额和特病范围摊薄。
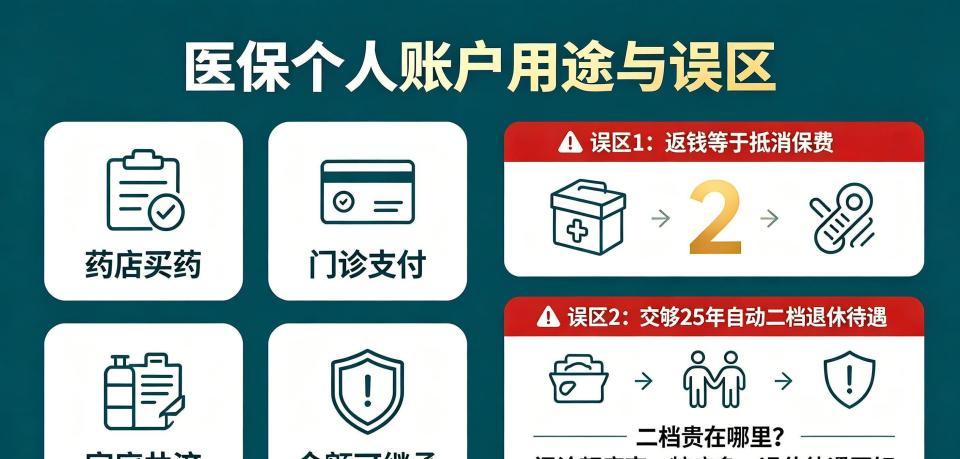
账户余额能在定点药店买药、医院自付部分抵扣,也能开家庭共济给配偶、父母、孩子用,不清零、可继承。 这些功能一档都没有,因为根本不产生账户资金。
同样交职工医保,一档像纯防守,二档像把买药和门诊提前包进去。 3726元差价值不值,不看住院那点比例,看一年买药多少次、特病能不能备上、退休想不想月月有进账。
有人算完返钱觉得二档回本慢,有人算完门诊和特病觉得一档不够用。 重庆这盘账,你按买药频率算、还是按退休返钱算,答案会完全反过来。